Просрочка займа в «Золотой Короне» начинается после пропуска платежа по графику. Компания может начислить неустойку, передать сведения в бюро кредитных историй, подключить коллекторов, а затем обратиться в суд.
В статье разберем, сколько времени есть перед стартом взыскания, и какие варианты помощи заемщикам предлагает микрокредитная организация.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Когда начинается просрочка по займу
Дату и сумму очередного платежа можно посмотреть в договоре, графике или разделе «Займы» приложения Korona. Просрочка начинается, когда к указанной дате на счет поступила не вся сумма.
Например, по графику нужно внести 8 000 рублей, а заемщик заплатил только 3 000 рублей. Недостающие 5 000 рублей переходят в просроченную задолженность, поэтому перед следующим переводом лучше узнать задолженность на текущую дату.
Проверьте:
сумму пропущенного платежа;
остаток основного долга;
начисленные проценты;
неустойку;
ранее внесенные платежи.
Сверка особенно нужна, если после пропуска платежа прошло несколько дней и сумма успела измениться. А когда деньги были отправлены вовремя, но в приложении так и не появились, сохраните чек и обратитесь в МКК «Корона». По чеку компания сможет проверить дату и сумму перевода.
Что происходит после пропуска платежа
В официальных ответах ООО МКК «Корона» указано, что неполный или несвоевременный платеж приводит к просрочке. После нарушения графика последствия могут быть такими:
Увеличивается задолженность. Проценты продолжают начисляться по ставке из договора, а за просрочку может добавиться неустойка. Для займов сроком до года действует предел начислений: по договорам с 1 апреля 2026 года они не могут превышать 100% первоначальной суммы, а по договорам с 1 июля 2023 года по 31 марта 2026 года — 130%. Например, при займе 20 000 рублей лимит составит 20 000 или 26 000 рублей соответственно. Судебные расходы и исполнительский сбор рассчитываются отдельно.
Просрочка отражается в кредитной истории. МКК «Корона» сообщает в БКИ, как заемщик исполняет договор. Поэтому пропущенный платеж появится в кредитной истории, и банки или другие МФО увидят его при следующем обращении за деньгами. После погашения долг будет отмечен как закрытый, но сведения о допущенной просрочке сохранятся. Если в отчете по-прежнему указан непогашенный долг, хотя заем уже закрыт, ошибку можно оспорить, обратившись в МКК «Корона» или БКИ.
Начинаются звонки и сообщения. Задолженностью может заниматься МКК «Корона» или привлеченная ею коллекторская организация. Но частота контактов ограничена. По телефону можно звонить не чаще одного раза в день, двух раз в неделю и восьми раз в месяц. Для текстовых и голосовых сообщений лимит выше: до двух сообщений в день, четырех в неделю и шестнадцати в месяц. В будни звонки разрешены с 08:00 до 22:00, в выходные и праздники — с 09:00 до 20:00. Угрозы, оскорбления, давление и разглашение информации о долге посторонним запрещены.
Каким коллекторам передают долги
В согласии на обработку персональных данных упоминается ПКО «АктивБизнесКонсалт». Компания может участвовать в информировании заемщиков и взыскании задолженности.
В одном из судебных решений 2026 года в деле участвовало ПКО «АйДи Коллект», при этом взыскание проводилось в пользу МКК «Корона». Но по судебному акту сделать вывод, что долг именно продали коллектору, мы не можем: организация могла заниматься взысканием от имени первоначального кредитора.
Если с вами связался новый взыскатель, запросите:
полное название и ИНН организации;
название текущего кредитора;
основание для взыскания;
реквизиты для оплаты.
Коллектор может работать по поручению МФО или получить право требования по долгу. Во втором случае заемщику должны сообщить о смене кредитора. Пока основание для взыскания и реквизиты не подтверждены, не переводите деньги новой организации.
Фиксированного срока для обращения в суд у МКК «Корона» нет. В изученных делах компания обращалась за взысканием через несколько месяцев после продолжительной просрочки, но срок зависел от условий договора и обстоятельств дела.
Например:
Судебный приказ примерно через пять месяцев после окончания займа. По договору от 5 марта 2024 года задолженность рассчитали на 16 августа, а 30 января 2025 года кредитор получил судебный приказ. Заемщик подал возражения, приказ отменили, после чего спор перешел в исковое производство. Обстоятельства описаны в решении Советского районного суда Красноярска.
Иск после просрочки по микрозайму. Заем выдали 8 октября 2024 года на 154 дня. Задолженность рассчитали в марте 2025 года, а решение суд вынес в январе 2026 года. МКК «Корона» добилась возврата основного долга, а также процентов, неустойки и госпошлины. Подробности есть в деле № 2-1358/2026.
Взыскание по займу с автомобилем в залоге. В деле № 2-2961/2025 заемщик получил 300 000 рублей на 24 месяца под залог автомобиля. После нарушения графика компания потребовала взыскать долг и обратить взыскание на машину. Суд вынес решение еще до окончания срока займа.
В рассмотренных делах «Корона» обращалась в суд примерно через 5–10 месяцев после возникновения продолжительной задолженности. Учитывайте, что срок обращения в суд зависит от размера долга, условий договора, наличия залога, количества пропущенных платежей и того, пытался ли заемщик договориться о погашении.
Что делать, если «Корона» подала в суд
Если микрокредитная компания обратилась в суд, заемщик может получить судебный приказ или исковой документ. Порядок действий в этих случаях различается.
Судебный приказ мировой судья выносит без заседания и без вызова заемщика. Поэтому о взыскании чаще узнают уже после того, как документ пришел по почте или появился в материалах дела. После получения копии приказа есть 10 дней, чтобы подать возражения. Если уложиться в срок, судья отменит приказ по статье 129 ГПК РФ. Подробно объяснять несогласие с долгом на этом этапе не требуется.
Если пропустить срок и приказ вступит в силу, кредитор сможет передать его приставам или в банк. После этого деньги могут начать списывать со счетов или удерживать из дохода.
После отмены приказа МФО может обратиться в суд повторно, но уже с иском. Упрощенно отменить исковой документ уже не получится. Чаще всего ситуация перетекает в полноценное судебное разбирательство, где должнику разрешено:
предоставить чеки и банковские выписки по платежам;
указать на платежи, которые не учли в расчете;
запросить подробный расчет задолженности;
оспорить комиссии и другие спорные начисления;
сослаться на установленный законом предел переплаты;
попросить снизить несоразмерную неустойку;
попросить отсрочку или рассрочку исполнения решения.
Если не направить возражения и документы, суд рассмотрит требования кредитора по тем материалам, которые есть в деле.
После решения в пользу МФО кредитор получает исполнительный лист, и взысканием могут заняться приставы.
Сотрудники федеральной службы вправе:
списывать деньги с банковских счетов;
удерживать часть зарплаты или другого дохода;
арестовывать имущество;
ограничивать регистрационные действия с автомобилем;
при предусмотренных законом основаниях ограничить выезд из России;
взыскать исполнительский сбор.
Если автомобиль находится в залоге, суд может разрешить продать его в счет долга. При недостаточной выручке оставшуюся задолженность придется погашать дальше.
Если платить по прежнему графику не получается, лучше обратиться в МКК «Корона» письменно и сохранить подтверждение отправки. Перед обращением проверьте сумму долга, ранее внесенные платежи и подготовьте документы, которые подтверждают снижение дохода или другие финансовые трудности.
Дальше можно рассмотреть несколько вариантов:
Реструктуризация долга. МКК «Корона» принимает заявления по собственному положению о реструктуризации задолженности. Основанием могут стать тяжелая болезнь, инвалидность, потеря работы, утрата имущества, призыв на военную службу или заметное ухудшение финансового положения. К заявлению прикладывают подтверждающие документы. Компания рассматривает его до 15 рабочих дней, а при запросе дополнительных документов — еще максимум 10 рабочих дней. При одобрении могут изменить срок договора, размер платежей, порядок погашения или процентную ставку.
Кредитные каникулы. По условиям МКК «Корона» их можно оформить, например, при снижении дохода более чем на 30%. Льготный период длится до шести месяцев: платежи по графику приостанавливаются, но проценты продолжают начисляться.
Кредитные каникулы по другим основаниям. Заемщики, пострадавшие от чрезвычайной ситуации, могут получить льготный период по закону № 353-ФЗ. Для участников СВО и членов их семей действует отдельный закон № 377-ФЗ. Право на каникулы подтверждают документами.
Изучили отзывы должников, чтобы понять, с какими ситуациями люди сталкиваются после нарушения графика. В обсуждениях 2025–2026 годов чаще упоминают комиссии при погашении, сложности со связью с поддержкой, звонки по чужой задолженности, общение при взыскании и судебные приказы после длительной просрочки.
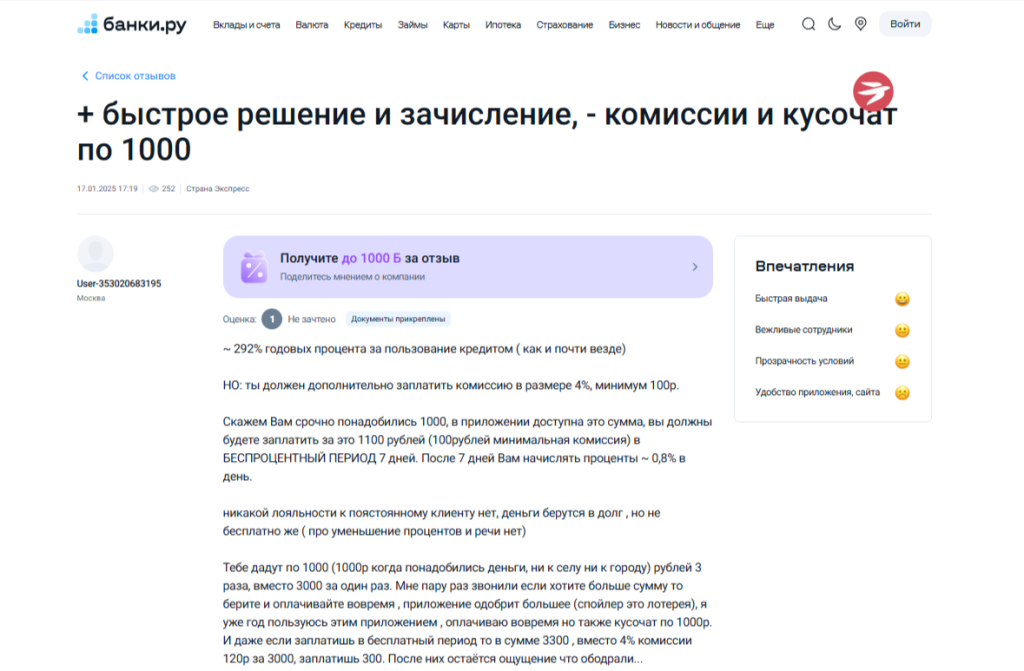
В отзыве на «Банки.ру» автор жаловался на комиссию при оплате и выдачу дополнительного лимита частями. Площадка не засчитала оценку в народный рейтинг, поэтому публикацию лучше воспринимать как опыт конкретного заемщика.
Отзыв о МКК «Корона» на «Банки.ру»
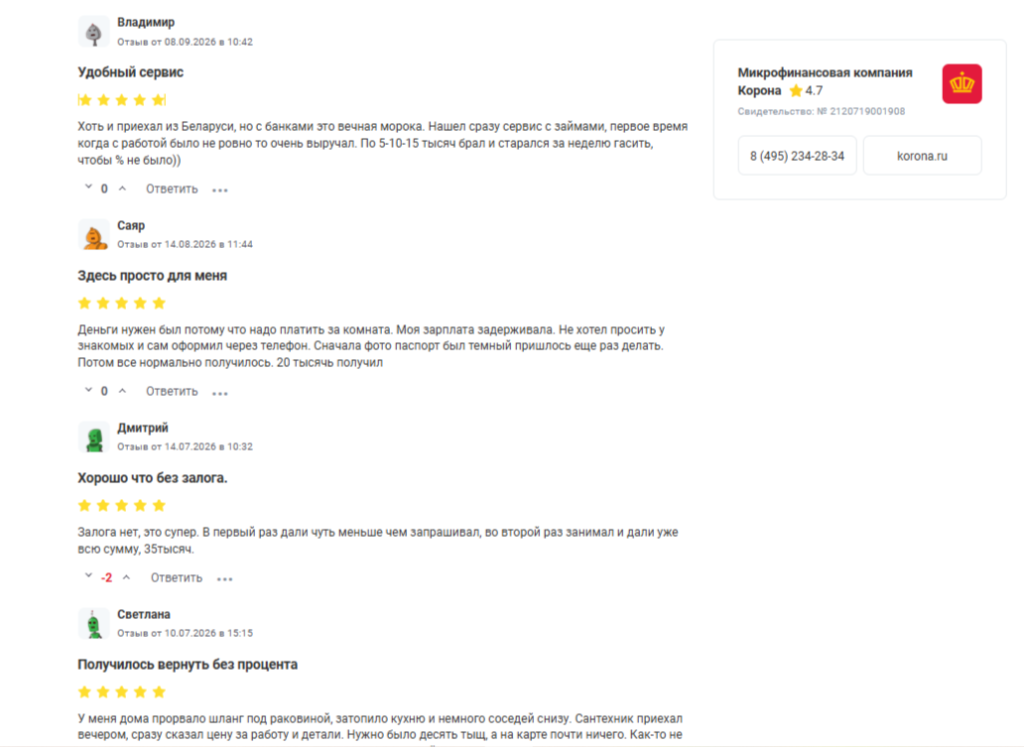
На «Бробанке» встречаются истории о попытках договориться с компанией после ухудшения финансового положения:
Отзыв о МКК «Корона» на «ФинДозор»
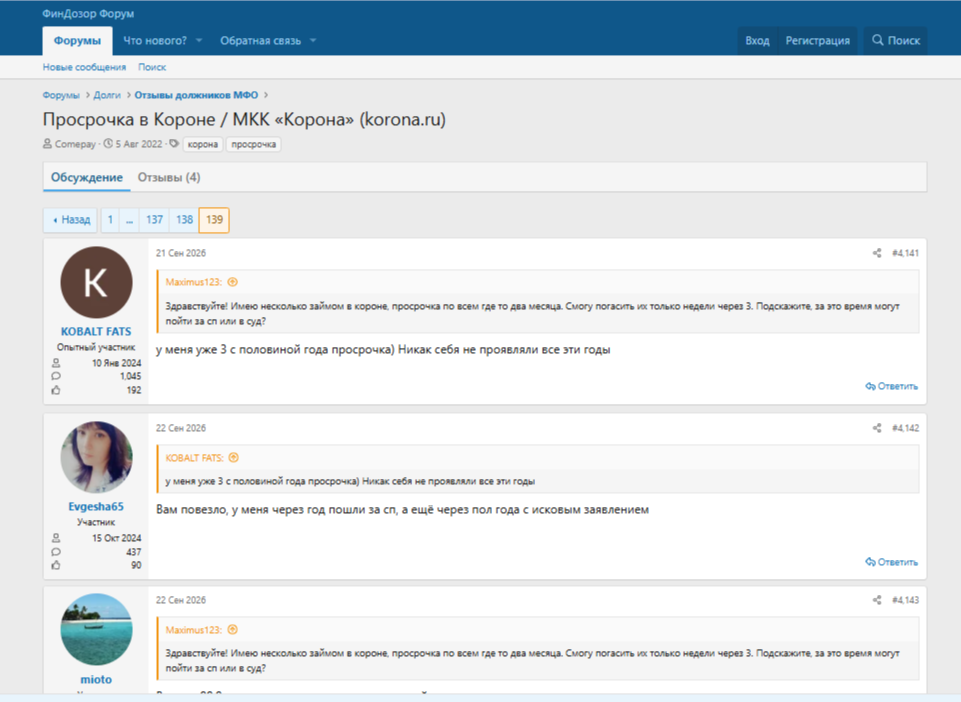
Похожие ситуации обсуждают на форуме «ФинДозор». В теме о просрочке в «Короне» пользователи пишут о звонках, сообщениях и судебных приказах.
На «ФинФоруме» есть истории о повторных займах после погашения просрочки, а также сроках обращения кредитора в суд:
Отзыв о МКК «Корона» на «ФинДозор»
Если есть ошибка в расчете по задолженности или неучтенный платеж, то сначала обратитесь с заявлением в МФО и к финансовому уполномоченному. Если проблема не решится, то жалобы принимает регулятор микрокредитных компаний — Центробанк.
Помните, что непосильные долги по кредитам и микрозаймам можно объединить и списать как безнадежные в процедуре банкротства. По закону № 127-ФЗ коллекторам и приставам запрещено взаимодействовать с должников, вступившим в такую процедуру. Взыскания по кредитным долгам приостанавливаются, а пени по ним перестают начисляться.
Проверить, подходит ли вам такой вариант, поможет юрист по банкротству. Подготовили список компаний, которые помогают гражданам по всей России проходить процедуру банкротства. В любой из них можно бесплатно проконсультироваться с юристом и при необходимости заказать сопровождение процедуры под ключ.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Можно ли пользоваться денежными переводами «Золотой Короны», если заем просрочен?
Да. В на сайте компании указано, что задолженность по займу не мешает отправлять денежные переводы без открытия банковского счета. Сервис переводов и займы обслуживают разные организации.
Может ли другой человек погасить заем за должника?
Да. Главное — правильно указать данные заемщика и договора. Перед переводом нужно проверить и оплатить нужную задолженность, чтобы деньги зачислились по правильному договору.
Как погасить заем «Короны» из другой страны?
Если оплатить через приложение не получается, запросите у микрокредитной компании актуальные реквизиты для банковского перевода. В назначении платежа укажите данные заемщика и номер договора, а после оплаты сохраните чек.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 6