Если вам пришло требование об оплате от коллекторского агентства «АРС Финанс», не спешите переводить деньги. Сначала проверьте компанию по ИНН в реестре ФССП, выясните, кто был первоначальным кредитором, и запросите актуальный расчет долга. Это поможет понять, законно ли предъявлено требование, и кому именно нужно платить. Если подтверждающих документов нет, запросите их письменно и не используйте реквизиты или ссылки из сообщения без дополнительной проверки.
В статье разберем, как проверить «АРС Финанс» и задолженность, запросить документы по уступке, безопасно оплатить долг, оценить судебные риски и действовать при нарушениях со стороны взыскателя.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Что известно об «АРС Финанс» в 2026 году
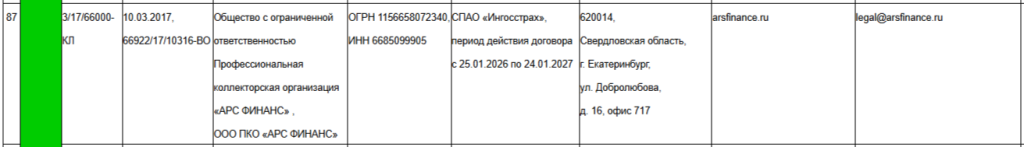
В реестре ФССП ООО ПКО «АРС Финанс» числится как профессиональная коллекторская организация с порядковым номером 87. Для точной проверки компании лучше ориентироваться не только на название, но и на реквизиты — ИНН 6685099905 и ОГРН 1156658072340. Это поможет отличить нужное юридическое лицо от организаций с похожим наименованием.
Информация о ПКО «АРС Финанс» в реестре ФССП
ФССП присвоила компании низкую категорию риска и зеленый индикатор. Эта категория влияет на интенсивность государственного контроля, но не подтверждает законность каждого звонка или сообщения. Если вы считаете, что коллектор нарушает правила общения, сохраняйте СМС, детализацию звонков и записи разговоров.
В реестре также указаны контакты и юридический адрес компании. Если в письме или сообщении фигурирует адрес: город Екатеринбург, ул. Добролюбова, 16, дополнительно сверьте номер офиса, ИНН и домен электронной почты. Иногда официальный сайт агентства не работает, тогда используйте другие подтвержденные каналы связи с взыскателем.
Запись в реестре ФССП подтверждает статус «АРС Финанс», но не доказывает, что конкретный долг принадлежит компании. До оплаты запросите исходный договор займа, уведомление об уступке или сведения о работе по агентскому договору, актуальный расчет задолженности и реквизиты получателя.
С какими долгами работает компания
Судебные дела за 2025–2026 годы показывают, что «АРС Финанс» взыскивает задолженность по потребительским займам и старым банковским кредитам. В делах встречаются договоры, которые заемщики первоначально заключали с МФК «МигКредит», МФК MoneyMan и МК «Траст Альянс». В некоторых спорах компания также продолжает взыскание по ранее вынесенным решениям в пользу банка «ТРАСТ» или просит суд заменить прежнего взыскателя.
Это только подтвержденные судебной практикой примеры, и не полный список партнеров «АРС Финанс». Определять первоначального кредитора по отзывам или форумам будет неправильно. Проверяйте договор, уведомление об уступке и судебные документы по своему долгу.
«АРС Финанс» может участвовать во взыскании в нескольких статусах:
Ситуация
Кто остается кредитором
Что запросить
Кому платить
Право требования уступили «АРС Финанс»
«АРС Финанс»становится новым кредитором
Уведомление об уступке, подтверждение перехода права именно по вашему договору, актуальный расчет
Получателю, указанному в подтвержденных документах и реквизитах
Компания действует по агентскому договору
Банк или МФО остается кредитором
Название кредитора, основание полномочий представителя, расчет, реквизиты
Кредитору или получателю, которого он письменно указал
Уже вынесен судебный акт
Взыскатель указан в приказе, решении или определении о правопреемстве
Копию судебного акта и сведения об исполнительном документе
По актуальным реквизитам взыскателя или в рамках исполнительного производства
Когда кредитор передает право взыскания долга другой компании, это называют цессией или уступкой права требования. Согласно статье 385 ГК РФ, если о смене кредитора уведомляет только новый владелец долга, заемщик может запросить документы, подтверждающие переход требования. Если уведомление поступило от первоначального кредитора, отдельного подтверждения со стороны нового кредитора не требуется. Поэтому перед оплатой проверьте: кто прислал уведомление, совпадает ли номер договора, и кому по документам нужно переводить деньги.
Как проверить требование и сумму
Единого сервиса, где можно узнать задолженность по фамилии сразу перед всеми банками, МФО и коллекторами, нет. База ФССП показывает только долги, по которым уже возбуждено исполнительное производство. Кредитная история помогает проверить кредитора и статус обязательства, но актуальную сумму к оплате нужно запрашивать у владельца требования.
Проверить требование «АРС Финанс» можно в пять шагов:
Найдите ООО ПКО «АРС ФИНАНС» в реестре ФССП по ИНН. Сверьте название, ОГРН, адрес, сайт и электронную почту.
Откройте первоначальный договор займа или кредита. Проверьте номер, дату, сумму и название кредитора.
Запросите основание взыскания. При уступке нужны уведомление и подтверждение перехода права именно по вашему договору. Если «АРС Финанс» действует как представитель, уточните, кто остается кредитором, и на каком основании компания занимается взысканием.
Попросите актуальный расчет. В нем отдельно должны быть указаны основной долг, проценты, неустойка, учтенные платежи и судебные расходы, если они есть.
Проверьте, дошел ли долг до суда. Ищите судебный приказ, решение и исполнительное производство через официальные сервисы, а не по ссылкам из СМС или мессенджера.
Например, заем оформлялся в «МигКредит», а требование пришло от «АРС Финанс». В документах должны совпадать номер договора, первоначальный кредитор и сведения о передаче права требования. Если указан другой договор или в расчете нет уже внесенного платежа, перечислите расхождения в письменном обращении и приложите банковскую выписку или чек.
По статье 10 закона № 230-ФЗ кредитор или его представитель должен ответить на вопросы о просроченной задолженности и ее взыскании не позднее десяти рабочих дней после получения обращения. Поэтому направляйте запрос способом, который позволяет подтвердить его содержание и дату доставки.
Как безопасно оплатить долг
Перед переводом запросите у компании письменные реквизиты: наименование получателя, ИНН, расчетный счет, банк, БИК, корреспондентский счет, назначение платежа и номер договора. Затем сверьте получателя с основанием взыскания. Если долг уступили «АРС Финанс», деньги могут перечисляться новому кредитору. Если компания действует как представитель, получателем может оставаться банк или МФО. Не переводите деньги по ссылке из сообщения, на карту физлица или по реквизитам, которые не удалось подтвердить через официальный канал.
В назначении платежа укажите ФИО заемщика, номер договора и цель перевода, например: «Погашение задолженности по договору займа № ___, ФИО, без НДС». Чек или платежное поручение со статусом исполнения сохраните.
После частичной оплаты запросите новый расчет остатка. А после полного погашения — справку об отсутствии задолженности и подтверждение, что взыскание прекращено.
Если деньги уже списывают по исполнительному документу, не делайте повторный перевод без проверки. Сначала найдите в банковской выписке номер дела, взыскателя и удержанную сумму, затем запросите у банка сведения об исполненном документе и передайте их взыскателю для сверки.
Скидка и рассрочка: какие условия зафиксировать
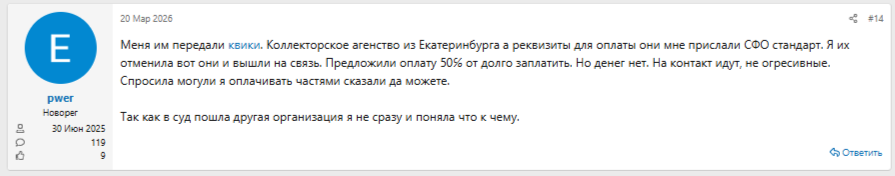
В отзывах встречаются сообщения, что «АРС Финанс» предлагала должникам скидку перед обращением в суд. Но такие публикации не подтверждают наличие постоянной программы, фиксированный размер скидки или право каждого заемщика на рассрочку.
Отзыв с форума «Финдозор» о ПКО «АРС Финанс»
Если нужна рассрочка, направьте письменное обращение. Укажите сумму, которую готовы вносить ежемесячно, дату первого платежа и причину финансовых трудностей. При необходимости приложите документы о доходах, лечении или обязательных расходах. Компания вправе согласиться на новый график или отказать.
До первого платежа обязательно получите письменное соглашение от агентства, в котором должны быть указаны:
полная сумма задолженности до скидки или рассрочки;
размер скидки и итоговая сумма к оплате;
даты и размеры платежей;
последствия нарушения нового графика;
что произойдет с остатком долга после выполнения условий;
что будет с судебным приказом, иском или исполнительным производством, если они уже есть;
когда после полного расчета выдадут справку об отсутствии задолженности.
Не полагайтесь на устное обещание «заплатите сегодня — остальное спишем». В документе должны быть указаны конкретный договор, сумма платежа и точный размер долга, который останется или будет списан после выполнения условий.
Как «АРС Финанс» может взыскивать долг
«АРС Финанс» вправе связываться с должником по телефону, отправлять сообщения и письма, проводить личные встречи и обращаться в суд. Но закон ограничивает частоту и время таких контактов.
По статье 7 закона № 230-ФЗ для контактов взыскателя с должником установлены лимиты. По своей инициативе он вправе звонить не более одного раза в день, двух раз в неделю и восьми раз в месяц. Сообщения можно направлять до двух раз в сутки, четырех раз в неделю и шестнадцати раз в месяц. Кроме того, закон запрещает связываться с должником в определенные часы.
Во время разговора сотрудник обязан назвать себя и организацию. Коллектору нельзя угрожать, оказывать психологическое давление, вводить должника в заблуждение, портить имущество или незаконно сообщать посторонним сведения о задолженности. Контакты с родственниками и другими третьими лицами возможны только с учетом требований закона о согласии. От такого взаимодействия можно отказаться по правилам статьи 4 закона № 230-ФЗ.
Через четыре месяца после возникновения просрочки должник вправе отказаться от непосредственного взаимодействия с взыскателем или вести общение через представителя-адвоката. Порядок установлен статьей 8 закона № 230-ФЗ. Такой отказ ограничивает способы общения, но не списывает задолженность и не мешает кредитору обращаться в суд.
Судебные дела «АРС Финанс» в 2025–2026 годах
Опубликованные судебные акты показывают, что «АРС Финанс» взыскивает долги после уступки права требования, а также участвует в делах по старым судебным решениям. По отдельным делам нельзя определить общий срок обращения компании в суд, но можно увидеть, какие способы взыскания она использует.
В деле № 2-470/2025 Советского районного суда Воронежа спор возник из займа «МигКредит» от 28 мая 2022 года. Право требования перешло к «АРС Финанс» 25 сентября 2023 года. Уже 26 декабря 2023 года был вынесен судебный приказ, но 19 августа 2024 года его отменили. После этого компания обратилась с обычным иском, и 13 февраля 2025 года суд взыскал с заемщика 102 186,24 рубля задолженности и 4 066 рублей госпошлины. Этот пример показывает, что отмена судебного приказа не прекращает спор: взыскатель может повторно обратиться в суд уже в исковом порядке.
В деле № 2-1107/2025 Канского городского суда речь также шла о займе «МигКредит», оформленном 12 мая 2022 года. Право требования было передано «АРС Финанс» 25 сентября 2023 года. 24 апреля 2025 года суд взыскал 96 225 рублей задолженности и госпошлину. При рассмотрении таких споров суд проверяет договор, факт выдачи денег, уступку права требования и расчет задолженности.
Еще одно дело — № 02-5297/2025 Тушинского районного суда Москвы. Оно касалось займа МК «Траст Альянс» от 13 января 2023 года. Право требования перешло к «АРС Финанс» 23 августа 2023 года, а 30 октября 2025 года суд удовлетворил иск компании. Этот пример показывает, что судебная практика «АРС Финанс» связана не только с долгами клиентов «МигКредит».
В деле № 2-7716/2026 Всеволожского городского суда компания взыскивала задолженность по займу MoneyMan. «АРС Финанс» потребовала 75 965,50 рубля, а после вынесения решения 31 марта 2026 года исполнительный лист направили судебным приставам. То есть после суда взыскание может перейти в исполнительное производство.
Есть и дела по старым банковским кредитам. Так, 13 февраля 2026 года Октябрьский районный суд Екатеринбурга рассматривал заявление «АРС Финанс» по делу № 2-5249/2013, связанному с кредитом банка «ТРАСТ». Компания просила выдать дубликат исполнительного листа после замены взыскателя. Дата определения 2026 года в такой ситуации не означает, что сам долг возник недавно: нужно учитывать первоначальное решение и всю историю взыскания.
Судебная практика показывает, что «АРС Финанс» использует судебные приказы, иски и исполнительные документы. При этом единого срока, через который компания обращается в суд после передачи долга, нет. Например, по одному из займов «МигКредит» судебный приказ появился примерно через три месяца после уступки, а окончательное решение по иску было вынесено более чем через год после его отмены.
Если пришел судебный приказ, важно сохранить дату получения. По статьям 128–129 ГПК РФ должник может подать возражения в течение десяти дней со дня получения копии. Если срок пропущен по уважительной причине, можно просить его восстановить. Отмена приказа прекращает приказное производство, но не лишает взыскателя права обратиться с иском.
На что жалуются должники в отзывах на агентство
В отзывах должников на ПКО «АРС Финанс» за 2025 год чаще встречаются три темы: передача долгов «МигКредит», получение справки после погашения и предложения скидки перед обращением в суд. В одном отзыве пользовательница указала, что справку о погашении ей направили почтой, а затем по просьбе продублировали на электронную почту. Однако отдельные сообщения не подтверждают, что такой порядок действует для всех должников.
Отзывы лучше использовать как подсказку, что проверить в своей ситуации:
После уступки запросите документы, подтверждающие переход именно вашего долга к «АРС Финанс».
При контакте с представителем уточните его ФИО, название компании и основание полномочий.
Соглашайтесь на скидку только после получения письменных условий.
После оплаты запросите справку и проверьте, что задолженность закрыта.
Сохраняйте даты, номера телефонов, сообщения и записи разговоров, если возникают спорные контакты.
Главное — оценивать не общий тон отзывов, а документы и действия компании по вашему конкретному долгу.
Куда обращаться при ошибке в долге или нарушении коллектора
Адресат зависит от того, что именно произошло:
Ситуация
Кто рассматривает
Что приложить
Какой результат проверять
Неясна сумма, уступка или учет платежа
АРС Финанс и первоначальный кредитор
Договор, уведомление, свой расчет, банковскую выписку, чеки
Письменный расчет, подтверждение права требования, исправленный остаток или мотивированный ответ
Нарушены время, частота или содержание контактов
ФССП
детализацию, записи разговоров, сообщения, номера телефонов, даты и описание события
Регистрационный номер обращения и ответ по соблюдению закона № 230-ФЗ
Требование заявлено в суде
суд, который рассматривает дело
Возражения, договор, выписки, чеки, свой расчет, доводы о сроке давности при наличии оснований
Определение об отмене приказа или решение по иску
Сообщают угрозы насилием или повреждением имущества
полиция
Запись, сообщения, сведения о свидетелях и времени контакта
Талон-уведомление и решение по сообщению
Долг раскрыли посторонним или спорно используют персональные данные
Роскомнадзор в пределах его компетенции
Сообщения третьим лицам, скриншоты, сведения об отзыве согласия
Зарегистрированное обращение и ответ по обработке данных
Важно разделять нарушение правил взыскания и спор о самом долге. ФССП проверяет, как коллектор взаимодействует с должником. Если вы не согласны с суммой, расчетом или передачей права требования, обращаться нужно к кредитору, а при необходимости — в суд.
Что делать, если долгов стало слишком много
Если платить по всем обязательствам уже не получается, сначала оцените общую долговую нагрузку. Соберите договоры, кредитную историю, судебные акты, сведения об исполнительных производствах, доходах, обязательных расходах и имуществе. Долг перед «АРС Финанс» может быть только частью общей задолженности.
После этого можно обсуждать с кредиторами новый график платежей, использовать предусмотренные законом способы урегулирования или оценить возможность банкротства гражданина с учетом его условий и последствий.
Если непонятно, кому принадлежит долг, правильно ли рассчитана сумма или на какой стадии находится судебное взыскание, документы стоит проверить отдельно. При необходимости юрист поможет подготовить возражения, проверить требования кредитора и учесть задолженность при оценке банкротства. Результат зависит от конкретных обстоятельств и решения суда.
Для вашего удобства подготовили список компаний, консультирующих граждан по процедуре банкротства. В любой из них вы можете получить бесплатную консультацию с юристом, узнать законные способы выхода из непосильной задолженности и получить полное сопровождение «под ключ» на всех этапах дела.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Нужно ли сообщать коллекторам паспортные данные по телефону?
Не передавайте по телефону полный номер паспорта, коды из СМС, данные банковской карты или пароли. Сначала попросите назвать организацию, ИНН, первоначального кредитора и номер договора, затем проверьте сведения и при необходимости направьте письменный запрос. Если компании нужны данные для идентификации, она должна объяснить, какие именно сведения необходимы и как безопасно их передать.
Что делать, если требование пришло однофамильцу?
Сообщите «АРС Финанс», что требование адресовано другому человеку, и попросите прекратить использовать ваш номер телефона или адрес по чужому долгу. Передавайте только те сведения, которые нужны для исправления ошибки, и сохраните копию обращения. Если звонки или сообщения продолжаются, можно обратиться в ФССП. Вопросы неправомерного использования персональных данных можно дополнительно направить в Роскомнадзор.
Может ли родственник оплатить долг за заемщика?
Да, если кредитор принимает такой платеж и по назначению можно определить нужный договор. Укажите ФИО должника и номер договора. До перевода запросите подтвержденные реквизиты, а после оплаты — документ о том, что деньги зачислены именно в счет этой задолженности.
Где проверить, закрыто ли исполнительное производство?
Статус можно проверить в банке данных исполнительных производств ФССП по ФИО и дате рождения. Информация в базе может обновляться с задержкой. После полного погашения сохраните постановление пристава об окончании исполнительного производства. Справка от взыскателя подтверждает отсутствие долга перед компанией, а постановление пристава — завершение конкретного исполнительного производства.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 140