В телефоне появляется сообщение о просрочке, хотя договор был заключен с банком или МФО. Так может действовать коллекторское агентство «Фемида»: кредитор поручил ему взыскание либо передал право требования. До разговора о платеже сверьте юрлицо по ИНН, запросите основание требования и расчет. Эти три проверки отделят реальный долг от ошибки или чужого займа.
Из этой статьи вы узнаете, как правильно проверить долг перед КА «Фемида», выбрать безопасный способ оплаты, защититься от психологического давления и законно отстоять свои интересы.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Джой Мани доступные суммы от 3000 до 100000 ₽, процентная ставка от 0 до 0.8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Умные Наличные сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. ⚡
Что собой представляет «Фемида» и как проверить компанию
ООО ПКО «ДА «Фемида» — профессиональная коллекторская организация из Санкт-Петербурга. Она занимается досудебным и судебным взысканием, покупает долговые портфели и сопровождает исполнение судебных решений. На своем сайте компания указывает две модели работы: по агентскому договору и через покупку прав требования.
Сайт ПКО «Фемида». Изображение взято с сайта dafemida.ru
При агентском договоре кредитором остается банк или МФО, а агентство лишь действует от их имени. При цессии (уступке права) новым кредитором становится «Фемида». От типа договора зависит, у кого запрашивать расчет задолженности и куда переводить деньги.
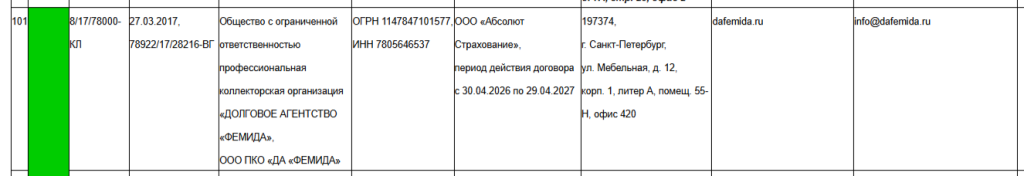
Коллекторское агентство «Фемида» числится в реестре ФССП под порядковым номером 101. У компании низкая категория причинения вреда и ущерба должникам, поэтому она отмечена зеленым цветовым индикатором.
Информация о ПКО «Фемида» в реестре ФССП
На странице сайта агентства dafemida.ru размещены реквизиты агентства, форма оплаты, документы и форма обратной связи. Это официальный сайт организации. Отдельный публичный личный кабинет должника не представлен: искать долг через вход по логину и паролю сайт не предлагает.
Реестр ФССП лишь показывает, что агентство работает легально. Но чтобы требовать деньги, компания должна предъявить дополнительные документы: уведомление от банка, копию договора, соглашение о цессии и подробный расчет долга по датам.
Как «Фемида» взыскивает долги и из-за чего судится
На досудебном этапе представитель агентства может звонить, отправлять сообщения и письма, предлагать оплату или обсуждать график с должником. На рынке взыскания специалисты «Фемиды» работают с займами в МФО и банковскими долгами: компания использует агентскую модель и покупает портфели. Судебные акты 2025–2026 годов подтверждают оба источника требований: в делах встречаются микрозаймы, а в решении Первомайского районного суда Омска от 24 марта 2026 года описана уступка долга по кредитной карте Т-Банка.
Способ общения ограничивает статья 7 закона № 230-ФЗ. Телефонные переговоры по инициативе взыскателя допускаются не чаще одного раза в сутки, двух раз за семь дней подряд и восьми раз в месяц. В будни нельзя звонить с 22:00 до 08:00, в выходные и праздники — с 20:00 до 09:00 по местному времени должника. Личная встреча допускается не чаще одного раза в неделю.
В разговоре сотрудник должен назвать себя и организацию, а также сообщить сведения о кредиторе и просрочке. Угрозы, давление, унижающие выражения и введение в заблуждение запрещены. Сведения о долге нельзя раскрывать родственникам, коллегам или другим третьим лицам без необходимых согласий. Если третье лицо отказалось от общения, контакт нужно прекратить.
Если долг не погашен, компания обращается к мировому судье за судебным приказом либо подает иск. Приказ выносят без заседания и вызова сторон. У должника есть десять дней со дня получения копии, чтобы представить возражения, — этот срок закреплен в статье 128 ГПК РФ. После своевременных возражений судья отменяет приказ, а взыскатель сохраняет право подать обычный иск.
В 2025–2026 годах споры с коллекторами сводятся к двум основным сценариям: стандартное массовое взыскание и случаи, когда заемщик оспаривает сам факт долга. Главные различия:
Ситуация
Судебная практика
Что это значит для должника
Взыскание микрозайма
В деле № 02-1512/1/2025 мировой судья 12 сентября 2025 года вынес приказ по требованию «Фемиды»; приказ вступил в силу 16 октября 2025 года
Проверяйте почту и судебные уведомления. При несогласии возражения подают в суд, который вынес приказ
Проверка бесспорности требования
В определении Третьего кассационного суда от 10 июля 2025 года № 8Г-10210/2025 рассматривалась жалоба по приказу о микрозайме на 12 875 рублей
Разногласия по сумме или договору недостаточно просто обсудить с колл-центром. Их нужно оформлять официально — подавать письменные заявления или обращаться в суд
Обычный иск о задолженности
В решении по делу № 2-26/2025 от 10 января 2025 года суд взыскал основной долг и проценты, но отказал «Фемиде» в части заявленных расходов
Если коллекторы подали полноценный иск, в суде можно оспорить расчет долга, законность его продажи и дополнительные расходы
Человек не заключал заем
В деле № 2-1202/2025 Красногорский районный суд Каменска-Уральского признал договор незаключенным, обязал прекратить обработку персональных данных и взыскал компенсацию; решение принято 13 октября 2025 года
Одной отмены приказа мало: отдельно требуются исправление кредитной истории, прекращение обработки данных и спор о договоре
Спор продолжается в 2026 году
Московский городской суд 1 июня 2026 года принял частную жалобу по делу № 33-27904/2026 о недействительности договоров, обработке данных и компенсации
Промежуточное определение суда — это еще не конец дела. Важно дождаться финального решения суда и следить за его статусом
Массовое приказное взыскание
В деле № 02-0621/2/2026 мировой судья вынес приказ о взыскании по договору займа; он вступил в силу 23 мая 2026 года
Судебный приказ остается одним из основных способов взыскания небольших договорных долгов
Судебные споры не дают полной статистики, но показывают два регулярных сценария: «Фемида» подает иски по выкупленным задолженностям, а заемщики оспаривают сумму долга, законность договора, работу с данными или ошибки в кредитной истории.
Как узнать сумму и оплатить долг
Чтобы узнать задолженность, позвоните в организацию или направьте письменный запрос. Укажите ФИО, номер договора из сообщения, прежнего кредитора и удобный способ ответа. Не отправляйте скан паспорта в ответ на случайное СМС: сначала сверьте адрес сайта, ИНН и домен почты.
Основные контакты и реквизиты опубликованы самой компанией:
получатель банковского перевода: ООО ПКО «ДА «Фемида»;
расчетный счет: 40702810132430000091;
БИК: 044030786;
корреспондентский счет: 30101810600000000786.
Узнать задолженность по фамилии без дополнительной идентификации небезопасно. В базе могут оказаться ваши полные тезки с чужими договорами, к тому же размер задолженности — это конфиденциальная личная информация. Публичного поиска по фамилии на сайте нет. По телефону или почте попросите сотрудника агентства сообщить номер и дату договора, первоначального кредитора, дату уступки либо реквизиты агентского поручения, детализацию основного долга и процентов, а также учтенные платежи.
Компания должна ответить на вопросы о просрочке и взыскании не позднее десяти рабочих дней со дня получения обращения. Такой срок установлен статьей 10 закона № 230-ФЗ. Отправляйте запрос так, чтобы сохранить текст, дату доставки и ответ.
Прежде чем переводить деньги, проверьте главное:
Сверьте наименование и ИНН в сообщении с реестром ФССП и сайтом ФНС.
Узнайте роль компании. При агентском договоре уточните, кто принимает платеж. При цессии запросите доказательства перехода права.
Сопоставьте расчет с договором и банковской выпиской. Отдельно проверьте основной долг, проценты, неустойку, судебные расходы и уже внесенные суммы.
Подтвердите реквизиты по номеру с официального сайта: не переходите по ссылке из сообщения.
Укажите в назначении платежа ФИО и номер договора, как требует сайт компании. Сохраните чек.
После полного расчета запросите письменное подтверждение об отсутствии задолженности и проверьте обновление кредитной истории.
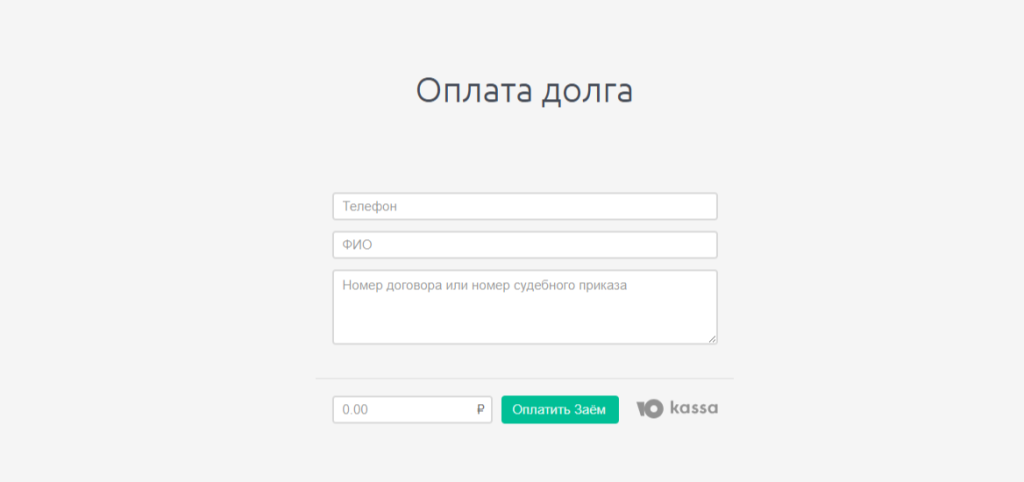
На сайте есть форма оплаты. Нужно ввести телефон, ФИО, сумму, номер договора и точный размер долга. Второй вариант — банковский перевод по опубликованным реквизитам. Если сумма спорная, сначала получите точный расчет: ведь платеж сам по себе не объяснит, какую часть требования кредитор учел.
Форма оплаты на сайте ПКО «Фемида». Изображение взято с сайта dafemida.ru
При смене кредитора «Фемида» должна подтвердить переход права документами. Пока доказательств нет, вы имеете законное право не платить (исключение — если вас письменно уведомил сам банк). Такая пауза нужна, чтобы должник не перевел деньги посторонним, но сам долг от этого никуда не исчезает.
Как ведут себя с должниками: что можно понять из отзывов
Публичные отзывы на организацию немногочисленны и не образуют надежную статистику. В старых отзывах заемщики описывают спокойный тон и готовность обсуждать оплату. На профильных форумах встречается другая тема: долгое отсутствие контактов сменяется заявлением о судебном приказе, а люди спорят с расчетом и дополнительными судебными расходами.
Чужие истории в интернете лишь показывают, как бывает. Если «Фемида» временно перестала звонить, это не значит, что про долг забыли — возможно, компания просто готовит иск в суд. И конечно, вежливый разговор с оператором не заменяет официальных документов и точного расчета.
Оценивайте действия коллекторов по конкретным фактам:
во сколько и сколько раз звонили;
назвал ли сотрудник себя, компанию и кредитора;
звучали ли угрозы или вводящие в заблуждение утверждения;
раскрыли ли сведения о долге третьему лицу;
ответила ли компания на письменный запрос в течение десяти рабочих дней;
совпадает ли сумма в сообщении с документами.
Сохраните сообщения, записи разговоров, детализацию звонков, конверты и ответы. Эти материалы позволяют проверить конкретный эпизод, тогда как отзывы на форумах передают только впечатление автора.
Что делать при ошибке, нарушении или судебном приказе
Дальнейшие действия зависят от ситуации. Пожаловаться на навязчивые звонки, оспорить сумму долга и отменить судебный приказ — это три совершенно разные процедуры.
Что произошло
Куда обратиться
Что приложить
Какой результат проверять
Сумма непонятна или платеж не учтен
В «Фемиду» и, при агентской модели, прежнему кредитору
Договор, выписку, чеки, свой расчет
Письменный расчет и учет конкретного платежа
Нет доказательств уступки
Новому и первоначальному кредитору
Уведомление, сообщение взыскателя, номер договора
Документ о переходе права и данные нового кредитора
Звонки поступают чаще лимита, ночью или с угрозами
В территориальный орган ФССП
Детализацию, записи, сообщения, даты и номера
Проверку порядка взаимодействия по закону № 230-ФЗ
Долг раскрыли посторонним
В ФССП; по вопросу обработки данных — в Роскомнадзор
Сообщения третьему лицу, запись разговора, сведения о номере
Проверку общения и обработки персональных данных в пределах компетенции ведомства
Пришли угрозы насилием или повреждением имущества
В полицию
Записи, сообщения, данные свидетелей
Регистрацию сообщения и процессуальную проверку
Получен судебный приказ, а с долгом есть спор
Мировому судье, который вынес приказ
Возражения, конверт или сведения о дате получения
Определение об отмене приказа; спор затем может перейти в иск
Заем оформил другой человек
В МФО, БКИ, полицию и суд по обстоятельствам
Кредитный отчет, заявление о споре, документы о неполучении денег
Прекращение взыскания по спорному договору и исправление кредитной истории при подтверждении оснований
При нарушении правил общения ФССП проверяет действия взыскателя. Суд решает, существует ли долг, и верно ли он рассчитан. Полиция проверяет сообщения о возможном преступлении, а Роскомнадзор — вопросы обработки персональных данных. Жалоба на коллектора не отменяет задолженность, поэтому спор с требованием ведите отдельно.
После четырех месяцев просрочки по статье 8 закона № 230-ФЗ должник может направить заявление об отказе от непосредственного общения. Но с 2025 года правила изменились: если у коллекторов уже есть судебное решение или исполнительный лист, ваш официальный отказ от общения приостанавливается на два месяца. В этот период они снова могут законно звонить и писать вам. Поэтому, прежде чем отправлять заявление об отказе от взаимодействия, проверьте, на каком этапе находится взыскание.
Итак, стратегия защиты состоит из четырех этапов: проверить юрлицо, понять роль «Фемиды» (агент или новый владелец), перепроверить расчет суммы и выбрать тактику защиты. Помните: для любой долговой компании запись в реестре — это лишь общее право работать на рынке взыскания. Для вас же гораздо важнее документы по вашему конкретному договору. Если у вас накопилось много претензий — и к самому займу, и к его продаже, и к судебному решению — лучше обратиться к юристу. Он поможет выстроить четкую позицию, хотя итоговый результат всегда зависит от силы ваших доказательств в суде.
Также должник вправе объединить непосильные долги по кредитам и займам и списать их как безнадежные в процедуре банкротства. Подготовили список компаний по банкротству граждан. В любой из них вы можете получить бесплатную консультацию по задолженности у юриста, узнать законные способы решения проблемы и получить полное сопровождение процедуры банкротства «под ключ» на всех ее этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Да, согласно статье 313 ГК РФ, кредитор обязан принять платеж от третьего лица, если это не противоречит договору. Главное — правильно заполнить платеж, чтобы он не потерялся. В назначении обязательно укажите ФИО должника и номер договора, а после оплаты сохраните чек. Перед переводом лучше уточнить в «Фемиде» актуальную сумму и реквизиты.
Обязана ли «Фемида» дать скидку или рассрочку?
Нет, это их право, а не обязанность. Вы можете направить им письменное предложение: указать комфортную сумму платежей, даты и источник дохода. Но помните: вносить деньги по новому графику можно только после того, как «Фемида» пришлет письменное согласие, где четко прописано, как именно уменьшится ваш долг.
Что проверить после последнего платежа?
После последнего платежа сразу запросите у «Фемиды» справку об отсутствии долга и сохраните все чеки. Через некоторое время проверьте свою кредитную историю: если информация не обновилась, оспаривайте это в бюро кредитных историй и у самого коллектора, приложив доказательства оплаты.
Можно ли общаться с коллекторами только через адвоката?
Да, вы имеете право перенаправить все звонки и письма на своего представителя. По закону им может быть только действующий адвокат: обычный юрист без статуса адвоката не подойдет. Для этого отправьте в «Фемиду» специальное заявление с его контактами. Если статус адвоката не подтвердится, коллекторы письменно откажут и продолжат связываться с вами напрямую.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 31