Внезапное уведомление от коллекторского агентства «Голиаф» — не повод спешно закрывать долг. Первым делом нужно убедиться, что требования законны, а сумма рассчитана без скрытых комиссий и лишних штрафов. В этой статье разбираем, как правильно проверить агентство «Голиаф», защитить свои права и выстроить диалог с коллекторами: от получения скидки до отмены судебного приказа.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
На связи «Голиаф»: что проверить перед ответом
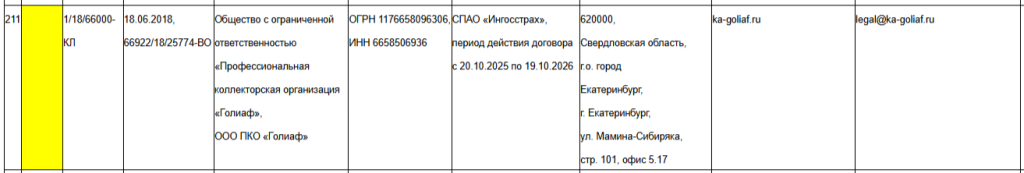
ООО ПКО «Голиаф» включено в государственный реестр профессиональных коллекторских организаций ФССП. В таблице агентство числится под порядковым номером 211. У компании значительная категория причинения вреда и ущерба должникам, поэтому желтый цветовой индикатор.
Информация о ПКО «Голиаф» в реестре ФССП
Категорию определяют с учетом количества и видов нарушений за предыдущий календарный год, установленных вступившими в силу судебными решениями и постановлениями по административным делам. Такие организации находятся под более пристальным надзором ФССП согласно постановлению Правительства РФ № 2272.
Желтый индикатор — причина сохранять сообщения и внимательно проверять действия взыскателя. При этом сам индикатор не раскрывает, какое нарушение учитывалось при присвоении категории и коснутся ли прошлые ошибки агентства именно вашего дела.
Номер разрешения на работу агентства — 1/18/66000-КЛ, ОГРН — 1176658096306, ИНН 6658506936. Эти данные помогают отличить зарегистрированную организацию от постороннего отправителя, который использует похожее название.
Действуйте последовательно:
Откройте реестр ФССП самостоятельно и найдите строку 211, не переходя по ссылке из сообщения взыскателя.
Сверьте полное название, ИНН и ОГРН, адрес в Екатеринбурге, электронную почту legal@ka-goliaf.ru и официальный сайт ka-goliaf.ru. Телефон, страница оплаты и реквизиты из сообщения также должны совпадать с данными из официального источника.
Отдельно проверьте документы по своему долгу: первоначального кредитора, номер договора, основание требования и расчет суммы.
Правильные реквизиты в письме лишь доказывают, что агентство действительно существует. Но эти сведения ничего не расскажут о том, имеет ли компания право требовать долг, и верно ли рассчитана сумма.
Как проверить, почему агентство требует деньги
Сначала установите, кем выступает «Голиаф»: новым кредитором, который купил право требования, или представителем прежнего кредитора. При покупке долга происходит уступка требования, или цессия. Сам долг при этом не возникает заново, но взыскатель должен подтвердить, откуда у него право требовать деньги по вашему договору.
Запросите у компании уведомление о переходе права требования или о привлечении представителя, сведения о первоначальном кредиторе и договоре, основание полномочий, подробный расчет долга по периодам и реквизиты получателя. Для первичной сверки в ответе должны быть данные, по которым можно однозначно узнать ваше обязательство: прежний и новый кредиторы, номер и дата договора, дата перехода требования, сумма с разбивкой на основной долг, проценты и другие начисления, а также реквизиты для оплаты.
Если уведомление направило агентство «Голиаф», запросите документ или выписку, которые связывают уступку именно с вашим договором. Если о новом кредиторе письменно сообщил прежний кредитор, отдельный полный текст договора цессии для первичной проверки не требуется. Статья 385 Гражданского кодекса РФ позволяет не исполнять обязательство новому кредитору до предъявления доказательств перехода права.
Кредитор обязан уведомить вас о привлечении коллекторов или уступке долга в течение 5 рабочих дней. Сведения вносят в Федресурс, а должнику отправляют извещение заказным письмом, вручают лично под расписку, через Госуслуги или способом из договора согласно статье 9 закона № 230-ФЗ. При этом отсутствие на руках полного договора цессии само по себе не аннулирует долг: оценивать нужно весь комплект доказательств.
Дела с кредитами Газпромбанка, Сбербанка или займом в МКК «Арифметика» — это лишь частные примеры долгов, которые взыскивал «Голиаф». Список банков и МФО, с которыми работает агентство, гораздо шире. Выяснить, какой именно кредитор передал ваш долг, можно только из официального уведомления и документов по вашему договору.
Если название кредитора, номер договора или периоды начислений не совпадают с вашими данными, составьте письменное возражение и запросите корректный расчет. До получения ответа ничего не платите. Любая частичная оплата «вслепую» только усложнит сверку: коллекторы могут зачислить ваши деньги не на погашение основного долга, а на уплату штрафов и пени.
Чего ждать от взыскания коллекторов
Федеральный закон № 230-ФЗ разрешает взыскателю связываться с должником по телефону, сообщениями и при личных встречах, но ограничивает время, частоту и содержание контактов. Угрозы, обман, давление и разглашение сведений о долге третьим лицам запрещены. Номер телефона или сведения об отправителе сообщения нельзя скрывать.
Телефонные переговоры допускаются не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Ограничения и другие правила взаимодействия закреплены в статье 7 закона № 230-ФЗ. Лимит установлен для состоявшихся телефонных переговоров. Неотвеченные вызовы тоже записывайте отдельно: такая отчетность покажет общую картину контактов, если потребуется жалоба.
Ведите журнал контактов: записывайте дату, время, номер, имя собеседника и суть разговора, сохраняйте записи звонков и скриншоты сообщений. Если взыскатель превысил лимит, угрожает, вводит в заблуждение или сообщает о долге посторонним, эти материалы помогут охарактеризовать конкретный эпизод в жалобе. В жалобе избегайте эмоций и общих фраз. Ведомствам и суду нужны факты: точные даты, описание конкретных нарушений и подтверждающие документы — от распечатки звонков до копий уведомлений.
Долг подтвердился: можно ли договориться и как рассчитаться?
Если долг действительно есть, а рассчитаться одним платежом не получается, запросите индивидуальные условия. В разделе вопросов и ответов «Голиаф» сообщает о возможности предложить скидку и подобрать график платежей. Помните, что таким образом коллекторы приглашают должников к переговорам, но не гарантируют какие-либо льготы: конкретных размеров скидки компания не приводит.
До первого платежа по задолженности обязательно запросите письменное уведомление от агентства. В нем должны быть указаны итоговая сумма, даты и размеры платежей, последствия пропуска, порядок учета денег и условие, после выполнения которого обязательство считается полностью исполненным. Если обещано частичное списание, из документа должно быть ясно, какую сумму спишут и при каком условии. Устная договоренность по телефону не позволяет надежно подтвердить эти условия при споре.
оплата банковской картой и через Систему быстрых платежей.
В форме нужно указать ФИО должника и номер договора. Перед подтверждением еще раз сверьте получателя, номер договора, назначение и сумму, а также проверьте комиссию выбранного способа.
После перевода сохраните чек и письменные условия договоренности. Сопоставляйте каждый платеж с графиком и остатком в личном кабинете. Когда последний платеж отразится, запросите справку о погашении: она понадобится, если позже возникнет спор об остатке задолженности.
Когда коллекторы обращаются в суд
«Голиаф» регулярно подает в суд на должников, но предсказать точный срок — через сколько месяцев или лет это произойдет — невозможно.
Поводы для обращения в суд тоже бывают разными:
взыскание основного долга и процентов по кредиту или микрозайму;
индексация ранее присужденной суммы или доначисление процентов;
замена взыскателя (процессуальное правопреемство), когда «Голиаф» оформляет в суде передачу долга от банка.
Поэтому, получив судебное письмо, первым делом выясните: что это за документ (судебный приказ или исковое заявление), и о каком конкретно займе идет речь.
На первом этапе не нужно разбираться во всех процессуальных терминах. Достаточно определить, какой именно судебный документ вы получили:
судебный приказ — запишите дату получения и сразу проверьте срок и порядок подачи возражений;
повестку или копию иска — найдите дело на официальном сайте суда, проверьте дату заседания и подготовьте документы по расчету;
решение, определение об индексации или замене взыскателя — запросите исходный судебный акт и проверьте, относится ли он к вашему договору.
Например, в деле № 88-10006/2025 спор прошел последовательность «судебный приказ → отмена приказа → иск». «Голиаф» взыскивал с должника 62 749,77 рублей процентов по кредиту Газпромбанка. Районный суд удовлетворил требование, а апелляция и кассация признали это решение законным. Это дело касается начисления процентов после уже вынесенного ранее решения суда, а не обычного спора по микрозайму. Если вы получили судебный приказ от «Голиафа», первым делом проверьте дату его вручения. У вас есть всего 10 дней на отмену — подробную инструкцию о том, как отменить судебный приказ по займу ранее уже разбирали.
Судебная активность продолжилась и в 2026 году. Кировский районный суд Уфы в деле № 2-3593/2026 12 мая 2026 года заочно взыскал в пользу «Голиафа» 150 469,82 рублей по договору займа и 5 514 рублей госпошлины. Ключевое слово здесь — «заочно»: должник не реагировал на уведомления и потерял шанс снизить сумму или оспорить требования. И хотя каждый случай индивидуален, этот пример наглядно показывает: судебные письма нельзя игнорировать.
Иногда коллекторы требованием из суда пытаются индексировать очень старые долги. В деле № 88-17341/2025 «Голиаф» оформил замену кредитора (правопреемство) после Сбербанка и потребовал проиндексировать сумму по судебному решению аж от 2013 года. Если вам пришел подобный документ, внимательно проверьте: первичное решение суда, законность замены взыскателя и сам расчет индексации.
Если суммы не совпадают, а агентство игнорирует ваши письменные претензии, сохраните доказательства: они понадобятся для возражений, а в подходящей ситуации — для обращения в суд с требованием к МФО.
Публичные отзывы о коллекторской компании «Голиаф» в 2026 году чаще всего касаются взыскания старых долгов, внезапных судебных приказов, спорных остатков после оплаты и сложностей в получении рассрочки. Такие сообщения показывают, какие документы проверить в своей ситуации. Но с помощью отзывов нельзя доказать нарушение агентства, размер остатка, предоставление скидки или выбранную компанией судебную тактику.
Поскольку авторы в интернете не подтверждают личность и редко прикладывают документы, сопоставляйте любой отзыв со своей ситуацией: договором, чеками, официальными ответами агентства и карточкой дела на сайте суда.
Итак, чтобы разобраться с долгом перед агентством «Голиаф» и не переплатить лишнего, действуйте по четкому алгоритму. Начните с трех ключевых шагов: проверьте компанию по реестру ФССП, запросите документы по задолженности и решите, как поступать дальше, опираясь на факты.
Дальнейшие действия зависят от вашей ситуации:
Если сумма сходится и долг подтвержден, можно обсуждать скидку или рассрочку, но все договоренности фиксируйте только в письменном виде.
Если нашли ошибки в расчетах или данных, составьте и отправьте коллекторам письменное возражение.
Если взыскатели нарушают закон, зафиксируйте нарушения (сохраните детализацию, скриншоты или записи) для официальной жалобы. Когда пришло письмо из суда, срочно проверьте вид судебного акта и не пропускайте сроки на ответ.
Помните, что непосильные долги по кредитам и займам можно объединить и списать как безнадежные в процедуре банкротства. По закону № 127-ФЗ коллекторам и приставам запрещено взаимодействовать с должников, вступившим в такую процедуру. Все кредитные долги приостанавливаются, а пени по ним перестают начисляться.
Подготовили список компаний по банкротству граждан. В любой из них вы можете получить бесплатную консультацию по задолженности с юристом, узнать законные способы решения проблемы и получить полное сопровождение процедуры банкротства «под ключ» на всех ее этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Должно ли ПКО «Голиаф» присылать весь договор цессии?
Нет, весь многостраничный документ агентство присылать не обязано. Однако по закону вы имеете право не платить новому кредитору, пока он не докажет, что долг теперь принадлежит ему. Для этого достаточно выписки из договора цессии или официального уведомления от банка. Отсутствие у вас на руках полного текста договора не аннулирует сам долг, но дает право требовать подтверждения прав взыскателя.
Где узнать номер договора для оплаты?
На странице сайта для оплаты компания предлагает войти в личный кабинет и узнать информацию там. Также получить сведения можно по телефону 8 800 505-16-49.
Сколько зачисляется платеж?
Компания указывает срок от нескольких часов до пяти дней. Сохраняйте чек, пока платеж не появится в личном кабинете и не будет учтен в остатке долга.
Можно ли получить справку о погашении?
В личном кабинете заявлена возможность запросить такую справку. Сделайте это после отражения последнего платежа и сохраните документ вместе с чеками и письменными условиями договоренности.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 131