Коллекторское агентство «Лира» прекратило работу еще в январе 2026 года: его исключили из реестра ФССП. Официальный сайт компании больше не открывается, поэтому на электронный адрес для связи надеяться тоже не стоит. Однако закрытие агентства не означает, что про долги забыли: само обязательство никуда не исчезло. Но отправлять деньги по старым квитанциям или ссылкам из сообщений не стоит. До совершения платежа нужно выяснить, кто на данный момент является законным владельцем долга.
В статье пошагово объясняем, как установить актуального кредитора, запросить подтверждающие документы и каким способом рассчитаться.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Джой Мани доступные суммы от 3000 до 100000 ₽, процентная ставка от 0 до 0.8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Умные Наличные сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. ⚡
Что случилось с агентством
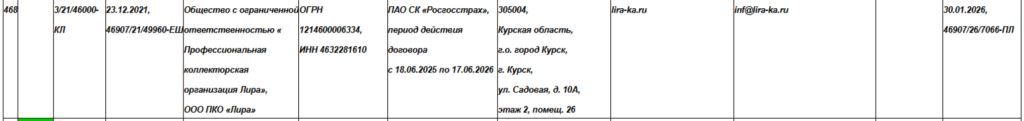
30 января 2026 года ФССП исключила ООО ПКО «Лира» из государственного реестра профессиональных коллекторских организаций. Номер решения: 46907/26/7066-ПЛ. С этой даты компания утратила статус профессиональной коллекторской организации: такой статус возникает только после включения в реестр и прекращается в день решения об исключении. Это следует из статьи 14 и статьи 16 закона № 230-ФЗ.
При этом само юридическое лицо никто не закрывал. По данным сервиса ФНС «Прозрачный бизнес» на август 2026 года, ООО «Лира» (ИНН 4632281610, ОГРН 1214600006334) все еще числится действующей организацией. После утраты специального статуса компания убрала из названия слова «профессиональная коллекторская организация» и с февраля 2026 года называется ООО «Лира». Согласно статье 13 закона № 230-ФЗ на такое переименование выдается 30 рабочих дней после исключения из реестра.
Сверить организацию помогают реквизиты:
прежнее полное название: ООО «Профессиональная коллекторская организация Лира»;
текущее название: ООО «Лира»;
ИНН: 4632281610;
ОГРН: 1214600006334;
адрес: 305004, г. Курск, ул. Садовая, д. 10А, этаж 2, помещ. 26;
Официальный сайт компании перестал открываться — доменное имя больше не определяется. Это означает, что ни сам прежний сайт, ни электронная почта на его адресе больше не подходят для связи. Использовать их, чтобы запросить новые реквизиты или получить подтверждение оплаты, не получится.
Исключение «Лиры» из реестра ликвидировало статус коллектора, но само по себе не отменило задолженности заемщиков. С кем теперь расплачиваться по долгу зависит от ситуации: при агентском договоре деньги переводят в банк или МФО, при цессии — новому владельцу, а при открытом исполнительном производстве — строго по реквизитам ФССП.
Как понять, кому принадлежит долг
Одна и та же компания могла участвовать во взыскании в разных ролях. По агентскому договору «Лира» действовала в интересах банка, МФО или другого кредитора. При уступке права требования, которую в быту называют продажей долга, компания сама становилась новым кредитором. От этой разницы зависит, у кого запрашивать расчет, и куда перечислять деньги.
Кредитор должен был сообщить заемщику о привлечении представителя или о переходе требования к другому лицу. По действующей редакции статьи 9 закона № 230-ФЗ сведения вносят в Федресурс и направляют должнику в течение пяти рабочих дней. Уведомление может прийти заказным письмом, по согласованной электронной почте или телефону, через Госуслуги либо другим способом из договора.
Действуйте согласно документу, который получили:
Что указано в документе
Кто остается кредитором
Что запросить перед оплатой
Кому платить
«Лира» действует по агентскому договору или от имени кредитора
Банк, МФО либо иной названный кредитор
Письмо кредитора о том, кто теперь ведет взыскание, актуальный расчет и реквизиты
Кредитору или получателю, которого он письменно подтвердил
Право требования уступлено ООО ПКО «Лира» или ООО «Лира»
ООО «Лира», пока нет документов о следующей уступке
Уведомление об уступке, доказательства перехода права, расчет по датам и текущие реквизиты
Действующему кредитору после сверки ИНН, договора и счета
Пришло уведомление о новой уступке после «Лиры»
Последний указанный новый кредитор
Последнее уведомление, цепочку переходов и реквизиты нового получателя
Последнему кредитору, указанному в подтвержденном уведомлении
Возбуждено исполнительное производство
Взыскатель из постановления, исполнение ведет пристав
Номер производства, остаток долга и назначение платежа
По реквизитам из постановления или официального сервиса ФССП
По статье 385 ГК РФ должник вправе не переводить деньги новому взыскателю, пока тот не предъявит договор цессии. Исключение — если о продаже долга письменно уведомил банк.
Пленум Верховного Суда РФ в постановлении № 54 уточнил два принципиальных момента. Во-первых, если должник выплатил деньги прежнему кредитору до того, как его официально уведомили о продаже, такой долг считается полностью погашенным: требовать деньги второй раз новый владелец не имеет права. Во-вторых, уведомление считается доставленным с момента, когда письмо пришло на почтовый адрес должника из договора, даже если он не прочел его.
Какие документы запросить до перевода денег
Начните с обращения к банку, МФО или другому взыскателю, указанному в исходном договоре. Используйте его официальный сайт, приложение, отделение или адрес из ЕГРЮЛ. Если в документах владельцем требования названа сама «Лира», отправьте заказное письмо по действующему адресу ООО «Лира» из ФНС. Электронное письмо на старый домен можно продублировать, но рассчитывать только на него рискованно.
В обращении запросите:
полное название и ИНН текущего кредитор;
основание требования: номер и дату договора кредита или займа;
документ о полномочиях представителя либо доказательства уступки права требования;
расчет долга по датам с отдельными суммами основного долга, процентов, неустойки и учтенных платежей;
банковские реквизиты получателя и назначение платежа;
порядок получения справки после полного погашения;
Текст обращения может быть таким:
«Прошу сообщить, кто является кредитором по договору № ___ от ___ на текущую дату. Прошу направить документы о полномочиях представителя или переходе права требования, расчет задолженности по датам, актуальные банковские реквизиты и порядок подтверждения полного погашения.»
Кредитор и его представитель обязаны ответить на вопросы о просрочке и взыскании не позднее десяти рабочих дней со дня получения обращения. Срок установлен статьей 10 закона № 230-ФЗ. Сохраните текст запроса, почтовый чек, опись вложения или подтверждение отправки через приложение: эти документы покажут, когда адресат получил обращение.
Кому платить после исключения «Лиры» из реестра
Сперва определите статус бывшего агентства по вашему договору, а затем запросите у текущего взыскателя письменное подтверждение суммы и банковских реквизитов.
Если «Лира» была представителем банка или МФО
По агентскому договору долг остается у первоначального кредитора. После исключения представителя из реестра запросите у банка или МФО новый способ оплаты и актуальный расчет.
Например, МФО поручила «Лире» вести переговоры, но заемщику не сообщали о продаже долга. В такой ситуации заемщик открывает приложение МФО или обращается по официальному адресу, получает расчет и платит кредитору. После перевода нужно сохранить чек и запросить справку о полном погашении либо новый остаток.
Если «Лира» выкупила долг
Исключение из реестра не аннулирует состоявшуюся уступку. Компания «Лира» остается действующим юрлицом и может сохранить право требования, пока его не передали другому кредитору или не прекратили по иному основанию.
Перед платежом проверьте:
ИНН получателя;
номер исходного договора;
основание перехода прав;
сумму по датам.
Если реквизиты прислал неизвестный отправитель, запросите их повторно по официальным контактам. В назначении платежа укажите номер договора и период, а после перевода потребуйте документ об учете суммы.
Если долг передали еще раз
При нескольких уступках ориентиром служит последнее подтвержденное уведомление. Пункт 2 статьи 385 ГК РФ защищает должника, который исполнил обязательство в соответствии с уведомлением о последнем переходе права. Поэтому дата документа важна: сравните ее с датой старого письма от «Лиры» и проверьте нового кредитора по ИНН.
Если взысканием занимается пристав
В постановлении пристава всегда указаны номер дела, имя взыскателя, точная сумма и срок для добровольной оплаты. Переводить деньги нужно строго по реквизитам из этого документа или через официальный сервис на сайте ФССП. Никакие ссылки из СМС от бывшего коллектора для этого не нужны.
После оплаты проверьте остаток в исполнительном производстве. Обновление статуса может занять время, поэтому сохраните банковский чек и при необходимости направьте его приставу через официальный канал связи.
Если кредитор не объявился
Часто случается путаница: банк ссылается на «Лиру», старый сайт не работает, а нового уведомления о смене взыскателя так и не приходило. В этой ситуации соберите все документы: договор, переписку с коллекторами и банком, все расчеты и ответы сторон.
Если кредитор исчез, отказывается принимать деньги или непонятно, кому платить, то по статье 327 ГК РФ разрешено внести сумму долга в депозит нотариуса или суда. Это надежный способ не попасть в просрочку по чужой вине.
Но учтите, что воспользоваться депозитом нотариуса можно только по строго установленным законом причинам. Нотариус потребует подтверждающие документы по кредиту и официальное обоснование, почему должник не может рассчитаться обычными способами.
Поэтому алгоритм действий такой: сначала направьте письменные запросы всем возможным кредиторам, а затем проконсультируйтесь у нотариуса, подходит ли ваша ситуация для открытия депозита.
Что делать, если деньги перевели по старым реквизитам
Например, в банковской выписке видно, что платеж прошел, но текущий кредитор не уменьшил сумму долга. Ситуация может произойти из-за задержки в обработке платежа, смены владельца долга или потому, что вы перевели деньги какой-то другой компании.
Действуйте по порядку:
Скачайте чек и выписку, где видны дата, сумма, получатель, счет и назначение платежа.
Направьте текущему кредитору заявление о зачете платежа и приложите чек.
Запросите у получателя подтверждение, на каком основании он принял деньги и куда их направил.
Если платеж не учли, потребуйте письменный ответ с расчетом остатка.
При споре о получателе передайте юристу договор, уведомления, переписку и банковские документы.
Сам факт перевода по старому счету еще не дает гарантии, что долг погашен. Все зависит от того, были ли у получателя денег законные полномочия по обязательству на дату перевода. Поэтому не повремените с повторным переводом, пока кредитор письменно не подтвердит статус первой суммы.
Если продолжают звонить от имени «Лиры»
Сначала попросите звонящего назвать полное юридическое наименование, ИНН, заимодавца, номер договора и основание взаимодействия. Фраза «мы из Лиры» недостаточна: после исключения из реестра юрлицо утратило статус ПКО и переименовалось в ООО «Лира».
Звонить и требовать возврата просрочки могут только те, кому разрешено по статье 5 закона № 230-ФЗ: банк, МФО либо профессиональные взыскатели, состоящие в официальном реестре ФССП. Обычные компании или ликвидированные агентства делать это не имеют права. Если вам продолжают звонить от имени старой ПКО, обязательно фиксируйте разговоры и проверяйте статус звонящих на сайте приставов.
Любой коллектор, даже действующий по закону, обязан соблюдать ограничения на общение. Он может звонить не чаще одного раза в сутки (двух раз в неделю, восьми в месяц), а сообщения отправлять — максимум два раза в сутки (четыре в неделю, шестнадцать в месяц). Ночью вас тревожить запрещено: в будни с 22:00 до 08:00, а в выходные и праздники — с 20:00 до 09:00 по вашему местному времени.
Для жалобы сохраните сведения, которые подтверждают конкретное нарушение:
номера телефонов, даты и время звонков;
записи разговоров и голосовые сообщения;
снимки экрана с текстом и отправителем;
письмо или уведомление, где назван кредитор;
ваш запрос документов и ответ на него;
выписку или расчет, если спор связан с суммой.
Дальнейшие действия зависят от нарушения:
Ситуация
Куда обратиться
Что проверят
Примечание
Звонки после исключения из реестра, превышение частоты, давление, неверное представление
ФССП
Соблюдение закона № 230-ФЗ и право лица вести такое взаимодействие
В полномочия ФССП не входит пересмотр или расчет суммы задолженности: эти вопросы решаются исключительно в судебном порядке
Угрозы насилием, повреждением имущества или другие признаки возможного преступления
Полиция
Событие и признаки правонарушения или преступления
Учитывайте, что обязательство по долгу сохранится
Раскрытие долга родственникам, работодателю или публикация персональных данных
Роскомнадзор; при нарушении порядка взыскания также ФССП
Законность обработки и передачи персональных данных, способ взаимодействия
Жалоба в ФССП не заменяет официальное требование о расчете задолженности
Спор о существовании долга, его размере или переходе права
Кредитор, затем суд
Договор, уступку, расчеты и платежи
Жалоба на манеру общения не отменит требование о погашении долга
Отделяйте жалобы на действия коллекторов от спора о сумме долга. ФССП контролирует соблюдение правил общения и статус взыскателя. Суд же разбирает вопросы о праве собственности на долг и его фактическом размере. Такой подход позволяет сосредоточиться на ключевом: понять, кто ваш кредитор, и каков реальный размер задолженности.
Что будет, если агентство подало в суд
Исключение коллекторского агентства «Лира» из реестра не отменяет судебный приказ, решение суда или исполнительное производство. Если ООО «Лира» владеет требованием, оно может защищать имущественное право в суде. Если компания была только агентом, обращаться в суд должен кредитор или его уполномоченный представитель.
Получив судебный документ, проверьте его на официальном сайте суда по номеру дела и фамилии участника. Затем сравните истца или взыскателя с последним уведомлением об уступке. При открытом исполнительном производстве дополнительно сопоставьте сумму в постановлении пристава с платежами, которые уже внесли.
Помните, что непосильные долги по кредитам и займам можно объединить и списать как безнадежные в процедуре банкротства. По закону № 127-ФЗ коллекторам и приставам запрещено взаимодействовать с должников, вступившим в такую процедуру. Все кредитные долги приостанавливаются, а пени по ним перестают начисляться.
Подготовили список компаний по банкротству граждан. В любой из них вы можете получить бесплатную консультацию по задолженности с юристом, узнать законные способы решения проблемы и получить полное сопровождение процедуры банкротства «под ключ» на всех ее этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Действует ли скидка на долг, которую предложили по телефону?
Устного обещания недостаточно. Запросите документ с полной суммой к оплате, сроком оплаты, реквизитами, условием списания остатка и обязанностью кредитора выдать подтверждение погашения. Сверьте название и ИНН кредитора с уведомлением об уступке. Только после этого решайте, принимать ли предложение.
Что делать, если ООО «Лира» начнет процедуру ликвидации?
Сейчас компания имеет статус действующей, но это может измениться. Если в реестре ФНС появится запись о ликвидации, то нужно связаться с ликвидатором или новым кредитором и потребовать официальные документы о переходе прав на ваш долг. Запуск ликвидации не аннулирует задолженность автоматически: платить все равно придется, но только после подтверждения новых реквизитов.
Исправится ли кредитная история после исключения агентства из реестра?
Автоматического исправления записи в кредитной истории не происходит. Сведения меняет источник кредитной истории, если в них есть ошибка или обязательство погашено. Запросите кредитный отчет, найдите запись по договору и направьте оспаривание в бюро кредитных историй либо источнику записи.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 15