Вас могут беспокоить звонками от имени «Траст», хотя в официальных письмах часто фигурирует одно из четырех юрлиц группы. Коллекторское агентство ООО «Траст» вправе требовать погашения долга, если действует по поручению кредитора или выкупило право требования.
Однако прежде чем переводить деньги, важно проверить реквизиты взыскателя, основание долга и сумму. Первым делом запросите документальное подтверждение и сверьте данные с официальными источниками. После этого можно выбрать стратегию: оспорить ошибку, договориться о посильном графике платежей или закрыть подтвержденный долг. Помните, что игнорирование писем не решает проблему, а лишь приближает риск получения судебного приказа, иска и начала исполнительного производства приставами.
В этой статье расскажем, как правильно действовать в такой ситуации, проверить сумму долга и защитить свои права.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Джой Мани доступные суммы от 3000 до 100000 ₽, процентная ставка от 0 до 0.8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Умные Наличные сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. ⚡
С чего начать после звонка из «Траста»
В первую очередь выясните, кто именно звонит и по какому обязательству. Группа компаний «ТРАСТ» включает несколько профессиональных коллекторских организаций с похожими названиями. У каждой свои ИНН, банковский счет и офис, поэтому одного слова «Траст» в СМС недостаточно для платежа.
Попросите сотрудника назвать:
полное наименование взыскателя и его ИНН;
первоначального кредитора;
номер и дату кредитного договора или договора займа;
основание работы: поручение кредитора либо уступка права требования;
сумму основного долга, процентов, неустойки и судебных расходов по отдельности;
индивидуальный номер задолженности и реквизиты для оплаты.
При телефонном разговоре сотрудник должен сообщить свое имя и идентификационный код либо фамилию, имя и отчество, назвать кредитора и представителя, а также сообщить о наличии и размере просрочки.
После разговора направьте тот же запрос письменно. По закону кредитор или его представитель отвечает на вопросы о просрочке и ее взыскании не позднее 10 рабочих дней со дня получения обращения. Сохраните текст запроса, дату отправки и ответ.
Название «Траст» в сообщении о взыскании — это лишь бренд, который не дает ясности, кому и сколько платить. Чтобы не совершить ошибку, сначала проверьте точное название юрлица, документы о полномочиях, структуру долга и реквизиты. Только когда вы убедитесь, что все законно, можно обсуждать график выплат или переводить деньги.
Что известно об агентстве
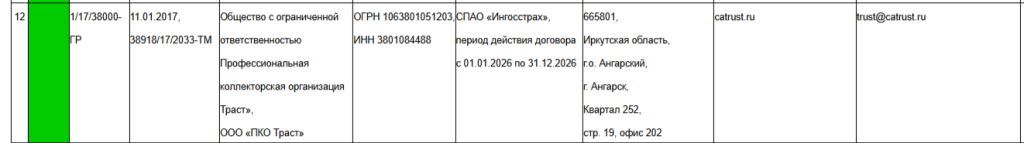
Речь идет об обществе с ограниченной ответственностью «Профессиональная коллекторская организация Траст». На странице компании указаны ОГРН 1063801051203 и ИНН 3801084488. В государственном реестре профессиональных коллекторских организаций оно значится под регистрационным номером 1/17/38000-ГР.
Информация о ПКО «Траст» в реестре ФССП
Зеленый индикатор в реестре ФССП говорит лишь о том, что у компании низкая категория риска на момент проверки надзорного органа. Этот статус не гарантирует, что общение пройдет без нарушений, и не лишает вас права фиксировать любые незаконные действия сотрудников агентства.
Направлять официальные запросы и претензии можно по контактам организации, ее действующий юридический адрес: 665835, Иркутская область, городской округ Ангарский, город Ангарск, квартал 252, строение 19, офис 202.
Проверять реквизиты лучше на странице конкретного юрлица. Официальный сайт агентства: catrust.ru. В разделе реквизитов компания отдельно предупреждает: перед платежом нужно уточнить, какое из четырех юрлиц ведет задолженность.
Сайт ПКО «Траст». Изображение взято с сайта catrust.ru
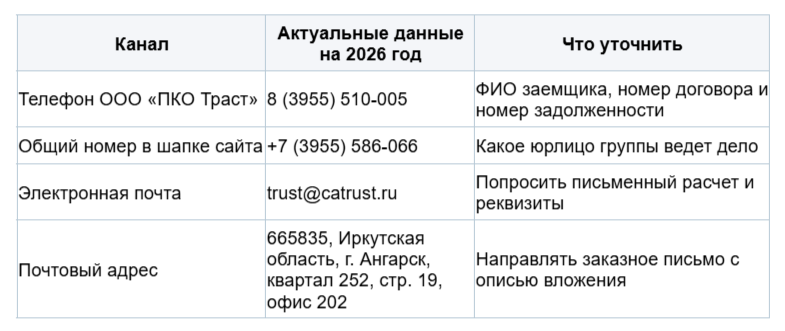
Основные контакты организации для ООО «ПКО Траст»:
Изображение взято с сайта vtb.ru
Если вы ищете телефон горячей линии агентства, то единого бесплатного номера формата 8-800 не найдете: в реквизитах ООО «ПКО Траст» указан городской номер: 8 (3955) 510-005, а для связи со всей группой компаний и заказа обратного звонка используется номер: +7 (3955) 586-066.
Почему «Траст» требует деньги
У компании могут быть две разные роли. Если первоначальный кредитор поручил взыскание по агентскому договору, владельцем требования остается банк или МФО, а «Траст» общается с должником как представитель. Если долг продан по договору уступки, новым кредитором становится конкретное юрлицо группы.
От роли зависит комплект документов и получатель платежа. При поручении нужно проверить полномочия представителя и реквизиты первоначального кредитора. При уступке понадобятся уведомление о переходе права и доказательства, что именно этот договор вошел в переданный портфель.
Согласно статье 385 ГК РФ должнику можно не исполнять обязательство новому кредитору, пока тот не представит доказательства перехода права. Исключение действует, если уведомление пришло от прежнего кредитора. Это не отменяет долг: правило защищает от платежа неизвестному получателю и дает время проверить документы.
Например, в СМС указано только «Траст» и сумма 74 000 рублей, а реквизиты ведут на ООО «ПКО Компания Траст» с другим ИНН. До оплаты заемщик запрашивает уведомление об уступке и расчет. В ответе выясняется, какое юрлицо стало кредитором, и какой номер договора нужно написать в назначении платежа. Такая проверка снижает риск перевода не тому получателю.
Как «Траст» работает с должниками
Из публичных материалов группы компаний следует, что они занимаются как досудебным, так и судебным взысканием. На практике по закону профессиональной коллекторской организации разрешено звонить должникам, отправлять сообщения и письма, проводить личные встречи, договариваться о графике, обращаться в суд и затем работать со службой судебных приставов.
Вот как практике устроен процесс взыскания:
Должнику сообщают о просрочке и основании работы взыскателя.
Компания запрашивает оплату и может обсуждать добровольный график.
Если соглашения нет, кредитор обращается за судебным приказом либо подает иск.
После исполнительного документа взыскатель передает его приставу или в банк в предусмотренном законом порядке.
Принудительные меры применяет судебный пристав или банк по исполнительному документу, а не сотрудник коллекторского агентства по своему решению.
Поэтому утверждение, что «коллекторы арестуют счет», юридически некорректно. Компания лишь получает судебное решение и направляет исполнительный документ в работу. Вся процедура — от блокировки счетов и удержаний из зарплаты до поиска имущества — проводится строго в рамках исполнительного производства, регулируемого законом № 229-ФЗ.
Как часто коллекторы могут звонить и писать
Ограничения считают по каждому самостоятельному обязательству. Согласно статье 7 закона № 230-ФЗ, проводить личные встречи разрешается не чаще одного раза в неделю. Что касается телефонных звонков, включая общение с автоматизированными системами (роботами), то их количество ограничено одним разом в сутки, двумя в неделю и восемью в месяц.
Для СМС, голосовых и прочих электронных сообщений действуют следующие лимиты: максимум два сообщения в сутки, четыре в неделю и 16 в месяц. Кроме того, закон устанавливает «часы тишины»: беспокоить должника в будни запрещено с 22:00 до 08:00, а в выходные и праздничные дни — с 20:00 до 09:00 по местному времени его региона.
Договориться о другой частоте можно отдельным соглашением после появления просрочки. Перед подписью проверьте, не разрешает ли документ больше звонков и сообщений, чем устраивает вас. От соглашения можно отказаться предусмотренным законом способом.
Само собой разумеется, что любые угрозы, хамство, давление на психику или испорченные двери — это табу (и вообще-то статья Уголовного кодекса). Врать про сумму долга, придумывать штрафы или пугать вымышленными полномочиями тоже запрещено.
Со звонками близким, друзьям или коллегам все просто. Коллекторы не имеют права беспокоить окружение, если нет двух письменных согласий: от должника и от самого человека. Более того, любой знакомый может в первом же разговоре сказать: «Больше мне не звоните», — и взыскатели обязаны сразу же прекратить контакты.
Что проверить в сумме долга
Запрашивайте расчет задолженности, зафиксированный на конкретную дату: поможет избежать путаницы, когда цифры в официальном письме расходятся с тем, что оператор озвучивает по телефону. В документе должны быть четко разграничены: основной долг, набежавшие проценты, пени, судебные расходы и все ранее внесенные платежи. Если по делу уже вынесен судебный акт, обязательно сверьте этот расчет с суммами, указанными в резолютивной части судебного приказа или решения суда.
Дальнейшее действие зависит от найденного расхождения:
Что видно в расчете
Что проверить
Следующий шаг
Не учтен платеж
Чек, банковскую выписку, назначение и дату зачисления
Направить копии и запросить исправленный расчет
Сумма больше, чем в судебном акте
Какие суммы начислили после суда и на каком основании
Подтверждающие документы и расчет задолженности по датам
Неизвестен новый кредитор
Уведомление и доказательства уступки
Не платить по новым реквизитам до проверки документов
Долг очень старый
Даты последнего платежа, требования, приказа, иска и предъявления исполнительного документа
Проверить срок давности по долгу и сроки для суда
Пристав уже удерживает деньги
Номер производства и остаток в Банке данных ФССП
Согласовать, куда платить, чтобы сумма не ушла дважды
Суд никогда не применяет исковую давность автоматически. Если на вас подали в суд по старому долгу, заявить об истечении этого срока нужно самостоятельно в ходе процесса.
При этом учтите важный нюанс: для каждого отдельного платежа по графику срок давности рассчитывается индивидуально. Пытаться делать выводы по одной лишь дате, не изучив договор и детальный расчет задолженности, — большой риск.
Как погасить долг перед ПКО «Траст»
На сайте агентства указано всего два официальных способа: платеж в кассе любого банка либо перевод через терминал или приложение Сбербанка. Учтите, что специальной формы для прямой оплаты любой банковской картой на странице нет. Если сотрудник прислал вам другую ссылку, обязательно сверьте домен, название компании и ИНН с официальными реквизитами, прежде чем переводить деньги.
Оплата через Сбербанк Онлайн или терминал
Пошаговый алгоритм действий для платежа:
Откройте раздел «Платежи и переводы».
Найдите нужное юрлицо по ИНН или точному наименованию.
Введите индивидуальный номер задолженности из уведомления или ответа сотрудника.
Укажите ФИО плательщика и адрес регистрации.
В назначении платежа напишите номер кредитного договора и ФИО заемщика.
Проверьте получателя, сумму и ИНН, затем подтвердите перевод.
Сохраните чек и через несколько дней запросите обновленный остаток.
Сайт предупреждает, что зачисление может занять до трех дней. До подтверждения первого платежа не повторяйте перевод: сначала проверьте статус операции в банке и обновленный расчет у взыскателя.
Оплата в отделении банка
Для офлайн-платежа понадобятся полное наименование получателя, его банковские реквизиты, номер кредитного договора и ФИО заемщика. Эти данные берут из уведомления об уступке, письменного ответа компании и страницы реквизитов.
Кассиру передают платежные данные, затем проверяют назначение платежа в квитанции. В нем должны быть номер договора и ФИО заемщика. Комиссию и срок перевода определяет банк, который принимает платеж, поэтому их стоит узнать до внесения денег.
Что сделать после последнего платежа
Помните, что обычный чек подтверждает сам факт перевода денег, но не полное закрытие долга. После того как деньги поступят на счет, обязательно запросите у компании официальный документ, в котором зафиксированы нулевой остаток и отсутствие к вам каких-либо претензий по этому договору. Если по задолженности уже было открыто исполнительное производство, дополнительно проверьте его статус и отсутствие задолженности на сайте судебных приставов.
Полезно сохранить:
уведомление о передаче долга;
соглашение о графике или скидке;
каждый чек с получателем, суммой и назначением;
итоговый расчет;
справку или письмо об отсутствии задолженности;
постановление пристава об окончании производства, если дело дошло до ФССП.
Можно ли получить рассрочку или скидку
На сайте компании нет единых публичных условий по рассрочке. ПКО «Траст» может обсудить индивидуальный график, отсрочку или даже уменьшение суммы долга, но компания не обязана идти навстречу должникам. Итоговое решение будет зависеть от полномочий конкретного юридического лица и условий вашего договора.
При составлении обращения лучше предложить посильные суммы и подходящие даты платежей. Например: «Прошу рассмотреть погашение задолженности по договору № _ ежемесячными платежами по 8 000 рублей до 15-го числа. Также прошу направить мне утвержденный график и уточнить, в каком порядке при таких выплатах будут учитываться проценты и неустойка».
До первого платежа получите письменный документ и проверьте:
общую сумму по соглашению;
размер и даты платежей;
продолжаются ли проценты и неустойка;
что произойдет при просрочке одного взноса;
прекращается ли судебное или исполнительное взыскание;
какую сумму компания признает погашенной после исполнения графика;
когда выдадут подтверждение закрытия долга.
Помните, что устные обещания сотрудника в духе «платите частями» не имеют юридической силы. Они никак не меняют договор или судебный акт. Только официальное письменное соглашение четко фиксирует, как именно каждый перевод уменьшает остаток долга, и какие последствия ждут в случае нарушения нового графика.
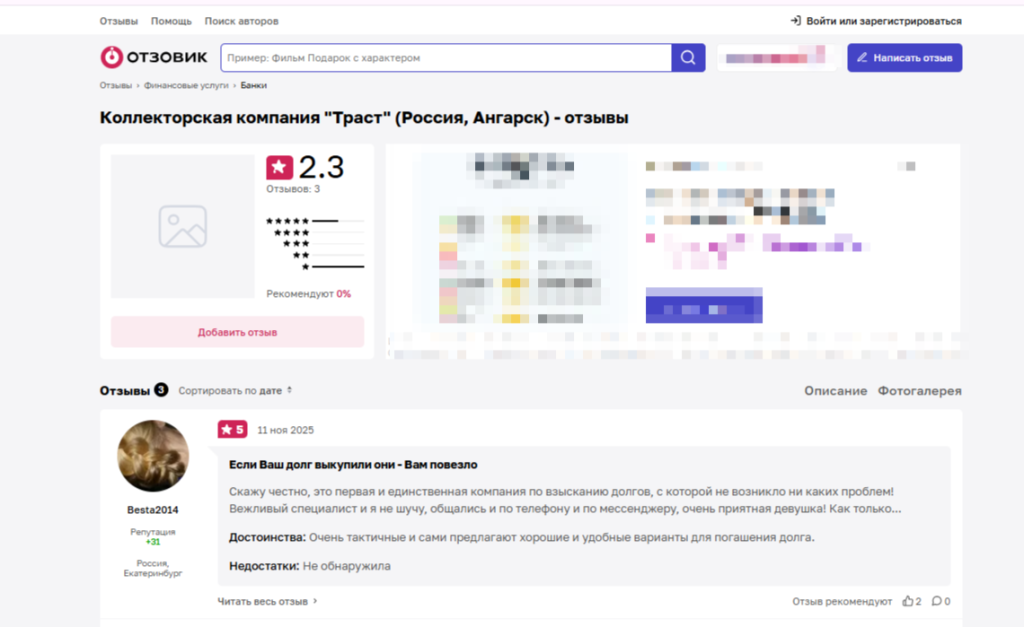
Отзывы должников об этой компании довольно противоречивы. Те, кто столкнулся с негативным опытом, чаще всего жалуются на назойливые звонки, по чужим или старым номерам, неясное происхождение долга и нежелание сотрудников сразу присылать подтверждающие документы. В положительных или нейтральных отзывах обычно отмечают, что с компанией все-таки можно конструктивно обсудить расчет задолженности или договориться о комфортном графике платежей.
Отзывы должников о ПКО «Траст» на сайте «Отзовик»
Отзывы показывают конкретный пользовательский опыт, но не подтверждают нарушение закона. Для проверки важны детализация звонков, записи разговоров, тексты сообщений, письмо компании и документы по долгу. Еще нужно убедиться, что отзыв относится именно к конкретному агентству, а не к другому юрлицу группы, банку «Траст» или одноименной организации.
Практический вывод из этих отзывов предельно прост: не стоит решать спорные вопросы только по телефону. Всегда фиксируйте, какие именно вопросы остались без ответа, и затем направляйте письменное обращение. Это позволит отследить срок ответа, а также проверить все расчеты и полномочия взыскателя по документам.
Судебные процессы и публичные истории 2025–2026 годов
Судебные базы подтверждают, что коллекторское агентство обращается с исками о взыскании, добивается процессуального правопреемства, предъявляет исполнительные документы и заявляет требования в банкротстве граждан. Само участие в таких делах — обычная часть работы кредитора и не доказывает нарушение.
Один показательный спор рассмотрел Первый кассационный суд общей юрисдикции в 2025 году. ПКО «Траст» требовало 149 381,93 рубля по кредитному договору 2014 года. Одинцовский городской суд отказал из-за исковой давности, апелляция отменила решение и отправила дело на новое рассмотрение. Кассационный суд отменил апелляционное определение из-за процессуального нарушения и вернул дело в апелляцию. Карточка дела такого дела не означает, что долг автоматически аннулирован или, наоборот, взыскан. Судебный спор продолжается, а главный практический вывод касается важности контроля сроков и правильного извещения.
В определении от 24 апреля 2026 года по делу № 8Г-19992/2025 Четвертый кассационный суд общей юрисдикции оставил в силе вывод о восстановлении «Трасту» срока предъявления исполнительного документа. Суды учли, что взыскатель разыскивал документ после окончания прежнего производства. Карточка судебного акта показывает: окончание старого производства не всегда означает, что взыскание завершено окончательно.
В деле № А55-40803/2023 Одиннадцатый арбитражный апелляционный суд в постановлении от 13 октября 2025 года рассматривал требования ООО «ПКО Траст» в банкротстве гражданина. Требования по двум кредитным договорам ранее включили в третью очередь реестра. Этот пример показывает, что долг перед организацией может учитываться в процедуре банкротства вместе с требованиями других кредиторов.
Несмотря на то, что за последние полтора года агентство «Траст» не фигурировало в громких скандалах или системных нарушениях закона № 230-ФЗ, это не повод терять бдительность. Помните: «зеленый» статус в реестре ФССП — это лишь общая оценка надзорного органа, но не гарантия того, что лично к вам не будет вопросов. Поэтому всегда проверяйте суть каждого поступившего требования, даже если компания кажется благонадежной.
Что делать с судебным приказом или иском
Мировой судья выносит судебный приказ без проведения заседания и вызова сторон. После того как вы получите копию такого приказа, у вас обычно есть 10 дней на подачу возражений относительно его исполнения. Если вы пропустили этот срок по уважительной причине, вместе с возражениями обязательно подайте просьбу о его восстановлении, приложив подтверждающие документы.
Отмена приказа не прекращает долг: взыскатель может подать иск. В исковом производстве уже можно представить платежи, спорить с расчетом, заявить об исковой давности и проверить цепочку уступок. Пропуск заседания увеличивает риск решения без ваших объяснений, поэтому контролируйте почту, карточку дела и адрес регистрации.
Если исполнительное производство уже возбуждено, запросите у пристава постановление, остаток долга и сведения о взыскателе. Платеж напрямую коллекторской организации согласуйте с приставом, чтобы перевод отразился в производстве и удержание не повторилось.
Как прекратить звонки и куда жаловаться
Через четыре месяца с даты возникновения просрочки должник вправе направить заявление об отказе от непосредственного взаимодействия. Статья 8 закона № 230-ФЗ предусматривает прекращение звонков, автоматизированных переговоров и личных встреч по истечении трех рабочих дней после получения действительного заявления. Однако помните, что это не аннулирует долг: присылать письма по почте и взыскивать деньги через суд кредитор сможет по-прежнему.
После судебного акта, исполнительной надписи или другого исполнительного документа действие отказа может временно приостанавливаться на два месяца. Поэтому заявление снижает число прямых контактов, но не блокирует обращение в суд и работу пристава.
Если правила нарушены, сначала соберите подтверждения:
детализацию с датами и временем звонков;
записи разговоров и голосовые сообщения;
снимки экрана с номером отправителя и полным текстом;
конверты и письма;
свое обращение в компанию и ответ;
документы, которые показывают ошибочный номер, неверную сумму или отсутствие долга.
Жалобу на методы взыскания подают в ФССП — этот орган контролирует профессиональные коллекторские организации. Обращение можно направить через интернет-приемную ФССП. Если есть угрозы или признаки преступления, обращаются в полицию. Вопрос о незаконной обработке или разглашении персональных данных относится к компетенции Роскомнадзора. Каждый орган проверяет свою часть ситуации, поэтому в жалобе нужно описать факты, даты, номера и приложить подтверждения.
Если звонят по чужому долгу
Не сообщайте звонящему паспортные данные, коды из СМС и реквизиты карты. Запишите название юрлица, имя сотрудника, номер телефона, предполагаемого должника и кредитора. Затем сообщите, что номер вам не принадлежит или вы не давали согласия на контакты, и потребуйте исключить его из взаимодействия.
Требование лучше продублировать на электронный адрес коллекторского агентства: trust@catrust.ru или почтовым отправлением. Приложите только сведения, необходимые для исправления ошибки: копию паспорта без понятной цели направлять не стоит. Если звонки продолжаются, детализация и копия обращения станут основой для жалобы в ФССП и, при споре о персональных данных — в Роскомнадзор.
Коротко о главном
Безопасное взыскание задолженности всегда начинается с изучения документов, и вовсе не со срочного перевода по ссылке из СМС. Сначала стоит установить точное юридическое лицо и основание требований, а затем проверить расчет суммы, судебные акты и уже внесенные платежи. Только после такой проверки можно переходить к активным действиям: письменно согласовывать график выплат или готовить свои возражения.
Помните, что непосильные долги по кредитам и займам можно объединить и списать как безнадежные в процедуре банкротства. По закону № 127-ФЗ коллекторам и приставам запрещено взаимодействовать с должников, вступившим в такую процедуру. Все кредитные долги приостанавливаются, а пени по ним перестают начисляться.
Подготовили список компаний по банкротству граждан. В любой из них вы можете получить бесплатную консультацию по задолженности, узнать законные способы решения проблемы и получить полное сопровождение процедуры банкротства «под ключ» на всех ее этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Можно только после проверки получателя. Сравните полное наименование, ИНН и счет с письменным уведомлением и официальной страницей конкретного юрлица. Короткая ссылка или просто название «Траст» в сообщении не позволяют точно определить кредитора, поэтому всегда ориентируйтесь на полные официальные реквизиты.
Обязан ли коллектор прислать весь договор уступки?
Закон дает право запросить доказательства перехода требования, но не устанавливает, что должнику всегда обязаны передать полный договор со всеми коммерческими приложениями. Запросите документ или выписку, которые связывают ваш договор с новым кредитором, а также расчет и уведомление об уступке.
Может ли родственник оплатить долг?
Платеж за заемщика возможен, если банк принимает его и назначение позволяет однозначно определить договор. В квитанции укажите ФИО заемщика и номер кредитного договора, а данные плательщика заполните так, как требует банк. Чек передайте заемщику и сохраните до получения справки об отсутствии задолженности.
Что делать, если после оплаты звонки продолжаются?
Сначала проверьте дату зачисления: на официальном сайте есть предупреждение о сроке до трех дней для платежа через Сбербанк. Затем отправьте чек и запросите обновленный расчет. Если остаток нулевой, попросите письменное подтверждение и требуйте исправить сведения, используемые для обзвона.
Можно ли узнать долг только по номеру телефона?
Номера телефона недостаточно для безопасной идентификации. Запрашивайте данные через официальный канал и не передавайте коды подтверждения. Для проверки понадобятся номер договора или индивидуальный номер задолженности, а также данные, которые компания вправе использовать для идентификации клиента.
Что будет, если коллектор купил долг дешевле его суммы?
Цена портфеля между прежним и новым кредитором сама по себе не уменьшает обязательство заемщика. Проверять нужно размер переданного требования, условия первоначального договора, платежи, судебные акты и применимые сроки. Скидка возникает только из письменного соглашения или судебного решения, но не из цены уступки.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 33