Кредитная история после просрочки восстанавливается постепенно. После погашения долга информация обновляется за два-три рабочих дня, но запись о ней остается в отчете и еще какое-то время влияет на оценку заемщика.
Универсального срока нет. Просрочка на один день и долг, который не возвращали полгода, выглядят для кредитора по-разному. Чем дольше длилась задержка оплаты, и чем серьезнее были последствия — передача коллекторам, суд, взыскание через приставов, — тем больше времени обычно требуется, чтобы новые своевременные платежи восстановили кредитную историю.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Через сколько восстанавливается история после разных просрочек
По закону нет особенного срока восстановления для просрочки на день, неделю или месяц. Кредитное бюро фиксируют продолжительность задержки, а банки уже используют эти сведения в своих скоринговых моделях.
НБКИ, например, разделяет просрочки на периоды до 30 дней, от 30 до 59, от 60 до 89 и от 90 дней. Поэтому главный ориентир — не только факт задержки, но и то, насколько долго заемщик не возвращался в график.
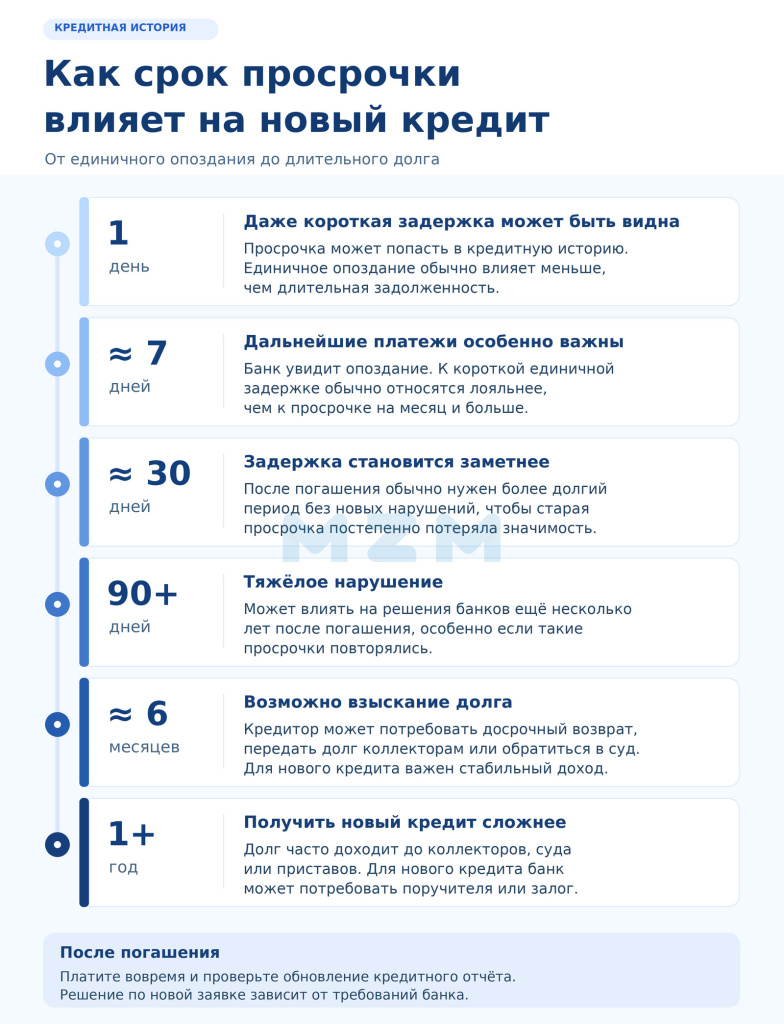
Ориентироваться можно примерно так:
Помните, что любые сроки — скорее ориентир. Один кредитор может спокойно отнестись к давней недельной задержке, другой — оценить ее строже. Сильнее всего на решение обычно влияют недавние, длительные и повторные просрочки.
Что меняется, если долг передали коллекторам
Передача долга коллекторам обычно происходит уже после продолжительной просрочки. Поэтому для кредитной истории важен прежде всего накопившийся период неоплаты.
Если кредитор продал долг по договору цессии, в кредитной истории появится новый приобретатель права требования. Статья 4 закона № 218-ФЗ предусматривает передачу в БКИ сведений об уступке и новом владельце задолженности. Банк России также поясняет, что приобретателя права требования можно увидеть в кредитном отчете.
Если ПКО только звонит и пишет по поручению первоначального кредитора, а долг ей не продавали, смены кредитора не происходит. В отчете по-прежнему будут иметь значение сумма и продолжительность просрочки по исходному договору.
После погашения долга коллекторам в кредитной истории появится информация, что задолженность закрыта. При этом старая просрочка останется в отчете, поэтому банк по-прежнему будет учитывать, сколько времени не вносились платежи, и когда в итоге погасили долг.
Обращение кредитора в суд обычно говорит о том, что долг оставался непогашенным от трех месяцев и дольше. Для будущего кредитора здесь важна вся история договора: сколько длилась просрочка, какую сумму не выплатили, и чем закончилось обязательство.
Если суд взыскал задолженность, оплатить ее все равно придется. Когда долг будет погашен, кредитор должен передать обновленные сведения в БКИ. Запись о прежней просрочке при этом сохранится.
Для просрочки, дошедшей до суда, нет особенного срока восстановления кредитной истории. Но времени, чтобы восстановить КИ такому должнику потребуется больше, чем человеку с единственной задержкой на несколько дней.
Что происходит с кредитной историей после приставов
После суда взыскатель может передать исполнительный документ приставам. Тогда деньги взыскивают уже принудительно: например, списывают со счетов или удерживают часть дохода из зарплаты и пенсии.
Даже с окончанием исполнительного производства история с просрочкой не заканчивается. Если задолженность возникла по банковскому кредиту или микрозайму, в БКИ продолжает храниться информация о договоре, суммах долга и прежних просрочках.
Закрытие исполнительного производства прекращает взыскание через приставов, но старая просрочка останется в кредитной истории. Дальше для банков будет иметь значение, появляются ли новые задержки и как заемщик платит по другим обязательствам.
ФССП может передавать в БКИ сведения не только по кредитным долгам. По закону № 218-ФЗ в кредитную историю могут попасть данные о задолженности по алиментам, ЖКХ и услугам связи. По ЖКХ и связи речь идет о долге, который уже взыскан вступившим в силу решением суда и не погашен в течение 10 дней. Сведения по алиментам ФССП может передать также при взыскании задолженности. По кредиту или микрозайму данные о просрочке и ее погашении передает в БКИ кредитор, а после уступки долга — новый владелец требования, например, коллекторское агентство.
Что происходит после полного погашения просрочки
После погашения долга кредитный рейтинг заемщика может улучшиться, а в кредитной истории появится информация о закрытой задолженности. Но запись о просроченном платеже и длительности задержки останется в кредитном отчете.
Сначала кредитор фиксирует погашение и передает новые сведения в БКИ. По статье 5 закона № 218-ФЗ он должен отправить информацию не позднее окончания второго рабочего дня после события или после того, как узнал о нем.
Поэтому через пару рабочих дней после оплаты проверьте кредитный отчет. Сумма текущей задолженности должна измениться, а погашенный долг больше не должен числиться как действующая просрочка.
При этом сведения по кредитной сделке хранятся семь лет со дня последнего изменения записи. Такой срок предусмотрен статьей 7 закона № 218-ФЗ. Ждать все семь лет перед новой заявкой на кредит не требуется.
Например, если человек один раз задержал платеж на неделю, затем погасил долг и два года платил без нарушений, банк увидит и старую просрочку, и последующий период своевременных платежей. А вот заем, который не погашали год, а затем закрыли с помощью принудительного взыскания приставов, будет выглядеть для кредитора иначе.
Стоит ли брать новый кредит, чтобы кредитная история восстановилась быстрее
Новый кредит или микрозаем может улучшить кредитную историю лишь в том случае, если абсолютно все платежи по нему были внесены строго по графику. На этот вариант стоит рассчитывать только если есть надежный источник дохода, а также поручитель или третье лицо, которое может помочь с оплатой.
Оформлять заем исключительно ради повышения рейтинга рискованно. Проценты придется платить сразу, долговая нагрузка вырастет, а новая задержка оплаты только добавит еще одну просрочку.
Лучше уменьшить или полностью погасить все существующие кредитные обязательства. Тогда кредитный рейтинг увеличится и банк охотнее рассмотрит заявку.
Особенно осторожно относитесь к компаниям, которые обещают удалить достоверные просрочки из БКИ за деньги. Банк России предупреждает: убрать корректную информацию по желанию заемщика невозможно. Исправить можно ошибочные или недостоверные сведения.
Что делать, если после погашения просрочка осталась активной
Если деньги внесли несколько рабочих дней назад, а в отчете по-прежнему указана текущая просрочка, сначала проверьте сумму. Иногда после основного платежа остаются проценты или неустойка, из-за которых договор продолжает числиться с задолженностью.
Если долг погашен полностью, запросите у кредитора справку об отсутствии задолженности и уточните, когда он отправил обновленные сведения в БКИ.
Ошибочную запись можно оспорить двумя способами:
обратиться напрямую к кредитору;
подать заявление в БКИ, где обнаружена ошибка.
При обращении к кредитору он должен проверить сведения и в течение 10 рабочих дней подтвердить их либо исправить. БКИ проводит проверку по заявлению заемщика в течение 20 рабочих дней. Такой порядок разъясняет Банк России. Процедура бесплатна.
К заявлению приложите документы, которые подтверждают оплату: справку о закрытии договора, чек или банковскую выписку. Если кредитор и БКИ отказываются исправлять подтвержденную ошибку, спор можно передать в суд.
Кредитная история может храниться сразу в нескольких бюро. Поэтому после исправления лучше проверить каждый отчет, где находился проблемный договор. О том, почему данные и рейтинги отличаются, рассказали в статье «Почему кредитный рейтинг разный в разных бюро».
Как понять, что влияние просрочки уменьшилось
Отдельной отметки, что кредитная история восстановлена, в кредитном отчете не бывает. Оценить изменения можно по нескольким признакам:
Погашенный долг больше не указан как текущая просрочка.
Данные обновились во всех БКИ.
Персональный кредитный рейтинг увеличился.
При этом высокий рейтинг не будет гарантией мгновенного одобрения нового кредита. Банк дополнительно оценит доход заемщика, текущие платежи по кредитам, микрозаймам и рассрочкам, а также запрашиваемую сумму и учтет собственные внутренние риски.
Поэтому главный ориентир после просрочки — не конкретная дата, когда история якобы станет «чистой». Важнее, сколько длилась прошлая задержка оплаты, насколько давно погашен долг, и как заемщик выполнял обязательства после этого.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Нет, не влияет. БКИ фиксирует факт задержки и ее продолжительность, поэтому болезнь, увольнение или снижение дохода не станут смягчающим фактором в истории сведений о просроченном платеже. Но при рассмотрении новой заявки банк может учесть объяснение заемщика и подтверждающие документы.
Поможет ли зарплатный банк быстрее получить новый кредит после просрочки?
Да, иногда шансы получить кредит в зарплатном банке выше, потому что доход клиента подтвержден. Но кредитную историю и действующие долги банк все равно проверит, поэтому старая просрочка останется одним из факторов при принятии решения.
Может ли ошибочная просрочка снизить рейтинг, пока идет спор с БКИ?
Да. Пока неверная запись остается в кредитном отчете, она может снижать персональный рейтинг и влияет на решение по новой заявке. Поэтому сначала лучше исправить ошибку, а после обновления еще раз проверить отчет.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 9