Если просрочить заем, уже со следующего дня после установленной договором даты появится просроченная задолженность. Дальше сумма может увеличиться за счет процентов и неустойки, МФО начнет взыскание, а при длительной задержке долг может дойти до суда.
Разберем десять опрометчивых решений, которые чаще всего осложняют положение заемщика. Расскажем, как в 2026 году ограничены начисления по микрозаймам, и какие варианты остаются, если рассчитаться не получается.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Ошибка 1. Ждать и не проверять сумму долга
Допустим, заем нужно было вернуть 10 сентября, а деньги не поступили. С 11 сентября появляется просрочка в МФО, и даже один день задержки уже влияет на сумму задолженности.
Первым делом откройте личный кабинет и посмотрите, сколько нужно вернуть на текущую дату. Проверьте первоначальную сумму займа, начисленные проценты, неустойку и уже учтенные платежи.
Расчет лучше сохранить скриншотом или запросить у МФО письменно. Так у вас останется сумма долга на конкретную дату, с которой позже можно сравнить новые начисления.
Для новых потребительских займов сроком до года с 1 апреля 2026 года действует предел переплаты. По разъяснению Банка России проценты, неустойка и другие платежи прекращают начисляться, когда их общая сумма достигает 100% от первоначального размера займа.
Например, человек получил 15 000 рублей. По договору, оформленному с 1 апреля 2026 года на срок до года, сумма процентов, неустойки и других начислений ограничена еще 15 000 рублями. В итоге общий долг по договору не должен превышать 30 000 рублей.
Поэтому МФО не вправе бесконечно накручивать максимальные проценты. В первые дни просрочки долг еще может расти за счет процентов и неустойки, пока общая сумма начислений не упрется в установленное законом ограничение.
Для займов, оформленных до 1 апреля 2026 года, размер предельной переплаты рассчитывался по другим правилам. Поэтому при проверке суммы сначала посмотрите дату оформления займа.
Ошибка 2. Продлевать заем без подсчета итоговой суммы
Представим другую ситуацию: сегодня нужно вернуть 20 000 рублей, а вся сумма появится только на месяц позже. В личном кабинете доступно продление, и кажется, что достаточно внести нужную сумму сейчас, чтобы перенести дату возврата.
Продление обычно дает дополнительное время, но основной долг остается. Проценты продолжают начисляться по условиям договора, поэтому после переноса даты платить все равно придется.
Перед продлением посмотрите две цифры: сколько нужно внести сейчас и сколько останется вернуть после переноса даты. Если заем уже продлевали раньше, сложите предыдущие платежи и проверьте, уменьшался ли основной долг.
Если доход снизился, можно проверить право на кредитные каникулы. В 2026 году они доступны и по потребительским займам МФО в сумме до 450 000 рублей. Например, обратиться за каникулами можно, если доход за два месяца перед обращением снизился минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев. Уже возникшая просрочка обратиться за льготным периодом не мешает.
Кредитные каникулы позволяют приостановить платежи на срок до шести месяцев. Неустойка в период каникул не начисляется, но проценты по обычному потребительскому займу продолжают рассчитываться — их нужно будет погасить позже.
Если под условия кредитных каникул вы не подходите, можно обратиться в МФО за реструктуризацией. Попросите новый график, итоговую сумму к возврату и уточните, готова ли компания списать пени полностью или частично.
Ошибка 3. Брать новый микрозаем на погашение текущего
Допустим, нужно вернуть 12 000 рублей одной МФО, а нужной суммы сейчас нет. Другая компания готова за несколько минут выдать 15 000 рублей, и текущий заем можно закрыть в тот же день.
Через несколько недель возвращать придется уже новые 15 000 рублей вместе с процентами. Если к этому сроку денег снова не хватит, появится соблазн оформить еще один заем, и задолженность начнет переходить от одной МФО к другой.
С займами, взятыми через интернет, попасть в такую ситуацию особенно просто: заявку можно оформить за несколько минут, а деньги быстро приходят на карту. Поэтому перед новым займом нужно смотреть не только на долг, который получится закрыть сегодня, но и на сумму следующего платежа.
С 1 октября 2026 года для дорогих микрозаймов начинает действовать дополнительное ограничение. Если у человека уже есть два непогашенных займа с ПСК более 200% годовых, третий заем с такой ПСК МФО выдать не может.
Перед оформлением нового займа сложите суммы, которые нужно вернуть всем кредиторам в ближайшие недели. Если новый микрозаем закрывает старый, а денег на его погашение к следующей дате опять не будет, общая долговая нагрузка не уменьшится — поменяется только кредитор.
Ошибка 4. Игнорировать судебные документы из-за звонков взыскателей
После просрочки заемщику начинают звонить и писать. Сначала задолженностью может заниматься микрофинансовая организация, а позже к взысканию могут подключить коллекторскую компанию или передать ей право требования.
После нескольких разговоров может возникнуть желание просто не отвечать на звонки. Телефонное общение действительно можно ограничить, но судебные письма и документы от приставов требуют другой реакции: у них есть процессуальные сроки, пропуск которых может осложнить защиту.
Через четыре месяца после появления просрочки заемщик вправе отказаться от непосредственного взаимодействия. После получения правильно оформленного заявления кредитор или его представитель должен прекратить такое общение по истечении трех рабочих дней.
С отказом от звонков обязательство по займу не прекращается. Кредитор может обратиться в суд, поэтому письма из суда и документы от приставов нужно проверять даже после прекращения общения со взыскателем.
Допустим, человек брал 20 000 рублей, а через несколько месяцев взыскатель требует уже заметно больше. Только по информации из звонка или сообщения из чего сложилась задолженность не проверить.
Попросите кредитора прислать подробный расчет на конкретную дату. В нем должны быть видны основной долг, начисленные проценты, неустойка, ранее внесенные платежи и итоговая сумма требования.
После этого сравните расчет с договором, чеками и банковскими выписками. Если долг взыскивают спустя длительное время, дополнительно проверьте, какой предел переплаты действует для договора и не превышен ли он.
Правила для потребительских займов МФО закреплены в законе № 353-ФЗ «О потребительском кредите (займе)». Несмотря на слова потребительский кредит в названии, закон распространяется и на потребительские займы, которые выдают МФО.
Если расчет не сходится с договором и вашими платежами, попросите кредитора письменно объяснить спорные начисления. Проверять задолженность по документам надежнее, чем ориентироваться на сумму, которую назвали по телефону.
Ошибка 6. Оплатить долг, который не смогли подтвердить
Иногда взыскатель требует деньги по займу, который человек уже не помнит или считает оплаченным. Переводить деньги только потому, что пришло сообщение со ссылкой на оплату, рискованно. Сначала нужно проверить и сумму долг, и право конкретной компании его взыскивать.
Для этого запросите у взыскателя:
копию договора займа;
расчет задолженности с учетом всех платежей;
название первоначальной МФО;
документы, которые подтверждают переход права требования, если кредитор сменился;
реквизиты организации, которой предлагается платить.
Если компания занимается взысканием от имени прежнего кредитора, попросите указать основание (документ), который позволяет ей проводить такую работу. Если право требования перешло новому кредитору, запросите документы, подтверждающие передачу долга.
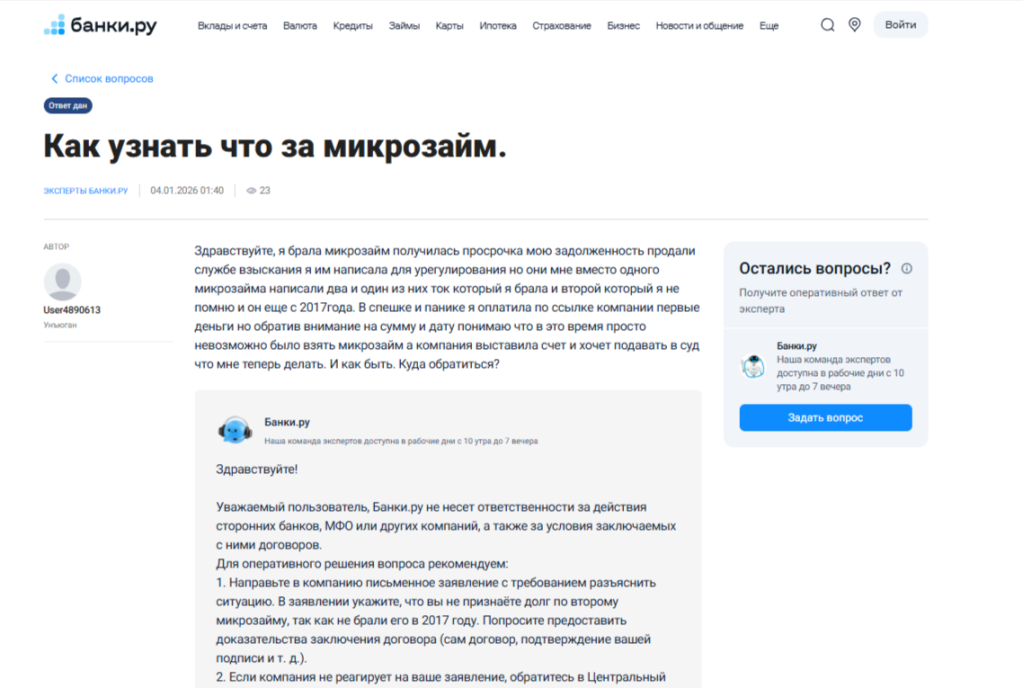
В январе 2026 года пользователь Банки.ру рассказал, что после передачи просроченного микрозайма взыскателю ему предъявили сразу два долга. Один заем он помнил, а второй относился к 2017 году. Пользователь уже успел перевести часть денег по полученной ссылке, а затем начал выяснять, откуда появилась вторая задолженность. В ответе на обращение ему рекомендовали письменно запросить договор и документы, подтверждающие оформление спорного займа.
Отзыв заемщика на Банки.ру о спорной задолженности после передачи микрозайма взыскателю
До проверки лучше не переводить деньги по ссылке из СМС или сообщения. Сначала сверьте договор, сумму задолженности, название текущего кредитора и реквизиты получателя. Если документы не присылают или заем кажется ошибочным, сохраните переписку, сообщения, ссылки на оплату и требования взыскателя. С ними можно обратиться к первоначальной МФО, новому кредитору, в Банк России или в суд.
Ошибка 7. Ждать, что через три года долг исчезнет
В интернете можно встретить советы о том, что можно просто ничего не платить и подождать три года. На форумах иногда пишут, что после этого кредитор уже ничего не сможет взыскать, а долг якобы через время аннулируется.
Три года — это общий срок исковой давности. Он ограничивает время для судебной защиты требования, но задолженность автоматически не списывает.
Если в договоре указана дата, когда заем нужно вернуть, срок исковой давности обычно считают после наступления этой даты. Но отсчет может начаться заново, если заемщик позже признает долг — например, подпишет соглашение о новом графике платежей.
Даже когда три года уже прошли, кредитор все равно может обратиться в суд. По статье 199 ГК РФ суд учтет истечение срока исковой давности только тогда, когда заемщик сам заявит об этом до вынесения решения. Если заемщик признает долг, например подпишет новый график платежей, трехлетний срок могут начать считать заново. Такой порядок предусмотрен статьей 203 ГК РФ.
Поэтому рассчитывать, что о старом займе могут забыть, рискованно. Если задолженность появилась давно, проверьте дату возврата, последующие платежи, соглашения об отсрочке или реструктуризации и судебные документы.
Ошибка 8. Рассчитывать на отмену судебного приказа
Если дело дошло до суда, одним из первых документов, которые может получить заемщик, становится судебный приказ. Мировой судья выносит его без заседания и вызова должника, поэтому о взыскании человек иногда узнает уже после получения копии.
Если пришел судебный приказ, сразу посмотрите дату получения документа. С этого момента есть десять дней на подачу возражений.
По статьям 128 и 129 ГПК РФ своевременные возражения приводят к отмене приказа. После отмены кредитор при желании может обратиться в суд уже с иском.
С отменой приказа обязательство по займу не прекращается. Прекращается лишь взыскание по конкретному приказу, тем самым заемщику дается возможность участвовать в дальнейшем споре. Например, получить время, чтобы проверить расчет, представить чеки и выписки, заявить об истечении срока исковой давности или оспорить отдельные начисления.
Помните, что МФО вправе подать в суд из-за задолженности. Например, 12 мая 2026 года Кировский районный суд Уфы рассмотрел дело № 2-3593/2026 по иску ПКО «Голиаф» о взыскании долга по договору займа.
Если кредитор успеет передать исполнительный документ приставам или напрямую в банк, то начнется принудительное взыскание. Деньги могут списывать со счетов, а часть доходов — удерживать в рамках исполнительного производства.
Ошибка 9. Считать просрочку по займу уголовным преступлением
После угрозы взыскателя обратиться в полицию можно решить, что за невозвращенный микрозаем привлекут к уголовной ответственности. Обычная просрочка относится к исполнению договора и сама по себе состава преступления не образует.
Если человек оформил заем, собирался вернуть деньги, а потом потерял доход или столкнулся с другими непредвиденными обстоятельствами, МФО может требовать погашения задолженности, начислять предусмотренные законом платежи и обращаться в суд.
Уголовная ответственность возможна при других обстоятельствах. Верховный суд указывает, что признаки мошенничества могут возникнуть, например, когда человек еще при получении денег заранее не собирался выполнять кредитное обязательство и вводил кредитора в заблуждение.
Поэтому из-за одного пропущенного платежа нельзя просто так возбудить дело о мошенничестве. Для уголовного преследования нужны признаки преступления, а не только договор займа и задолженность.
Если заем оформлялся добросовестно, искать способы избежать наказания из-за обычной просрочки нет смысла. Полезнее проверить сумму задолженности, сохранить документы по платежам и решить, как погашать долг или договариваться с МФО.
Ошибка 10. Бояться банкротства, когда долги стали непосильными
Один просроченный платеж иногда удается закрыть после зарплаты или перенести по договоренности с кредитором. Ситуация обостряется, когда одновременно нужно платить по нескольким микрозаймам, кредитной карте и банковскому кредиту: денег на общую долговую нагрузку не хватает.
Если человек не платит сразу нескольким кредиторам, погашение одного займа дает лишь короткую передышку. Через несколько дней подходит срок следующего платежа, а затем еще одного, и нехватка денег повторяется.
Чтобы оценить положение, сложите все обязательные платежи по долгам за месяц и сравните их с доходом после расходов на жилье, продукты, лечение и другие основные нужды. Такой расчет показывает, остается ли реальная возможность постепенно погасить задолженность за счет текущего дохода.
Если денег нет из месяца в месяц и платежи по долгам стабильно превышают доступную сумму, перенос платежа уже не поможет решить проблему. В такой ситуации нужно искать способ снизить нагрузку сразу по всей задолженности.
Один из предусмотренных законом вариантов — банкротство гражданина. В процедуре можно объединить долги по кредитам, кредитным картам, микрозаймам и другим денежным обязательствам, поэтому проблема рассматривается сразу по всем долгам.
После завершения банкротства гражданина освобождают от части долгов, признанных безнадежными. Для некоторых обязательств предусмотрены исключения: например, списанию не подлежат долги по алиментам и за установленный судом причиненный вред.
Принимать решение о банкротстве без консультации с юристом опрометчиво. В нашем списке компаний по банкротству собраны организации из разных регионов России, которые консультируют бесплатно, дистанционно и при необходимости сопровождают процедуру. В любой из них можно получить квалифицированную помощь.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Может ли МФО списать деньги с другой карты после просрочки?
Все зависит от того, давали ли вы согласие на списания, и какие способы оплаты предусмотрены договором. Если МФО списала деньги с карты, которую вы не планировали использовать для погашения займа, запросите у банка данные об операции, а у МФО — основание для списания и документ, которым подтверждается ваше согласие.
Что будет с долгом, если МФО закрылась или ее исключили из реестра?
Долг продолжает существовать. Требовать его погашения может прежнее юридическое лицо или новый кредитор, которому передали право требования. Поэтому перед оплатой проверьте, кому сейчас принадлежит долг, на каком основании его передали и по каким реквизитам нужно платить.
Можно ли выехать за границу с просроченным микрозаймом?
Обычная просрочка по микрозайму выезду за границу не мешает. Ограничение может появиться позже, если долг взыщут и начнется исполнительное производство. По денежным требованиям пристав может временно ограничить выезд при задолженности от 30 000 рублей, а если прошло два месяца после окончания срока для добровольного погашения — при долге свыше 10 000 рублей.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 139