После заявки на заем деньги с карты могут списать не в счет долга, а за доступ к сервису подбора предложений. Главный вопрос в такой ситуации — как после оплаты услуг «Капитал Займа» вернуть деньги и остановить следующие платежи.
Для начала важно разделить два договора. Сервис подбора займов берет плату за свои информационные услуги, а деньги в долг, если заявку одобрят, выдает уже отдельная МФО или другая финансовая организация. Поэтому отказ от подписки и возврат займа кредитору оформляются независимо друг от друга.
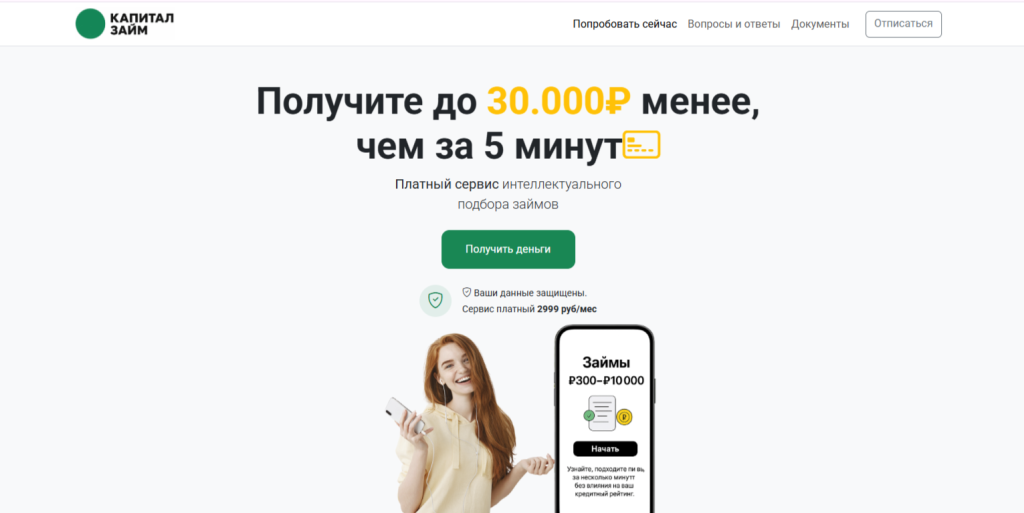
Сайт сервиса «Капитал Займ». Изображение взято с сайта capitalzaim.com
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
За что списывает деньги «Капитал Займ»
Сайт capitalzaim.com работает как платный посредник: пользователь оставляет данные, получает доступ к витрине предложений и сопутствующим информационным функциям, а решение о выдаче займа принимает уже кредитор.
Оператором сервиса выступает ООО «Капитал-Займ», ИНН 6319267521, ОГРН 1256300020459. Эти данные можно сверить со сведениями об операторе и использовать, если потребуется направить письменную претензию.
В тарифах сервиса стоимость подписки разбита на несколько составляющих. В нее входят внутренний скоринг и проверка паспортных данных за 300 рублей, оценка активности пользователя за 450 рублей, СМС и другие уведомления за 700 рублей, доступ к витрине предложений за 750 рублей и ее ежедневное обновление за 799 рублей. Вместе получается 2 999 рублей.
При этом часть действий, например передача анкеты партнерам, отдельно обозначена как бесплатная. Проверка банковской карты стоит 1 рубль, который затем возвращается.
Главное здесь — плата взимается не за гарантированную выдачу займа. Посредник предоставляет доступ к сервису и обрабатывает данные, а МФО самостоятельно решает, одобрять заявку или нет. Поэтому ситуация, когда деньги в долг не получили, еще не означает, что подписку подключили ошибочно.
Если вы оставляли заявки сразу на нескольких площадках, проверьте в банковской выписке получателя каждого платежа. Отказом от одного сервиса не отключить остальные подписки. Например, отдельную инструкцию мы подготовили для сервиса «Займ-Про»: как отключить платные услуги и вернуть деньги.
Как отписаться от «Капитал Займ» и остановить новые списания
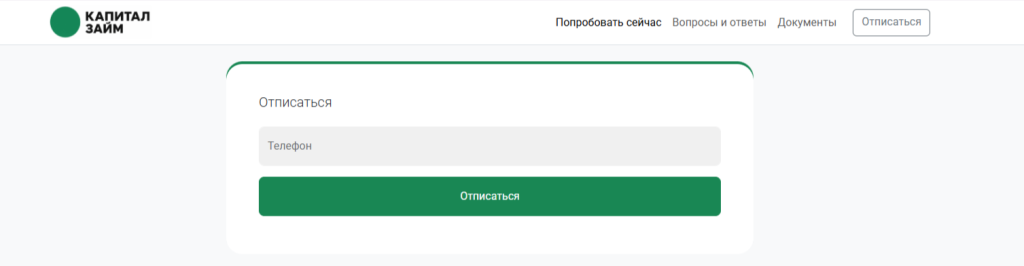
Самый простой способ — начать с официальной формы отключения подписки. На странице нужно указать телефон, который использовали при регистрации, пройти проверку и отправить запрос.
Форма отказа от услуг подбора займа у сервиса «Капитал Займ»
Дальше лучше действовать так:
После отправки формы сохраните сообщение об успешной отписке или снимок экрана с результатом. Если страница зависла, появилась ошибка или сервис не нашел подписку, зафиксируйте и это.
Продублируйте отказ письмом на электронный адрес: support@capitalzaim.com. Укажите ФИО и регистрационный номер телефона, попросите прекратить платное обслуживание и сообщить дату отключения.
В том же письме дополнительно укажите, что запрещаете использовать ранее сохраненные данные банковской карты для следующих периодических платежей.
Сохраните отправленное письмо и ответ поддержки. Если письмо не доставлено, воспользуйтесь другим способом обращения, который позволит подтвердить получение заявления.
С 1 марта 2026 года для онлайн-подписок действует дополнительная защита. После электронного отказа от использования сохраненных платежных реквизитов исполнитель не вправе продолжать применять их для периодической оплаты. Это предусмотрено статьей 16.1 Закона о защите прав потребителей.
Поэтому в заявлении лучше не ограничиваться просьбой отключить подписку. Дополнительно зафиксируйте отказ от дальнейшего использования карты. Подробнее о том, как работают сохраненные реквизиты и что делать с автоматическими платежами, рассказали в статье «Как отвязать банковскую карту от МФО и остановить списания».
Если на карте нет денег или установлен запрет на интернет-покупки, очередное списание просто не пройдет. Но подписка при этом продолжит действовать, и сервис может снова попытаться получить оплату позже. Чтобы прекратить новые начисления, дополнительно отправьте отказ от услуги и сохраните подтверждение с датой. Если после этого деньги все же спишут, по нему можно будет показать, что платеж прошел уже после отмены подписки.
Как вернуть деньги за подписку «Капитал Займ»
С отказом от платных услуг прекращается лишь дальнейшее обслуживание пользователя, но уже списанные деньги автоматически на карту не возвращаются. Для возврата нужно дополнительно указать, какие операции вы оспариваете и по какой причине.
В тарифах есть условие, по которому плата за уже начавшийся календарный месяц не возвращается. В то же время соглашение о рекуррентных списаниях предусматривает индивидуальное рассмотрение обращений о возврате. Поэтому порядок действий зависит от вашей ситуации:
Подписку подключили сами, но позже решили отказаться. От договора оказания услуг можно отказаться в любое время — такое право предусмотрено статьей 32 Закона о защите прав потребителей. При этом исполнитель вправе учитывать фактически понесенные расходы, связанные с выполнением договора. Для абонентской подписки важно и то, что доступ к сервису мог быть предоставлен независимо от того, заходили вы на сайт или нет. Поэтому в обращении попросите показать, за какой период удержана плата, какие услуги уже предоставлены, и как рассчитана сумма, которую сервис оставляет себе.
Вы не соглашались на платную услугу. Запросите подтверждение подключения: какую редакцию оферты и тарифа вы приняли, когда дали согласие на подписку и каким способом разрешили использовать карту. Если дополнительную платную услугу подключили без согласия, действует статья 16 Закона о защите прав потребителей. Для таких случаев предусмотрен возврат денег в течение трех дней после предъявления требования. Этот срок относится именно к услугам, подключенным без согласия, а не к обычному отказу от уже принятой подписки.
С карты списали другую сумму. Сравните платеж с тарифом, который действовал в день регистрации. Для этого особенно важно расхождение между 2 499 и 2 999 рублями в опубликованных документах сервиса. В претензии укажите дату операции, сумму и последние четыре цифры карты, а также попросите предоставить расчет конкретного платежа.
Деньги списали уже после отказа. Сравните дату, когда сервис получил ваше заявление, с датой следующей операции. Если платеж относится к ранее оказанным услугам, попросите показать, за какой период образовалась задолженность и как она рассчитана. Если же после запрета использовать сохраненные реквизиты прошел очередной периодический платеж, приложите к претензии подтверждение получения отказа и банковскую выписку.
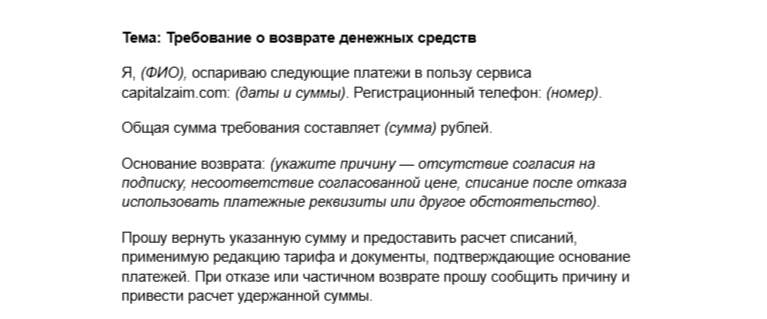
В письме можно написать:
К обращению приложите банковскую выписку или чеки, а если подписку уже отключали — предыдущий отказ и подтверждение его получения.
Если заем не одобрили, это еще не означает, что плата за сервис списана ошибочно: посредник берет деньги за подбор предложений, а не за гарантированную выдачу займа. Поэтому при возврате нужно проверять другое: давали ли вы согласие на подписку, соответствовала ли сумма действующему тарифу и не списали ли деньги уже после того, как вы отказались от услуги.
Что делать, если деньги не вернули или списание повторилось
Если поддержка отказала, сначала определите, с чем именно вы спорите.
Когда вопрос касается конкретного платежа с карты, обратитесь в банк. Передайте дату, сумму, название получателя и копию переписки с сервисом. Если деньги списали после отказа, приложите подтверждение того, когда компания получила заявление.
Если банк предусматривает оспаривание операции через платежную систему, он сообщит, какие документы потребуются. Подготовку к такому обращению мы подробно разбирали в статье «Чарджбэк в банке: что это и как оформить в 2026 году».
Если спор касается цены подписки, условий ее подключения или отказа исполнителя прекратить услугу, можно обратиться в Роспотребнадзор. Если после требования продолжается рекламная рассылка, вопрос относится к ФАС, а нарушения при обработке персональных данных — к Роскомнадзору.
Жалоба в ведомство помогает проверить действия сервиса и добиться устранения нарушения, например прекращения спорных списаний или рекламы. Но Роспотребнадзор, ФАС или Роскомнадзор не перечисляют пользователю деньги вместо компании.
Если сервис отказывается добровольно возвращать спорную сумму, требование о ее взыскании можно предъявить в суд. Потребитель вправе предъявить такой иск в том числе по месту своего жительства.
Что делать, если после отписки требуют погасить долг
Здесь важно понять, о каком именно долге идет речь. У пользователя могут одновременно существовать обязательства перед двумя разными компаниями: плата за информационную подписку и заем, который фактически выдала МФО.
Если деньги в долг действительно поступили на карту, отключение посредника не отменяет договор займа. Продолжайте погашать его по реквизитам кредитора, указанного в индивидуальных условиях.
Если же вам сообщают о займе, которого вы не оформляли и не получали, запросите название кредитора, договор и подтверждение выдачи денег. Одного сообщения «заявка одобрена» недостаточно, чтобы считать, что заем возник.
Подписка посредника и заем у МФО — разные договоры. Спорную плату за информационный сервис обсуждайте с его оператором, а полученный заем продолжайте погашать кредитору, который указан в договоре.
Как проверить сервис подбора займов до подключения подписки
Проверять платные условия лучше еще до того, как вводите данные банковской карты. У посредника стоимость может быть спрятана не в условиях конкретного займа, а в отдельной оферте, тарифе или согласии на регулярные платежи.
Сначала посмотрите, кто указан исполнителем услуги и является ли эта компания кредитором. Затем найдите стоимость подписки, расчетный период и максимальную сумму, которую сервис вправе списать с карты. Если цифры на главной странице и в документах различаются, сохраните редакцию условий, которую принимаете при регистрации.
Отдельно проверьте, как прекращается подписка. Хороший ориентир — наличие понятной формы отказа, электронной почты для обращений и документов, где описаны регулярные платежи.
После регистрации сохраните оферту, тариф и первый чек. Если позднее появится незнакомая операция, не придется восстанавливать условия по памяти: можно будет сразу сравнить сумму и дату с документами, которые действовали в день подключения.
До привязки карты выясните три вещи: сколько стоит сервис, за какой период берут плату и как его отключить. Тогда при спорном списании будет проще доказать, какие условия вы принимали и какой платеж считаете неправильным.
Платить за поиск подходящей МФО необязательно. Наш сайт работает как бесплатный каталог: для просмотра предложений не требуется привязывать банковскую карту или оформлять подписку. Собрали все действующие МФО из реестра Центробанка. Можно сравнить ставки и сроки, изучить отзывы и заранее проверить, есть ли у кредитора дополнительные услуги или комиссии.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Удаление истории браузера или cookie отключит подписку?
Нет. Эти действия удаляют данные только с вашего устройства и не передают сервису отказ от платного обслуживания. Даже если сайт перестанет помнить ваш вход, договор подписки из-за этого не прекращается.
Улучшает ли такая подписка кредитную историю?
Нет. В документах сервиса собственная оценка пользователя описывается как информационный показатель, а не как кредитный рейтинг бюро кредитных историй. Оплата подбора предложений не исправляет записи в БКИ и не гарантирует последующее одобрение займа.
Может ли подписка появиться снова после того, как ее отключили?
Да, если вы повторно воспользуетесь сервисом и снова согласитесь с его платными условиями. В тарифах повторное подключение связано в том числе с добавлением банковской карты, поэтому при следующем обращении заново проверьте стоимость, расчетный период и согласие на регулярные платежи.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 4