Если не внести обязательный платеж вовремя, задолженность может увеличиться. Во многих случаях за просрочку платежа начисляются пени — дополнительная сумма, которая зависит от размера долга, ставки и продолжительности задержки оплаты. Но правила для микрозайма, налогов и коммунальных услуг различаются.
Разберем, как рассчитать пени, проверить начисления и добиться перерасчета, если обнаружилась ошибка.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Что такое пени и чем они отличаются от штрафа и процентов
Пени — это начисления за нарушение срока исполнения обязательства. Обычно их рассчитывают в процентах от неоплаченной суммы за каждый день задержки оплаты. Чем дольше сохраняется задолженность, тем больше может стать сумма пеней.
В гражданских договорах пени относятся к неустойке. Штраф — другая ее разновидность: его устанавливают за определенное нарушение, например в фиксированной сумме или в процентах от платежа. Размер штрафа за конкретное нарушение обычно не зависит от продолжительности задержки.
Проценты по кредиту или займу имеют другую природу — это плата за пользование деньгами. Поэтому после просрочки в задолженности могут одновременно оказаться основной долг, обычные проценты и неустойка.
Начисление
За что возникает
От чего зависит
Проценты по кредиту или займу
За пользование деньгами
От условий договора, суммы и периода пользования
Пени
За задержку исполнения обязательства
От расчетной базы, ставки и количества дней
Штраф
За конкретное нарушение
От размера, установленного договором или законом
Для налоговой задолженности действуют правила Налогового кодекса. Условия договорной неустойки к расчетам с ФНС не применяются.
От чего зависит сумма пеней
Сумма пеней зависит от трех показателей:
Просроченная сумма. Это долг, с которого рассчитывают пени.
Ставка. Она может быть дневной, годовой или рассчитываться с учетом ключевой ставки Банка России.
Количество дней просрочки. Чем дольше сохраняется задолженность, тем больше сумма пеней.
Сначала определите просроченную сумму кредита. Например, если по кредиту осталось выплатить 200 000 рублей, но заемщик пропустил ежемесячный платеж на 15 000 рублей, для расчета берут просроченную задолженность, а не весь остаток кредита.
Затем проверьте ставку. По одному обязательству она может составлять определенный процент за каждый день задержки оплаты, по другому — процент годовых. Для налогов, ЖКУ и некоторых других платежей расчет связан с ключевой ставкой Банка России.
Последний показатель — количество дней. Во многих случаях отсчет начинается со следующего дня после установленной даты платежа. Если деньги нужно было внести до 10-го числа включительно, первым днем просрочки будет 11-е. Есть платежи, для которых действуют специальные правила: например, по коммунальным услугам пени для граждан начинают начислять с 31-го дня просрочки.
Таким образом, одна и та же сумма долга при разной ставке или продолжительности просрочки даст разный размер пеней. Поэтому перед расчетом нужно проверить все три показателя именно для конкретного вида задолженности.
Как рассчитать пени самостоятельно
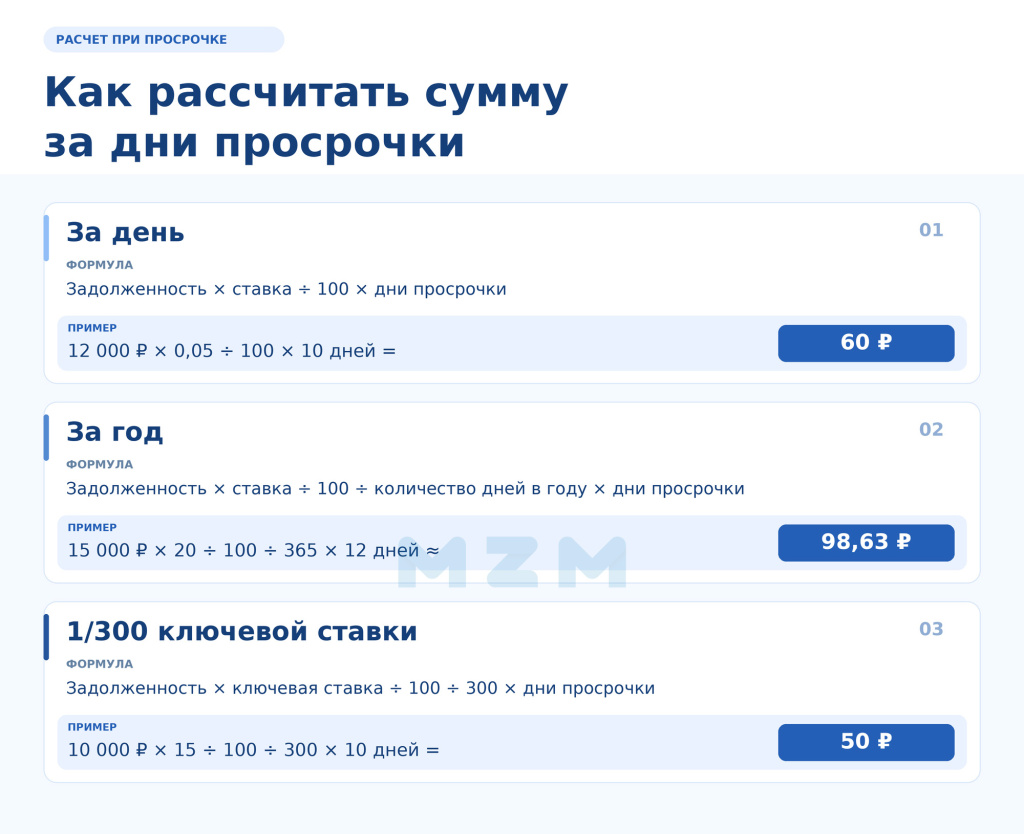
Сначала посмотрите, как указана ставка: за день, за год или через ключевую ставку Банка России. От этого зависит формула.
Если ставка годовая, учитывайте количество дней в году — 365 или 366. Если просрочка переходит из одного года в другой, расчет лучше разбить на два периода.
При расчете через ключевую ставку сначала проверьте, какое ее значение нужно использовать. Для одних платежей берут ставку, которая действовала в период просрочки, для других правило может быть другим.
Если во время просрочки вы внесли часть долга, пени считают отдельно до и после платежа. Например, первые 10 дней задолженность составляла 20 000 рублей при ставке 0,05% в день, а затем уменьшилась до 12 000 рублей еще на пять дней:
за первые 10 дней — 100 рублей;
за следующие пять дней — 30 рублей;
всего — 130 рублей.
При этом из долга нужно вычитать не просто сумму перевода, а ту часть, которая фактически пошла на погашение просроченной задолженности. Остальная сумма могла уйти на проценты или другие платежи по установленной очередности.
Если за время просрочки менялась ставка, расчет тоже делят на несколько периодов.
Как начисляются пени по кредитам и микрозаймам
Размер неустойки указан в индивидуальных условиях договора. В стандартных условиях договора потребительского кредита или займа информация расположена на 12-ой строке: там прописаны ставка неустойки и условия ее начисления.
При этом банк или МФО не вправе установить любую ставку. Для потребительских кредитов и займов действует ограничение:
Если во время просрочки продолжают начисляться договорные проценты — не более 20% годовых от просроченной задолженности.
Если проценты за период просрочки не начисляют — не более 0,1% в день.
Для ипотеки ограничения другие: ключевая ставка Банка России, действовавшая в день заключения договора, либо 0,06% в день — в зависимости от того, продолжают ли начисляться проценты во время просрочки. Подробнее правила разъясняет Банк России.
У краткосрочных кредитов и займов есть еще одно ограничение — общий предел переплаты. С 1 апреля 2026 года по новым договорам сроком не более года проценты, неустойка и другие учитываемые законом платежи в сумме не могут превысить 100% от выданной суммы.
Например, если заемщик получил 10 000 рублей, общая учитываемая переплата по договору не должна превысить еще 10 000 рублей. В этот предел входят не только пени за просрочку, но и другие начисления за весь срок займа.
Для договоров, заключенных раньше 1 апреля 2026 года, действуют ограничения на дату выдачи кредита или займа. Судебные расходы и расходы на принудительное взыскание в этот лимит не входят.
Как рассчитывают пени за просрочку налогов, ЖКУ и других платежей
По налогам, коммунальным услугам и обычным договорам пени считают по-разному. Отличаются и день начала начисления, и ставка, поэтому формулу нужно выбирать под конкретный долг.
Пени по налогам физических лиц и ИП
Если физлицо или ИП не заплатил налог вовремя, пени считают за каждый календарный день просрочки. Размер за день — 1/300 действующей ключевой ставки. Такое правило предусмотрено статьей 75 НК РФ.
Если во время просрочки ключевая ставка менялась, долг разбивают на периоды и каждый считают по своей ставке. Последним в расчет входит день исполнения совокупной обязанности.
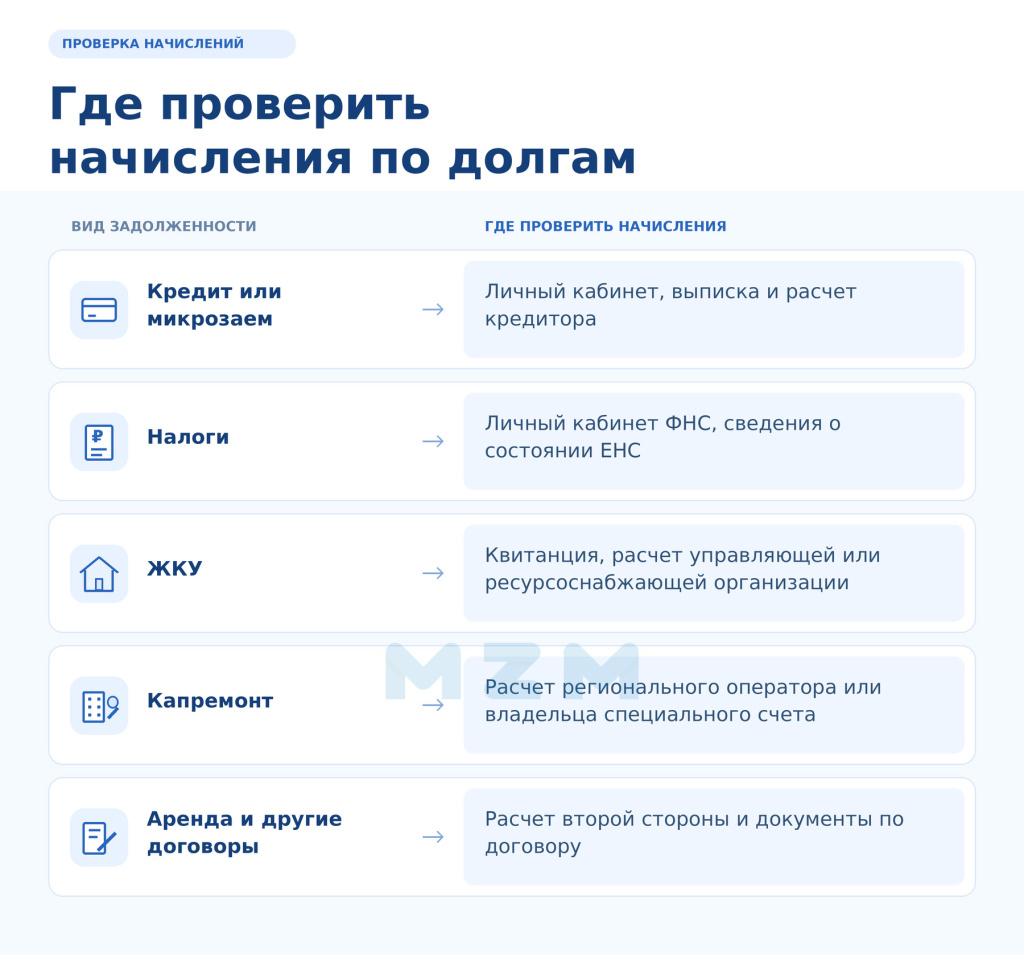
Проверять исходную сумму лучше по единому налоговому счету. Например, часть долга уже могла погаситься за счет денег на ЕНС, поэтому сумма из старого уведомления не всегда подходит для расчета пеней. В личном кабинете ФНС можно посмотреть текущую недоимку и движение средств по счету.
Пени за ЖКУ
По коммунальным платежам первые 30 дней после просрочки пени не начисляют. Если долг остается:
с 31-го по 90-й день включительно пени считают по 1/300 расчетной ставки за день;
с 91-го дня — по 1/130 расчетной ставки за день.
Если не оплачены несколько квитанций подряд, у каждой будет свой срок просрочки. Например, долг за январь к одной и той же дате накопит больше дней, чем долг за февраль, поэтому считать всю задолженность одним периодом неправильно.
До конца 2026 года для расчета берут меньшее из двух значений: 9,5% годовых или ключевую ставку Банка России на день фактической оплаты. Правило предусмотрено постановлением Правительства № 329.
Например, долг за ЖКУ составляет 10 000 рублей, а платеж задержан на 45 дней. При ставке 9,5% пени считают только за период с 31-го по 45-й день: 10 000 × 9,5 ÷ 100 ÷ 300 × 15 = 47,50 рубля.
Пени за капремонт
По взносам на капитальный ремонт отсчет тоже начинается с 31-го дня просрочки, но после 90 дней ставка не увеличивается. Пени продолжают считать по 1/300 применяемой ставки за каждый день.
Такой порядок предусмотрен частью 14.1 статьи 155 ЖК РФ. До конца 2026 года при выборе ставки действует то же временное правило, что и для коммунальных платежей.
Пени по аренде и другим договорам
Если просрочена аренда, поставка или другой платеж по договору, сначала найдите условие о неустойке. Там нужно проверить четыре важных момента:
С какой суммы считают пени.
Какую ставку применяют.
С какого дня начинается начисление.
Установлено ли ограничение для начислений.
Если пени в договоре не предусмотрены и такого основания нет в законе, произвольно назначить их после появления долга кредитор не может. Но при просрочке денежного обязательства могут начисляться проценты по статье 395 ГК РФ — их считают уже по другим правилам.
Общей суммы в личном кабинете недостаточно для полноценной проверки. Запросите детализацию на конкретную дату.
В детализации должны быть понятны сумма задолженности, ставка, дни начисления и учтенные платежи. Если цифры не сходятся, проверьте:
Правильно ли определен срок оплаты.
Есть ли основание для выбранной ставки.
С какой суммы рассчитаны пени.
Учтены ли все платежи и даты их поступления.
Верно ли расчет разделен на периоды.
Соблюдены ли специальные ограничения.
Особенно внимательно проверяйте частичное погашение. Например, вы внесли 5 000 рублей, но сначала из этой суммы банк списал начисленные проценты, а остаток направил на просроченный долг. В результате задолженность уменьшилась не на все 5 000 рублей.
Поэтому после частичного платежа нужно проверить новый остаток в расчете банка или МФО. Именно от него будут считать дальнейшие начисления.
Можно ли уменьшить или отменить пени
Уменьшить сумму можно по трем разным основаниям:
Исправить ошибочный расчет. Если кредитор не учел платеж, применил неверную ставку или превысил установленный предел, требуйте перерасчет. К обращению приложите чеки, выписку, условия договора и свой расчет.
Договориться с кредитором. Банк, МФО или другая организация может согласиться уменьшить или списать часть неустойки. Условия лучше закрепить письменно: указать сумму к оплате, срок, размер списания и остаток долга после выполнения договоренности. О том, в каких МФО встречаются такие предложения, рассказали в статье «Какие МФО дают скидку при просрочке: список компаний».
Попросить суд снизить неустойку. По статье 333 ГК РФ суд может уменьшить ее, если сумма явно несоразмерна последствиям нарушения. Для этого нужно заявить о снижении дохода, привести расчет и доводы. К налоговым пеням такой порядок не применяется.
Пока идет спор о перерасчете или скидке, пени могут продолжать начисляться. Обычно их рост прекращается после погашения задолженности либо раньше, если кредитор согласился зафиксировать долг и прекратить начисления, например при реструктуризации или расторжении договора на таких условиях.
Что делать, если пени начислены неправильно
Шаг 1. Запросите подробный расчет
Попросите указать базу, ставку, период начисления и распределение каждого внесенного платежа.
Шаг 2. Подготовьте документы
Соберите договор, график, чеки, выписки, квитанции и переписку. Отметьте конкретное расхождение: например, платеж от 15 сентября не учтен при расчете за последующие дни.
Шаг 3. Направьте требование о перерасчете
Сохраните подтверждение отправки и получения обращения.
Можно использовать такую формулировку:
Прошу проверить начисление пеней по договору № ___ за период с ___ по ___. В предоставленном расчете обнаружено следующее расхождение: ___.
Прошу направить детализацию начислений с указанием расчетной базы, ставки и количества дней, учесть приложенные документы и при подтверждении ошибки произвести перерасчет. Также прошу сообщить актуальную сумму задолженности после проверки.
Шаг 4. При отказе выберите дальнейший порядок обращения
По кредитам и микрозаймам на нарушения можно пожаловаться в Банк России. Для имущественного спора проверьте, требуется ли обращение к финансовому уполномоченному перед подачей иска.
По начислениям за ЖКУ можно обратиться в государственную жилищную инспекцию, по налоговым пеням — использовать порядок обжалования в системе ФНС. Если договориться не удалось, вопрос решается в суде с учетом правил для конкретного требования.
Как правильно погасить просрочку
Узнайте точную сумму на дату оплаты. Запросите у кредитора расчет, в котором отдельно указаны просроченный платеж, проценты и начисленная неустойка. Сумма для выхода из просрочки и сумма для полного закрытия кредита или займа могут различаться.
Внесите деньги с учетом срока зачисления. Если перевод идет несколько дней, задолженность за это время может измениться. Поэтому лучше ориентироваться не только на дату отправки, но и на день, когда деньги поступят кредитору.
Проверьте, как распределили платеж. По потребительским кредитам и займам действует установленная законом очередность. Часть денег может сначала пойти на проценты и основной долг, а неустойка погасится позже.
Если всей суммы не хватает, запросите новый расчет после частичной оплаты. Так будет видно, сколько долга осталось, и какую сумму нужно внести, чтобы полностью выйти из просрочки.
После оплаты убедитесь, что просрочка закрыта. Проверьте остаток задолженности в личном кабинете или запросите расчет у кредитора. Если кредит или заем погашен полностью, получите справку об отсутствии долга.
Помните, что непосильные долги по кредитам и микрозаймам можно объединить вместе с пенями и списать как безнадежные в процедуре банкротства. По закону № 127-ФЗ взыскания по кредитным долгам приостанавливаются, а пени по ним перестают начисляться.
Проверить, подходите ли вы под условия процедуры поможет юрист по банкротству. Подготовили список компаний с бесплатной консультацией. В любой из них можно обратиться к юристу и при необходимости получить помощь в сопровождении банкротства.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Можно ли вернуть пени, если просрочка возникла из-за задержки банковского перевода?
Да, если деньги были отправлены вовремя, но задержались по вине банка или платежной организации. Понадобятся подтверждение даты перевода, сведения о фактическом зачислении и расчет начисленных пеней. С этими документами можно потребовать возместить возникшие расходы. Но если заемщик ошибся в реквизитах или отправил платеж слишком поздно с учетом срока перевода, то в компенсации откажут.
Может ли коллектор увеличить пени после покупки долга?
Новый кредитор получает долг на тех условиях, которые действовали до уступки. При этом законные пени могут продолжать начисляться и после продажи долга. Если сумма выросла, запросите у коллектора подробный расчет и проверьте, за какой период и по какой ставке появились новые начисления.
Какой срок исковой давности действует для взыскания пеней?
По гражданским долгам обычно действует трехлетний срок исковой давности. Если пени начислялись ежедневно, срок считают с учетом периода каждого начисления и срока по основному долгу. После истечения трех лет задолженность все равно сохраняется. Если кредитор обратится в суд, о применении исковой давности должнику нужно заявить до вынесения судебного решения.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 7