Ипотеку обычно выплачивают много лет, и за это время задержка ипотечного платежа может случиться даже у аккуратного заемщика: например, из-за снижения дохода, технической ошибки или нехватки денег к дате оплаты. Но просрочка платежа по ипотеке влияет не только на текущий долг — последствия могут затронуть кредитную историю и заложенную квартиру.
Разберемся, с какого дня банк фиксирует просрочку, что меняется при задержке на несколько дней и месяцев, и какие варианты помогут снизить нагрузку, если дальше платить по прежнему графику не получается.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
На сколько дней можно задержать платеж по ипотеке без последствий
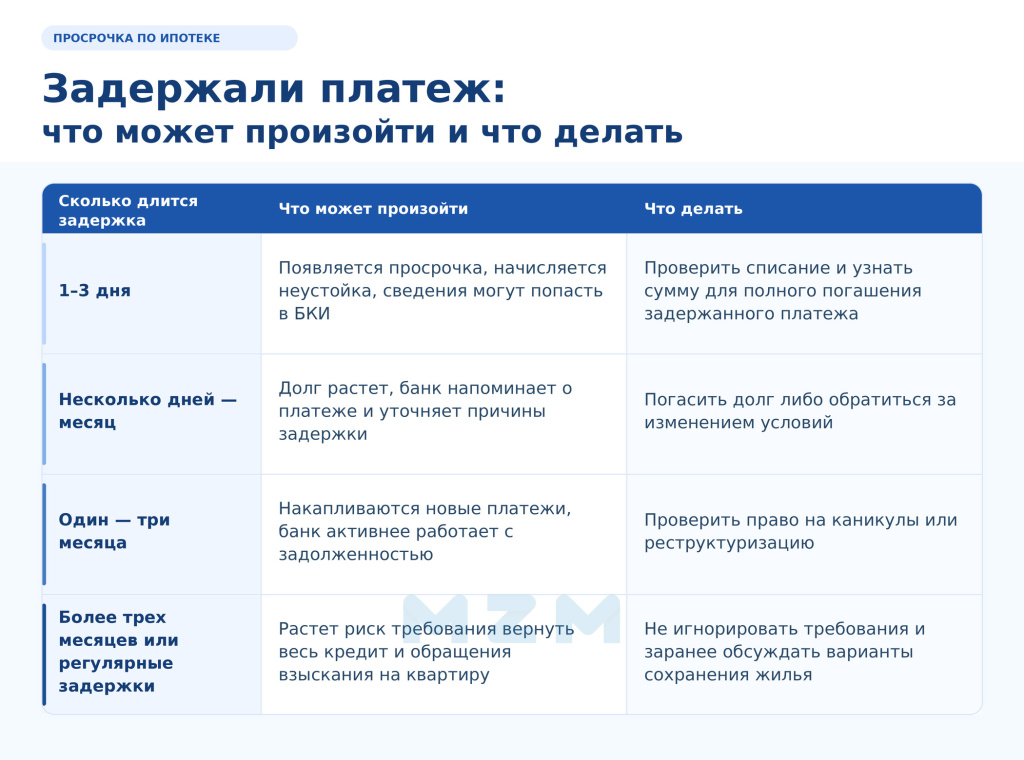
Общего срока, в течение которого ипотеку разрешено не платить без последствий, нет. Ориентироваться нужно на дату в кредитном договоре и графике платежей.
Например, если очередной платеж нужно внести 15 октября, а банк не получил деньги в срок, с 16 октября появляется просрочка. Даже при задержке на один день лучше сразу проверить списание и узнать, остался ли долг.
У банков нет единого расписания, по которому на третий, десятый или тридцатый день автоматически наступает определенное последствие. Но по мере увеличения просрочки растут задолженность и риск более жестких действий со стороны банка.
Если задержка составила один-два дня, проверьте списание и сразу внесите недостающую сумму. Если деньги были отправлены вовремя, но банк их не учел, сохраните квитанцию и выписку — они понадобятся для перерасчета и исправления сведений в БКИ.
Через несколько недель выйти из просрочки станет уже сложнее: пока заемщик погашает первый пропущенный платеж, наступает срок следующего. Поэтому здесь ориентируйтесь уже не на размер ежемесячного взноса, а на сумму, которую банк рассчитает для полного возвращения в график на конкретную дату.
Чем дольше заемщик не возвращается в график, тем выше риск для квартиры. Часто ориентируются на срок в три месяца, но сам по себе он ничего не гарантирует. По статье 54.1 закона № 102-ФЗ суд считает нарушение крайне незначительным только при двух условиях одновременно: долг составляет меньше 5% стоимости заложенной квартиры, а просрочка длится меньше трех месяцев.
Поэтому рассчитывать только на срок в три месяца не стоит. Если задолженность уже превысила 5% стоимости жилья, правило о незначительном нарушении может не сработать.
Риск есть и при частых коротких задержках. Если договором не предусмотрено иное, основанием для взыскания могут стать более трех нарушений сроков платежей за предыдущие 12 месяцев, даже если каждая просрочка длилась недолго.
Сколько банк начислит за просрочку
Если платеж по ипотеке не поступил вовремя, к долгу добавляется неустойка. Обычные проценты по ипотечному кредиту при этом продолжают начисляться по условиям договора.
Если банк продолжает начислять проценты по ипотеке, неустойка не может превышать ключевую ставку Банка России, которая действовала в день заключения договора, в годовом выражении.
Если проценты за период просрочки не начисляются, неустойка не может быть выше 0,06% от просроченной суммы за каждый день.
В договоре банк может установить и меньшую неустойку. Например, просроченный платеж составляет 40 000 рублей, неустойка по договору — 10% годовых, а задержка длится семь дней. Тогда банк начислит: 40 000 × 10% ÷ 365 × 7 = 76,71 рубля.
76,71 рубля — это только неустойка за семь дней. К ней нужно прибавить еще просроченный платеж и обычные проценты по ипотеке.
Перед оплатой запросите у банка сумму для полного погашения просрочки на конкретную дату. Пока долг остается непогашенным, начисления продолжаются, поэтому цифра из старого уведомления может уже измениться. Подробнее о проверке таких начислений рассказали в статье «Неустойка по просроченному кредиту: 6 ошибок, которые увеличивают сумму долга».
Банк может передать сведения о задержке в БКИ уже после первых дней просрочки. Отдельного льготного периода для ипотеки нет: по статье 5 закона № 218-ФЗ сведения нужно передать не позднее окончания второго рабочего дня после события, которое отражается в кредитной истории.
При следующей заявке банк увидит не только запись о просрочке, но и то, сколько она длилась и повторялись ли задержки. Один платеж, внесенный на день позже, и несколько месяцев непогашенного долга будут оцениваться по-разному. Значение также имеют текущая задолженность и общая долговая нагрузка заемщика.
После погашения долга достоверная запись о задержке остается в кредитной истории. Если просрочку отметили ошибочно, например платеж был внесен вовремя, сведения можно оспорить и исправить.
Из-за одного пропущенного платежа банк квартиру не заберет. Риск появляется позже — когда задолженность сохраняется, заемщик не возвращается в график, или просрочки начинают повторяться.
Сначала банк потребует погасить пропущенные платежи, проценты и неустойку. Если долг продолжает числится, то кредитор может потребовать досрочно вернуть оставшуюся сумму ипотеки.
Если заемщик не выполнит и это требование, спор уже может перейти к взысканию на квартиру. Банк обращается в суд, а после продажи заложенного жилья деньги направляют на погашение задолженности.
Если доход снизился и платить по прежнему графику становится тяжело, главная задача — не ждать, пока просрочка вырастет до взыскания. Чем раньше заемщик обратится в банк, тем больше вариантов сохранить квартиру и изменить нагрузку по ипотеке.
Можно рассмотреть несколько решений:
Ипотечные каникулы. Позволяют на срок до шести месяцев уменьшить платеж или временно приостановить выплаты. Нужно выполнить условия закона по сумме кредита, единственному жилью и трудной жизненной ситуации. Подробные требования есть в разъяснениях Банка России.
Реструктуризация. Банк может увеличить срок кредита, уменьшить ежемесячный платеж или изменить график. Перед подписанием новых условий сравните будущий платеж и общую переплату.
Продажа квартиры. Если прежний платеж уже не потянуть, можно согласовать с банком добровольную продажу заложенного жилья. Заемщик сам ищет покупателя и обсуждает цену, а часть выручки идет на закрытие ипотеки.
Банкротство. Такой вариант можно рассматривать, если кроме ипотеки накопились кредиты, займы и другие долги. Для единственного ипотечного жилья предусмотрен отдельный порядок: при определенных условиях можно заключить мировое соглашение с банком и продолжить выплаты, чтобы квартиру не включили в процедуру реализации имущества.
Проверить, подойдет ли такой вариант именно в вашей ситуации, можно на консультации с юристом. Мы собрали список компаний по банкротству, где можно дистанционно и конфиденциально разобрать свою ситуацию, уточнить условия процедуры и при необходимости заказать сопровождение банкротства под ключ.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Может ли родственник внести просроченный ипотечный платеж за заемщика?
Да. Другой человек может перевести деньги на счет, с которого погашается ипотека, или воспользоваться доступным способом оплаты. Перед переводом лучше уточнить реквизиты и срок зачисления, чтобы деньги поступили вовремя. Оплата ипотеки за заемщика не дает родственнику долю или право собственности на квартиру.
Что происходит с ипотекой после развода созаемщиков?
После развода обязательства перед банком сохраняются. Если бывшие супруги указаны в договоре как созаемщики, они остаются ими, пока банк не согласует изменение условий кредита. Даже если супруги договорились между собой, что ипотеку дальше платит один из них, для банка состав заемщиков от этого не меняется.
Можно ли получить налоговый вычет по ипотечным процентам, если были просрочки?
Да. Просрочки не лишают заемщика права на имущественный вычет, если остальные условия для его получения соблюдены. В расчет входят фактически уплаченные проценты по ипотеке, а неустойка за задержку платежей к таким расходам не относится.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 5