Вы вовремя вносили платежи и закрывали кредиты без задержек, но персональный кредитный рейтинг оказался низким или банк отказал в новом займе. В такой ситуации закономерно возникает вопрос, почему кредитная история плохая, если нет просрочек.
Просрочки — только один из факторов, которые учитывают БКИ и банки. Низкая оценка может появиться и у заемщика, который ни разу не нарушал график платежей.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Кредитная история, рейтинг и отказ банка: в чем разница
Под плохой кредитной историей часто понимают сразу три разные ситуации:
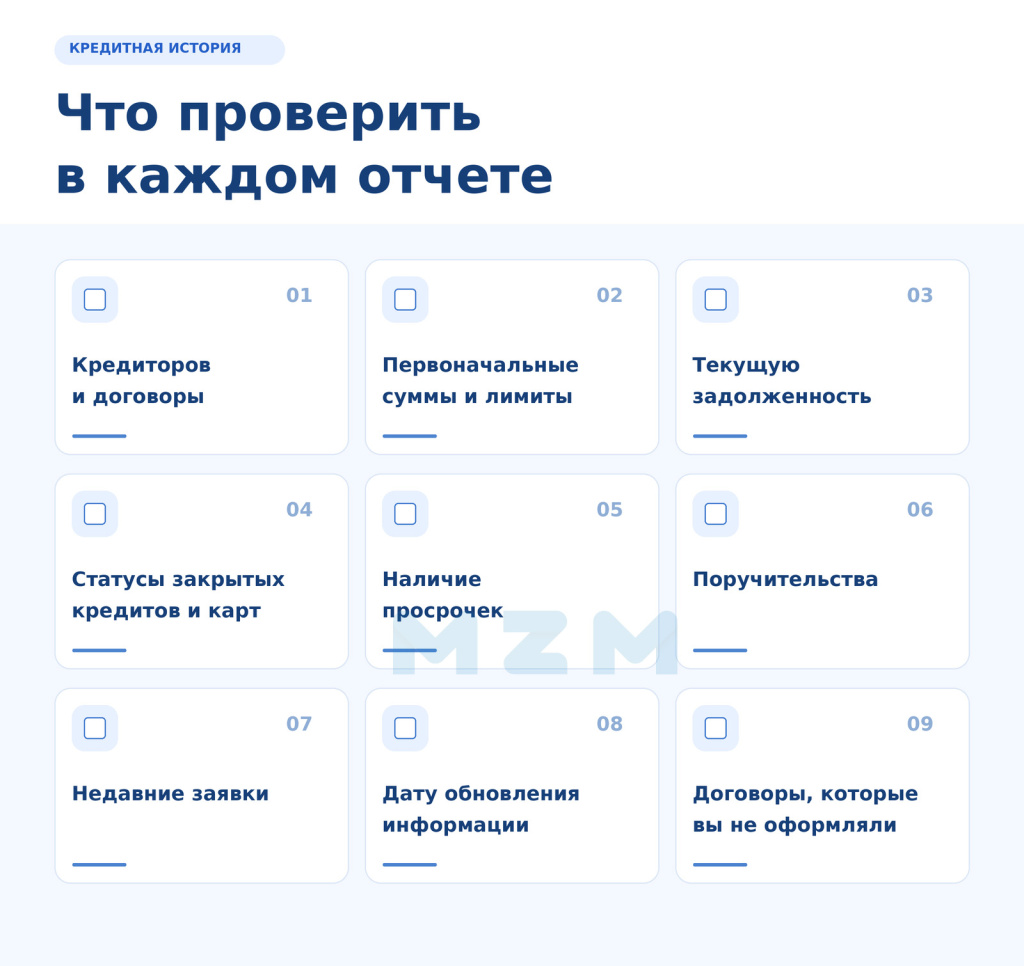
Кредитная история содержит сведения о кредитах, займах, картах, поручительствах, платежах, заявках и других обязательствах.
Индивидуальный кредитный рейтинг рассчитывает БКИ по данным из отчета. Чем выше балл, тем ниже бюро оценивает риск невозврата долга.
Внутренний скоринг банка учитывает не только сведения из БКИ, но и доход, долговую нагрузку, параметры нового кредита и требования конкретного кредитора.
Отказ банка — это не обязательно про проблемы с кредитной историей. Человек может вовремя платить по всем договорам, но получить отказ из-за недостаточного дохода или слишком высокой общей долговой нагрузки.
Бывает и наоборот: просрочек нет, но персональный рейтинг остается невысоким. Причиной могут стать короткая кредитная история, большое количество действующих обязательств или частые обращения за новыми займами.
При этом сведения одного человека могут храниться сразу в нескольких БКИ, а каждое бюро использует собственную методику расчета рейтинга. Поэтому количество баллов в отчетах иногда различается.
Причина 1. Высокая долговая нагрузка и кредитные карты
Даже при платежах без просрочек банк может отказать, если у заемщика уже слишком много долгов. Кредитор проверит, какая часть дохода уходит на обязательные платежи и сколько еще придется платить по новому кредиту.
Например, человек получает 80 000 рублей в месяц, выплачивает ипотеку и пользуется кредитной картой с лимитом 150 000 рублей. Просрочек нет, но значительная часть дохода уже уходит на обязательные платежи, а по карте остается доступный кредитный лимит. В такой ситуации банк может отказать в новом кредите или предложить меньшую сумму.
Поэтому при оценке нагрузки учитываются и кредитные карты. Даже если задолженности по карте нет, договор продолжает действовать, а установленный лимит остается в кредитной истории. Несколько открытых карт увеличивают потенциальную нагрузку: банк считает, что заемщик в любой момент может воспользоваться доступными деньгами.
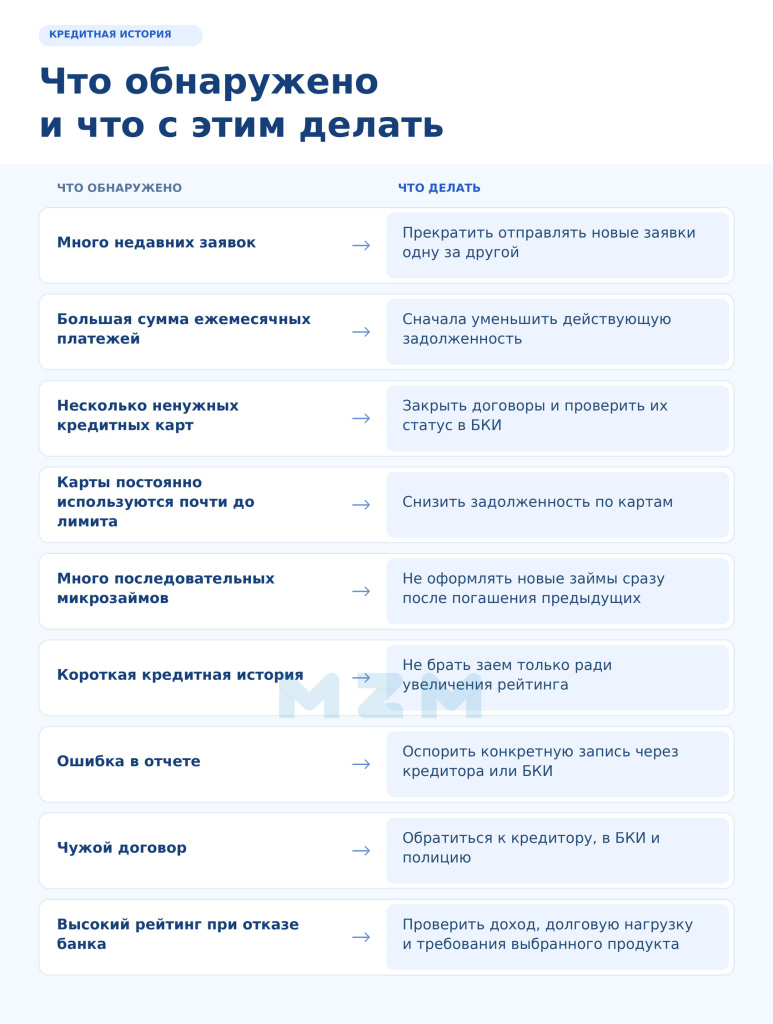
Если карта больше не нужна, подайте заявление на закрытие кредитного договора и дождитесь завершения процедуры. Затем проверьте кредитную историю и убедитесь, что договор получил статус закрытого.
Банк учитывает и то, как заемщик распоряжается кредитным лимитом. Если долг по карте постоянно приближается к максимальной сумме, а после обязательного платежа освободившиеся деньги снова расходуются, такое поведение может указывать на постоянную потребность в заемных средствах.
Причина 2. Частые заявки, отказы и микрозаймы
В кредитной истории отражаются не только полученные кредиты и займы, но и обращения за ними. Поэтому банк видит, если человек за короткий период подал сразу несколько заявок.
Такая активность может выглядеть как срочная потребность в деньгах. Кроме того, часть заявок могут одобрить почти одновременно, и тогда у заемщика появится сразу несколько новых обязательных платежей.
Если вслед за заявками идет серия отказов, картина становится еще менее благоприятной. Причины предыдущих решений могут различаться, поэтому после нескольких отказов лучше сначала проверить кредитную историю и действующие обязательства, а уже потом обращаться за новым кредитом.
Похожим сигналом для банка могут стать частые микрозаймы. Один небольшой заем, погашенный по графику, обычно мало говорит о финансовом положении клиента. Но если человек постоянно берет новый микрозаем сразу после закрытия предыдущего или одновременно обслуживает несколько договоров, это уже похоже на регулярную потребность в заемных деньгах. Банк может учитывать такую активность вместе с доходом, текущей долговой нагрузкой и другими кредитами.
Причина 3. Короткая или нестандартная кредитная история
Низкий рейтинг бывает и у человека, который почти не пользовался заемными деньгами. В таком случае у БКИ мало сведений о том, как заемщик выполняет обязательства на протяжении длительного времени, поэтому оценка может быть ниже, чем ожидает сам клиент.
Похожая ситуация возникает, если последний кредит был закрыт много лет назад. Старые договоры показывают, что раньше человек платил вовремя, но по ним банк не видит, как заемщик справляется с кредитной нагрузкой сейчас.
На оценку может влиять и привычка быстро закрывать кредиты. Само по себе досрочное погашение кредитную историю не портит: если человек вернул долг раньше срока и полностью выполнил обязательства, договор отразится как исполненный.
Но если заемщик регулярно берет кредит, быстро закрывает его и вскоре оформляет новый, банк может считать такого клиента менее выгодным. При досрочном погашении кредитор получает меньше процентов, чем рассчитывал при выдаче денег. Поэтому при новой заявке банк может учитывать не только отсутствие просрочек, но и то, как часто заемщик закрывал кредиты раньше срока.
К похожим ситуациям относятся кредитные каникулы и реструктуризация. Они не считаются просрочкой, если банк изменил условия договора и заемщик соблюдает новый график. Но изменение первоначальных условий отражается в кредитной истории, поэтому кредитор может учитывать его вместе с доходом, долговой нагрузкой и другими обязательствами.
Поэтому специально оформлять кредит или микрозаем только ради повышения рейтинга не нужно. Новый договор увеличит нагрузку, а рост баллов после его погашения заранее предсказать нельзя.
Кредитная история содержит сведения не только о договорах, по которым человек получил деньги лично. В ней может отражаться и поручительство по чужому кредиту.
Если основной заемщик перестанет выполнять обязательства, банк вправе предъявить требования поручителю в пределах договора. Поэтому при проверке кредитной истории обратите внимание и на такие записи.
В отчет могут попасть и отдельные долги, которые не связаны с банковским кредитом. По закону № 218-ФЗ «О кредитных историях» в кредитной истории могут отражаться сведения о задолженности за жилое помещение, коммунальные услуги и связь, если есть вступившее в силу решение суда и долг не погашен в течение 10 дней. ФССП также вправе передавать предусмотренные законом сведения о взыскании алиментов.
Даже если по кредитам не было просрочек, рейтинг могут снижать другие обязательства: например, поручительство, алименты или задолженность по ЖКХ и связи.
Если такой долг уже погашен, проверьте его статус в кредитной истории. В отчете должна появиться актуальная информация об исполнении обязательства.
Причина 5. Ошибка или чужой кредит в отчете
Иногда заемщик действительно выполнял все обязательства вовремя, а рейтинг снизился из-за неверных сведений.
В кредитной истории могут оказаться:
погашенный кредит со статусом действующего;
неправильный остаток задолженности;
просрочка по своевременно внесенному платежу;
один долг, указанный дважды;
закрытая кредитная карта со статусом открытой;
неверные сведения о поручительстве;
договор другого человека;
данные, которые давно не обновлялись.
Если в отчете появился кредит или заем, который вы не оформляли, возможна ошибка при идентификации либо мошенничество. В таком случае запросите у кредитора документы по договору, оспорьте запись и обратитесь в полицию, если деньги получили посторонние лица.
При действовавшем самозапрете на потребительские кредиты и займы укажите его в обращении и приложите подтверждающие документы.
Как узнать настоящую причину низкого рейтинга
Сначала выясните, в каких БКИ хранится кредитная история. Получить список бюро можно через Госуслуги.
Затем посмотрите пояснения к индивидуальному кредитному рейтингу. БКИ указывает факторы, которые сильнее всего повлияли на расчет баллов.
Если сведения в отчетах верны, просрочек нет, а рейтинг высокий, причину отказа нужно искать уже в условиях банка: размере дохода, долговой нагрузке, запрошенной сумме или требованиях конкретного продукта.
Действуйте по ситуации:
Как исправить ошибку в кредитной истории
Сначала определите конкретную запись, с которой не согласны. В заявлении укажите, какой договор проверяете, какие сведения считаете неверными и чем подтверждается ошибка.
Затем подготовьте документы, подтверждающие правильные сведения. В зависимости от ситуации пригодятся:
кредитный договор;
график платежей;
чеки и банковские выписки;
справка о полном погашении;
заявление о закрытии кредитной карты;
ответы кредитора;
документы о замене паспорта или фамилии;
заявление в полицию, если договор оформили мошенники.
Обратиться можно непосредственно к кредитору или в БКИ. Банк России разъясняет, что кредитор должен проверить сведения и ответить заявителю либо исправить кредитную историю в течение 10 рабочих дней. БКИ проводит проверку через источник информации в течение 20 рабочих дней. После завершения проверки снова запросите кредитный отчет и убедитесь, что данные обновились.
Достоверную информацию убрать из кредитной истории по желанию заемщика не получится. Оспаривание предназначено для исправления ошибочных или недостоверных сведений.
Как улучшить кредитный рейтинг, если ошибок нет
Если все сведения в кредитной истории верны, сначала устраните факторы, которые могут снижать оценку заемщика. Например, сократите действующие задолженности и по возможности уменьшите остатки по кредитным картам. Ненужные карты лучше закрыть полностью, а не просто перестать ими пользоваться.
Не отправляйте заявки одновременно в несколько банков и МФО. Если уже получили несколько отказов, сначала проверьте финансовую нагрузку и выберите кредит, который соответствует доходу.
По действующим договорам продолжайте вносить платежи вовремя. Новый кредит специально ради появления положительной записи оформлять не требуется: он увеличит нагрузку и лишь создаст еще одно обязательство.
После закрытия кредитов и карт периодически проверяйте отчеты. Статусы договоров и суммы задолженности должны соответствовать фактической ситуации.
Может ли частая проверка кредитной истории снизить рейтинг?
Нет. Запрос собственного кредитного отчета не считается заявкой на кредит и не ухудшает кредитную историю. Поэтому отчеты можно проверять неограниченное количество раз, например, перед обращением в банк, после закрытия договора или исправления ошибки.
Влияет ли кредитная история супруга или родственников на мою?
Напрямую нет. У каждого человека формируется собственная кредитная история. Обязательства родственника могут влиять, если вы выступаете созаемщиками или поручителями либо банк оценивает общий семейный бюджет при оформлении ипотеки.
Может ли работодатель или арендодатель посмотреть мою кредитную историю?
Да, но только с вашего согласия и в предусмотренных законом случаях. Поэтому работодатель или арендодатель не получит отчет без вашего согласия на такой запрос.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 8