Один пропущенный платеж может быстро изменить общение с МФО. Сначала приходят обычные напоминания, а потом могут начаться звонки с разных номеров, сообщения родственникам, угрозы визитами, обращением в полицию или распространением информации о долге. Именно про такие ситуации заемщики говорят, что МФО жестят при просрочке займа.
Разберем, какие микрофинансовые компании упоминаются в судебных делах и отзывах должников, какие способы взыскания разрешены законом, а какие действия МФО стоит пресекать.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Какие действия заемщики считают жестким взысканием
МФО может напоминать о просрочке, звонить заемщику и предупреждать об обращении в суд. Другое дело, когда к требованиям вернуть долг добавляются угрозы, постоянные звонки или попытки давить через родственников и работодателя.
Заемщики чаще всего жалуются на:
звонки и сообщения с разных номеров;
попытки связаться с родственниками, знакомыми или работодателем;
угрозы рассказать окружающим о долге;
сообщения об уголовном деле из-за просрочки;
обещания скорого приезда приставов и ареста имущества, когда исполнительного производства еще нет;
оскорбления и психологическое давление;
многочисленные короткие звонки и автодозвон;
сообщения от человека, который скрывает название компании или представляется сотрудником полиции, ФССП или другого ведомства.
При этом не каждое требование кредитора нарушает закон. МФО вправе предупредить, что при долгой просрочке обратится в суд. А вот угрозы, оскорбления, давление и ложные сообщения о действиях полиции или приставов уже будут нарушением.
Какие МФО упоминаются в судебных делах и отзывах заемщиков
Официального списка МФО, которые по-особенному взыскивают просроченные долги, нет. Поэтому ориентироваться будем на судебные дела, жалобы и отзывы заемщиков.
В судебных делах последних лет встречались такие компании:
МФО
Что произошло
«Белые деньги» — ООО МКК «Вайтмани Диджитал»
Заемщице поступали сообщения и звонки с требованиями погасить долг, а в переписке ей сообщали о возможных звонках супругу и другим людям из окружения. Суд указал на психологическое давление и другие нарушения
ООО МКК «Технология займа»
В материалах дела разбирались требования об оплате и угрозы распространить сведения о задолженности третьим лицам. Контакты велись в том числе с номеров, оформленных на посторонних людей
ООО МКК «Кватро»
Заемщику сообщали о запланированном выезде специалиста по месту проживания и требовали срочно оплатить долг. Суд расценил такие сообщения как психологическое давление
ООО МКК «АЛИЗАЙМ»
В сообщениях перечислялись возможный арест счетов и имущества, взыскание доходов и другие последствия, хотя судебного процесса и исполнительного производства еще не было. Суд решил, что такие сообщения вводили заемщика в заблуждение и оказывали психологическое давление
ООО МКК «Свои люди»
После появления просрочки заемщице поступали звонки и сообщения в WhatsApp с требованием быстро погасить долг. В суде разбиралось в том числе использование номеров и контактов, которые не были зарегистрированы за компанией
ООО МКК «Стабильные финансы»
Заемщице сообщали о возможных выездах по месту регистрации, передаче долга коллекторам и обращении в суд с последующим взысканием через приставов, хотя компания таких действий еще не предпринимала. Суд расценил такие сообщения как введение в заблуждение и психологическое давление
Судебные дела демонстрируют, что писали заемщикам, кому звонили взыскатели и какие действия суд признал нарушением. В отзывах можно найти больше историй, в том числе тех, которые до суда не дошли.
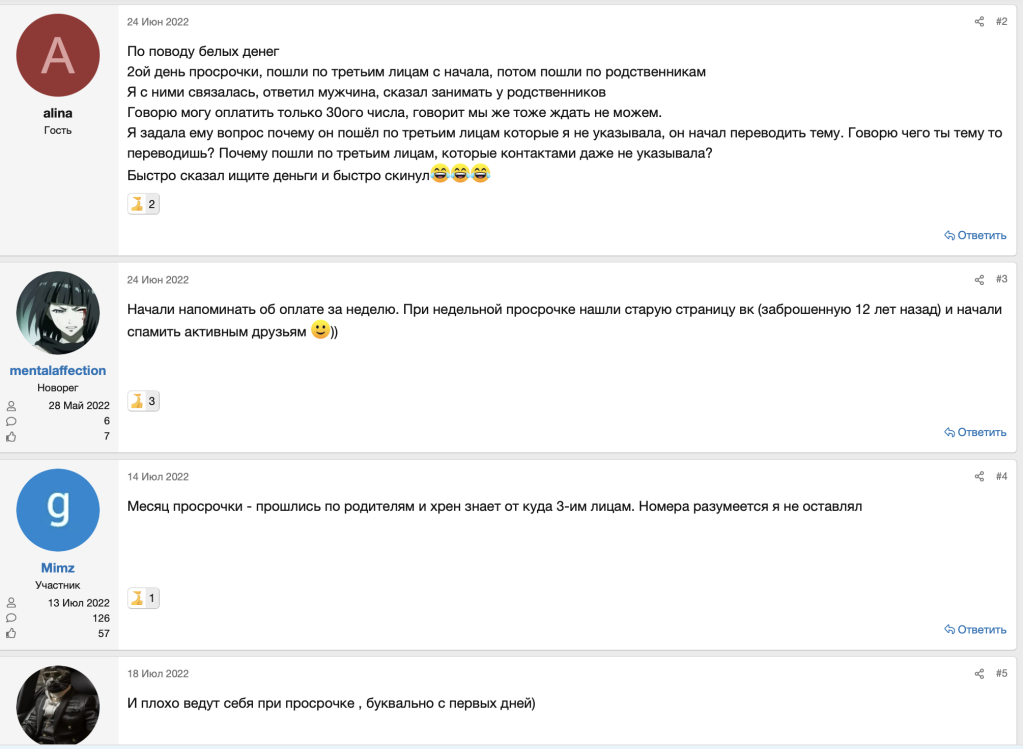
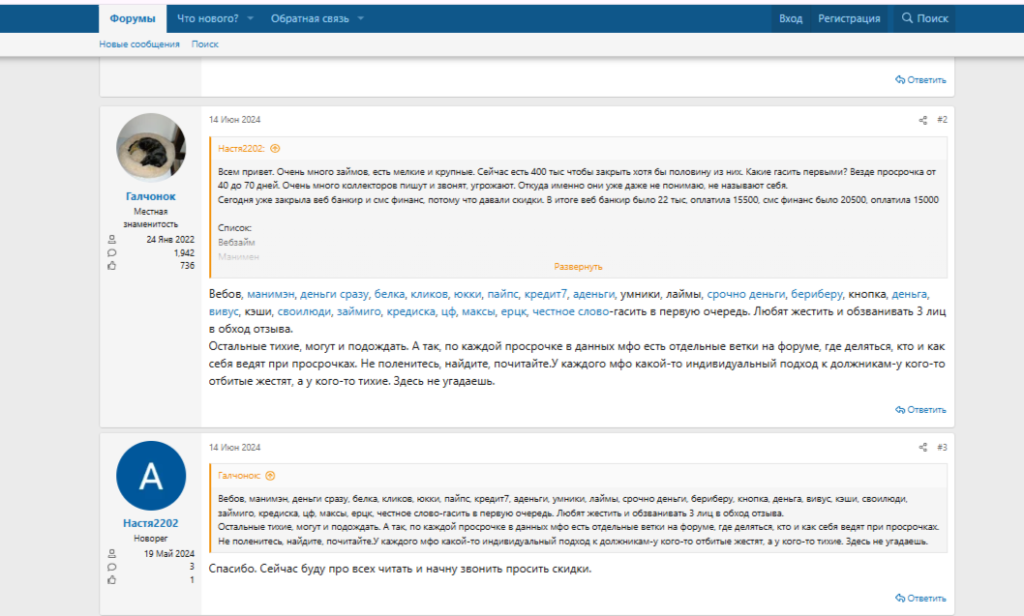
На «ФинДозоре» пользователи в разные годы упоминали «Белку», «Надо Денег», Credit7, «Лайм-Займ», OneClickMoney, «Бустру», MaxCredit и другие компании. При этом об одной и той же МФО могут писать по-разному: один заемщик жалуется на частые звонки и контакты с родственниками, другой — только на обычные напоминания о платеже.
Скриншот отзывов с форума Финдозор
Например, такие истории встречаются в обсуждениях заемщиков о просрочках и взыскании. Поэтому отзывы лучше использовать как дополнительный источник: они показывают, с чем сталкивались другие заемщики, но не дают полной картины по компании.
Обсуждение заемщиками на «ФинФоруме» методов работы различных МФО
Перед займом лучше заранее проверить микрофинансовую компанию: посмотреть ставку, срок, дополнительные услуги и изучить отзывы. В нашем списке МФО собраны действующие компании из реестра Банка России и подробная информация по каждой из них.
Какие способы взыскания разрешены законом
После просрочки МФО вправе напоминать о платеже, звонить и писать заемщику, привлекать коллекторов и обращаться в суд. То есть требование вернуть деньги само по себе нарушением не считается.
Но способы общения ограничены статьей 7 закона № 230-ФЗ. По инициативе взыскателя телефонные разговоры допускаются не чаще одного раза в сутки, двух раз за неделю и восьми раз за месяц. Сообщений может быть больше: до двух в сутки, четырех в неделю и шестнадцати в месяц.
Есть ограничения и по времени. В будни звонить и писать можно с 8:00 до 22:00, в выходные и праздники — с 9:00 до 20:00 по местному времени заемщика.
Во время разговора сотрудник должен представиться и назвать кредитора или организацию, от имени которой взыскивает задолженность. Звонить со скрытого номера закон тоже запрещает.
С угрозами правила строже. По статье 6 закона № 230-ФЗ взыскатель не вправе угрожать заемщику или его близким, оказывать психологическое давление, унижать человека или вводить его в заблуждение.
Например, сотрудник может сказать: «Если долг не погасить, компания обратится в суд». А фраза «завтра приедут приставы и заберут имущество», когда суда и исполнительного производства еще не было, уже создает ложное представление о последствиях просрочки.
Сведения о долге нельзя без необходимого согласия рассказывать родственникам, коллегам и другим посторонним людям. Если МФО звонит окружению заемщика или на работу и раскрывает сумму задолженности, срок просрочки и другие сведения, такой разговор тоже может нарушать закон.
Если сотрудник грубит или пугает судом, спорить с ним по телефону необязательно. Гораздо полезнее сохранить подтверждения разговора, чтобы при повторных нарушениях можно было показать, кто звонил, когда и что именно говорил.
Действовать можно так:
Сохраняйте звонки и сообщения. Сделайте скриншоты переписки, сохраните номера и время вызовов. Если телефон позволяет записать разговор, сохраните и запись.
Узнайте, кто взыскивает долг. Если звонит не ваша МФО, попросите назвать компанию и первоначального кредитора. Задолженность могли передать коллекторам или другому кредитору.
Запросите расчет задолженности. Сверьте основной долг, проценты, неустойку и свои платежи. Особенно внимательно проверяйте сумму, если она заметно отличается от той, которую вы видите в личном кабинете.
Напишите в МФО о нарушении. Укажите даты и номера телефонов, приведите содержание сообщений или разговора и приложите скриншоты. Так у компании будет конкретное обращение, на которое можно ссылаться дальше.
Если давление продолжается, обратитесь в ФССП. Служба приставов контролирует соблюдение правил взыскания по закону № 230-ФЗ. По вопросам работы МФО можно также написать в Банк России, а при угрозах жизни, здоровью или имуществу — обратиться в полицию.
После четырех месяцев просрочки заемщик может отказаться от телефонных переговоров и личных встреч по инициативе взыскателя. Для этого нужно направить заявление по правилам статьи 8 закона № 230-ФЗ. Через три рабочих дня после получения заявления МФО или коллектор должны прекратить такие контакты.
Если долг уже взыскали через суд, нотариальную исполнительную надпись или другой исполнительный документ, отказ временно перестает действовать на два месяца. В этот период взыскатель снова может звонить и встречаться с должником, но остальные ограничения закона сохраняются.
Жалоба на угрозы помогает остановить незаконные способы взыскания, но задолженность при этом остается. Поэтому разбираться с поведением взыскателя и с самим долгом лучше параллельно.
При задержке на один день или неделю обычно сначала появляются начисления по договору и напоминания о платеже. Дальнейшее развитие ситуации зависит от МФО: компания может продолжать взыскивать задолженность самостоятельно, привлечь коллекторов или обратиться в суд.
Сумма тоже не может бесконечно увеличиваться. С 1 апреля 2026 года по новым потребительским займам сроком до года действует предел переплаты в 100% от первоначальной суммы. Банк России объясняет, что после достижения этого предела проценты, неустойка и другие учитываемые платежи перестают начисляться. То есть по займу 20 000 рублей общая сумма таких начислений не может превысить еще 20 000 рублей — именно столько кредитор может взыскать по закону сверх первоначального долга в пределах этого ограничения.
Если долго не платить микрозаем, дело может дойти и до суда. МФО вправе получить судебный приказ или подать иск, а после выдачи исполнительного документа взысканием займутся приставы.
Как поможет банкротство
Если долгов стало столько, что платить по ним уже не получается, можно воспользоваться правом пройти процедуру банкротства. С началом процедуры меняется не только порядок погашения долгов, но и общение с кредиторами.
Кредиторы, коллекторы и приставы уже не могут продолжать звонить и приходить с требованиями вернуть деньги. Обязательства по долгу рассматриваются в рамках дела о банкротстве, а их требования принимает специально назначенный судом специалист — финансовый управляющий.
В одну процедуру можно включить долги по микрозаймам, кредитам, кредитным картам, а также распискам и просроченным счетам за ЖКУ. После завершения процедуры долги, признанные судом как безнадежные, списываются. Но поскольку у процедуры есть ограничения, лучше заранее проконсультироваться с юристом.
Подготовили список компаний, которые помогают гражданам по всей России проходить процедуру банкротства. В любой из них можно бесплатно обратиться к юристу и при необходимости заказать сопровождение банкротства под ключ.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Может ли МФО испортить кредитную историю после первой просрочки?
Да, сведения о нарушении срока платежа передаются в бюро кредитных историй. Поэтому даже короткая просрочка может отразиться в кредитной истории. После погашения МФО также передает сведения о том, что задолженность закрыта.
Что делать, если не сохранился договор займа?
Сначала проверьте информацию в личном кабинете на сайте МФО и электронную почту, которую указывали при оформлении. Если договора там нет, запросите у МФО копию договора и индивидуальных условий. По ним можно проверить ставку, срок и расчет задолженности.
Может ли МФО обратиться в полицию из-за просрочки?
Обратиться в полицию МФО может, но обычная просрочка по займу — это долг, который взыскивают через суд. Если заемщик получил деньги, а потом из-за финансовых трудностей не смог вовремя вернуть их, то одной просрочки недостаточно, чтобы обвинять его в мошенничестве.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 103