О возникшей просрочке банк или МФО должны бесплатно сообщить заемщику не позднее семи дней с даты ее появления. В уведомлении при этом может быть указана только общая сумма задолженности. Без подробного расчета сложно понять, почему возникла просрочка, учтен ли последний платеж, и сколько начислено основного долга, процентов и неустойки.
Особенно много вопросов возникает, когда платеж уже внесен, а задолженность продолжает отображаться в приложении, или сумма оказалась выше ожидаемой. В такой ситуации получить расчет на конкретную дату и сверить его со своими платежами поможет справка о просрочке по кредиту.
После проверки справки может выясниться, что просрочки вообще нет, платеж учтен не полностью, в расчете есть ошибка, или долг передали другой компании. В статье разберем пять таких ситуаций и объясним, что проверить в каждом случае, и как действовать дальше.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Какая информация должна быть в справке
Единой обязательной формы справки о просрочке нет. Один банк выдает бумажный документ, другой формирует PDF в приложении, а МФО может прислать расчет в ответ на обращение.
Получив справку, обратите внимание, указаны ли в ней:
сумма основного долга;
просроченная часть основного долга;
начисленные и просроченные проценты;
неустойка;
комиссии и платные услуги, если они есть;
даты и суммы учтенных платежей;
остаток долга на выбранную дату;
сумма для полного погашения;
текущий статус договора.
Получать такие сведения заемщик вправе по статье 10 закона № 353-ФЗ о потребительском кредите. В ней предусмотрено право на информацию о текущей задолженности, уже внесенных и предстоящих платежах. По запросу такие сведения можно получать бесплатно один раз в месяц.
Если нужный документ формируется в приложении или личном кабинете, его можно скачать самостоятельно. Бумажный экземпляр проще всего взять в банке при личном посещении. В МФО запрос обычно направляют через личный кабинет, электронную почту или форму обратной связи на официальном сайте.
Если по справке все равно непонятно, как учитывались деньги, понадобится выписка по кредитному счету. Для этого отдельно направьте запрос о предоставлении выписки за нужный период. По выписке можно проверить, когда поступил платеж, и какие операции прошли после него.
Ситуация № 1. В справке вообще нет просрочки
Иногда заемщик видит крупную сумму задолженности и принимает ее за просрочку. Например, по кредиту осталось выплатить 400 000 рублей, а просроченный основной долг в справке указан как нулевой.
В таком случае 400 000 рублей — оставшаяся часть кредита, которую заемщик продолжает выплачивать по графику. Просрочка появляется только по тем платежам, которые не были внесены в установленный срок.
Чтобы понять, есть ли просрочка, посмотрите в справке суммы просроченного основного долга, процентов и неустойки. Если по этим строкам указан ноль, платежи вносятся по графику и просрочки нет.
Если кредит уже выплачен полностью, закажите документ, подтверждающий отсутствие кредитной задолженности. По кредитной карте дополнительно проверьте, закрыты ли карта, договор и связанный с ней счет.
Ситуация № 2. Платеж был, но его не хватило
Просрочка может появиться просто потому, что заемщик перевел денег меньше, чем требовалось по графику. Например, ежемесячный платеж составлял 18 250 рублей, а заемщик перевел 18 000. В приложении отображается списание, поэтому кажется, что платеж внесен полностью. Но 250 рублей остаются просроченными, и на эту сумму может начисляться неустойка.
Сначала сравните сумму ежемесячного платежа по графику с тем, сколько вы фактически перевели. Если не хватило даже небольшой суммы, уточните у кредитора, сколько нужно доплатить именно на текущую дату: к просрочке могли уже добавиться проценты или неустойка.
После доплаты проверьте информацию в личном кабинете или запросите новый расчет. Так будет видно, закрылась ли просрочка полностью, и не осталась ли задолженность.
Если денег на кредиты и займы регулярно не хватает или после резкого ухудшения финансов появились несколько просрочек, посчитайте, сколько всего нужно отдавать кредиторам каждый месяц, и остается ли после этого достаточно денег на основные расходы. Возможно, ситуация требует кардинальных решений.
Когда платить по всем обязательствам уже не получается, лучше обратиться за профессиональной юридической помощью. Собрали для вас топ юридических компаний — здесь можно получить бесплатную консультацию по задолженности и при необходимости заказать полное сопровождение процедуры банкротства на всех этапах дела.
Ситуация № 3. Банк не учел платеж или начислил лишнее
Бывает и обратная ситуация: заемщик внес нужную сумму, но в справке платеж не отражен или долг уменьшился меньше, чем ожидалось. В таком случае нужно выяснить, на каком этапе возникло расхождение: деньги пришли позже срока, платеж не учли или часть суммы была направлена на другие начисления.
Начните проверку с дат. Сравните, когда деньги списались с вашего счета, когда поступили кредитору и до какого числа нужно было внести платеж по графику. Если перевод пришел позже установленного срока, за время задержки могла образоваться просрочка.
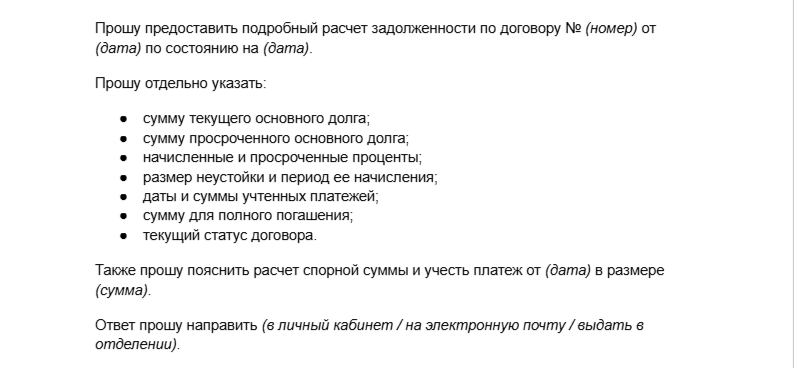
Если с датами все в порядке, посмотрите, как рассчитаны проценты и неустойка. Когда в справке указана только общая сумма, попросите отдельно пояснить расчет по выплате процентов: ставку, период начисления и сумму, от которой их считали. По неустойке тоже должно быть видно, за какие дни она начислена и от какой задолженности.
После этого сравните все платежи в справке с чеками и банковской выпиской. Если какой-то перевод не учтен или сумма отличается, укажите в обращении конкретную операцию. Например: «Платеж от 15 августа в размере 25 000 рублей отсутствует в расчете задолженности».
Можно использовать такой образец заявления:
К обращению можно приложить чек или выписку со счета, с которого отправлялись деньги. Оригиналы документов лучше оставить у себя.
Ситуация № 4. Долг передали другой компании
Иногда после запроса документов выясняется, что банк или МФО передали право требования новому кредитору. Не торопитесь с оплатой: сначала проверьте, кому теперь принадлежит долг. К тому же, по статье 385 ГК РФ должник вправе запросить доказательства перехода требования, если уведомление об уступке не поступило от первоначального кредитора.
Сопоставьте номер договора, данные прежнего кредитора, дату передачи долга, сумму задолженности и платежи, внесенные до уступки. Старые чеки и выписки помогут проверить, правильно ли определили размер переданного долга.
Если после уступки появилась новая сумма, запросите расчет уже у действующего кредитора. По нему можно проверить, совпадает ли начальный долг с документами прежнего банка или МФО.
Ситуация № 5. В справке долга нет, но договор еще действует
После погашения просрочки в справке может быть указано, что задолженности больше нет. При этом кредитный договор продолжает действовать. Такая ситуация особенно часто возникает с кредитными картами.
Например, человек полностью погасил долг по карте, но не подал заявление на ее закрытие. Карта и связанный с ней счет остаются активными, а вместе с ними могут продолжать действовать подключенные услуги. Поэтому после окончательного расчета проверьте в справке не только задолженность, но и статус договора.
Если речь идет о кредитной карте, подайте заявление на закрытие и уточните дату, когда банк завершит процедуру. После этой даты запросите подтверждение, что карта, договор и счет закрыты.
После закрытия договора проверьте, как информация отразилась в кредитной истории. Через Госуслуги можно узнать, в каких БКИ она хранится, а затем заказать отчеты в каждом бюро.
Если закрытый договор по-прежнему указан как действующий или в кредитной истории осталась уже погашенная просрочка, сведения можно оспорить. По статье 8 закона № 218-ФЗ о кредитных историях БКИ должно проверить спорные данные в течение 20 рабочих дней. Обратиться можно и непосредственно в банк или МФО, которые передали неверную информацию.
Иногда кредитор отвечает по форме: «Задолженность составляет 37 412 рублей». Сумма указана, но из такого документа не понятно, как она рассчитана, и какие платежи были учтены.
В этом случае сделайте запрос на детализацию. Попросите отдельно указать основной долг, проценты, неустойку и поступившие платежи. Если спор возник из-за конкретной операции, добавьте ее дату и сумму, чтобы кредитор проверил именно этот платеж.
Финансовые организации должны отвечать на обращения в течение 15 рабочих дней. Если для проверки нужны дополнительные материалы, срок могут продлить еще максимум на 10 рабочих дней, уведомив заявителя.
Если ответа нет или кредитор не устранил ошибку, можно обратиться в Банк России через интернет-приемную. Когда спор касается возврата денег или размера задолженности, дальнейший порядок зависит от требований: в некоторых случаях понадобится финансовый уполномоченный, в других — суд.
Сохраняйте договор, график, справки, выписки, чеки и переписку. Чем подробнее собрана история платежей, тем проще показать, где именно расходятся ваши данные и расчет кредитора.
Коротко о главном
Справка помогает понять, откуда взялась просрочка и правильно ли кредитор учел платежи. По ней можно сверить основной долг, проценты, неустойку и увидеть, какие суммы уже поступили на счет.
Если расчет не совпадает с вашими данными, проверьте конкретный платеж: дату, сумму и то, как он отражен в справке. После погашения просрочки убедитесь, что задолженности больше нет, а договор или кредитная карта закрыты, если вы подавали заявление на закрытие.
Следующим шагом станет проверка займов и кредитов в БКИ. Она покажет, как кредиторы передали сведения о погашении долга, и не осталась ли в кредитной истории уже закрытая просрочка.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Обычно для этого нужна доверенность с правом получать сведения по кредитному договору. Банк также проверит паспорт представителя. Требования к форме доверенности лучше заранее уточнить в конкретной организации.
Подойдет ли электронная справка для суда?
Да, электронный документ можно использовать как письменное доказательство. Разрешение допускается по статье 71 ГПК РФ. Лучше сохранить исходный файл, а не только скриншот.
Нужна ли отдельная справка по каждому кредиту?
Обычно да. Если у человека одновременно есть потребительский кредит, кредитная карта и ипотека, задолженность по каждому договору рассчитывается отдельно. Один общий документ подойдет, если в нем указаны номера всех договоров, их статусы и суммы.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 190