Если после даты платежа в приложении появилась просрочка перед ВТБ, сначала проверьте, из-за чего она возникла, и какой суммы не хватает. Посмотрите историю операций: там видно, когда деньги фактически поступили на счет, и были ли они списаны в счет кредита. Если перевод отправили вовремя, но он зачислился позже, сохраните чек — он пригодится, если придется уточнять расчет или оспаривать просрочку.
Если сумма задолженности в приложении непонятна, запросите у ВТБ подробный расчет. Попросите отдельно указать размер просроченного платежа, начисленные проценты и неустойку, а также сумму, которую нужно внести сейчас, чтобы полностью закрыть долг.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Занимательные финансы доступные суммы от 5000 до 100000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Умные Наличные займ от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Как считается просрочка по кредиту и кредитной карте
По кредиту наличными ВТБ начисляет пени в размере 0,1% от суммы просроченного платежа за каждый день. Это правило приведено в информации для заемщиков, но точную сумму задолженности лучше сверять с условиями своего договора.
Например, если просрочено 15 000 рублей, пени составят 15 рублей за один день. Но это только неустойка за день просрочки. В общую сумму к оплате также могут входить основной долг и проценты, которые были включены в пропущенный платеж.
Если речь идет о кредитной карте, расчет устроен иначе. По действующим условиям «Карты возможностей» минимальный платеж составляет 3% задолженности с округлением до 100 рублей, а точную сумму от ображается в приложении. Если не внести минимальный платеж вовремя, беспроцентный период прерывается, а банк начинает начислять проценты и фиксирует просроченную задолженность. Размер ставки и неустойки нужно смотреть в индивидуальных условиях карты, особенно если договор был заключен давно.
Есть и другой вариант: минимальный платеж внесен вовремя, но не погашена вся сумма, необходимая для сохранения беспроцентного периода. В этом случае просрочки по минимальному платежу может не быть, но банк начнет начислять проценты за пользование кредитными деньгами.
Поэтому в приложении важно смотреть сразу на две суммы: минимальный платеж и сумму для сохранения беспроцентного периода. Это разные платежи, поэтому и последствия их пропуска будут разными.
Что будет, если опоздать с платежом на один день
Если в дату платежа на счете ВТБ не хватило денег, недостающая сумма становится просроченной. Банк продолжает учитывать основной долг и проценты, а по условиям договора может начислить неустойку. Поэтому просрочка на 1 день — повод проверить, сколько денег нужно внести сейчас, даже если сумма долга выросла совсем немного.
Сначала проверьте, когда деньги поступили на счет ВТБ. На странице для заемщиков банк рекомендует пополнять счет для платежа по кредиту не позднее 19:00 в назначенную дату. Перевод с карты другого банка может идти до трех дней, поэтому дата отправки денег и дата их зачисления иногда не совпадают.
Например, платеж нужно было внести 7 сентября. Клиент отправил деньги из другого банка вечером того же дня, но на счет ВТБ они поступили только 9 сентября. Чек подтвердит, что перевод был отправлен 7 сентября, однако нужной суммы на счете ВТБ в срок не оказалось. В такой ситуации стоит проверить статус платежа в приложении и уточнить у банка актуальную сумму задолженности.
После пропущенной даты уточните актуальную сумму просрочки на текущий день. Внесите ее способом с понятным сроком зачисления, а затем проверьте в приложении, что задолженность полностью погашена.
Что будет, если не погасить долг
Если просрочку не закрыть, сумма долга будет постоянно расти. По кредиту наличными ВТБ начислит пени на невнесенную часть платежа. По кредитной карте все немного иначе: если пропустить минимальный платеж, банк отменит беспроцентный период и начнет начислять проценты. Кроме того, будут ограничены некоторые операции по карте, если это предусмотрено договором и правилами обслуживания.
Одновременно ВТБ начнет напоминать о задолженности: банк будет присылать сообщения и звонить, чтобы уточнить сумму долга и обсудить варианты погашения. При этом и банк, и привлеченная им коллекторская организация, должны соблюдать правила взыскания просроченной задолженности. Закон ограничивает время, частоту и способы общения с должником.
Сведения о просрочке могут попасть и в кредитную историю. В ней отражаются обязательства заемщика, размер задолженности и то, насколько вовремя он вносит платежи. Поэтому даже короткая задержка не обязательно останется только во внутренней системе банка. После погашения долга в кредитной истории сохранится информация о том, что просрочка была, а затем обязательство было исполнено.
Если просрочка затянется, последствия долга по кредиту могут стать серьезнее. Когда общая продолжительность нарушений превысит 60 календарных дней за последние 180 дней, банк получит право потребовать досрочно вернуть оставшуюся сумму потребительского кредита вместе с процентами. По статье 14 закона № 353-ФЗ кредитор должен сначала направить уведомление и дать заемщику не менее 30 календарных дней на погашение. Для договоров сроком менее 60 дней действует отдельное правило.
Если заемщик не выполнит это требование, банк может обратиться в суд. После судебного решения или приказа долг могут взыскивать через приставов или напрямую через банк, в котором открыт счет должника. До этого проходит несколько этапов, поэтому у должника есть время, чтобы разобраться с ситуацией.
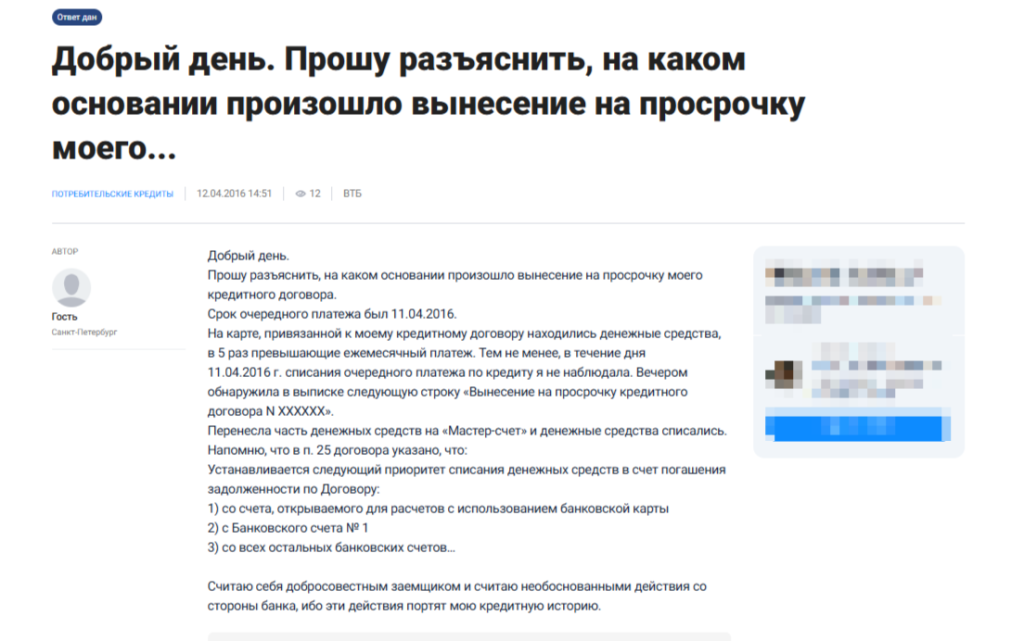
В старых выписках и обращениях клиентов ВТБ встречалась формулировка «вынесение на просрочку договора». Обычно такая запись означает, что платеж был отмечен системой как просроченный.
Отзыв клиента ВТБ на сервисе «Банки.ру»
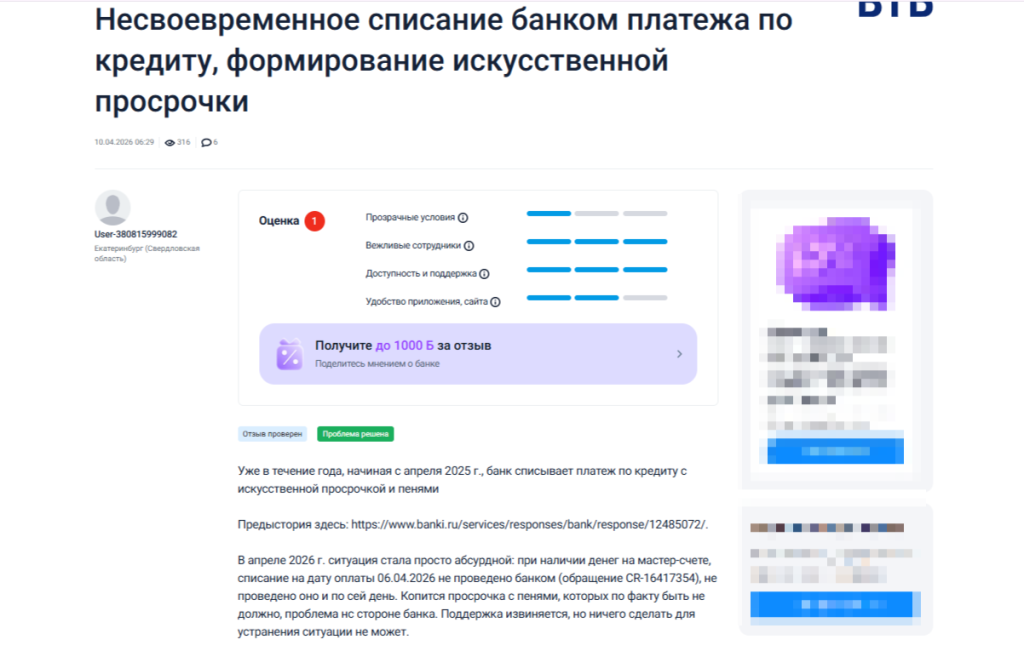
Подобные ситуации описывают и отзывы клиентов. Например, в апреле 2026 года автор отзыва о ВТБ сообщил, что деньги находились на мастер-счете, но в дату платежа банк их не списал. Такие отзывы показывают, с какими проблемами сталкиваются другие заемщики. Но чтобы разобраться в собственной ситуации и понять, как банк будет действовать в вашем случае, одних отзывов мало.
Отзыв о просрочке клиента ВТБ на сервисе «Банки.ру»
Сначала подготовьте все документы, которые подтверждает оплату:
график платежей;
чек;
выписку по счету;
сообщения от поддержки ВТБ;
скриншот со статусом договора.
В обращении в банк укажите дату и сумму перевода, способ оплаты и время зачисления денег. Попросите проверить операцию, пересчитать задолженность и убрать ошибочный статус. Если сведения уже попали в кредитную историю, отдельно попросите передать в бюро исправленные данные.
Если вы не согласны с суммой долга, запросите подробный расчет. Чем точнее указаны даты, суммы и номера операций, тем проще банку проверить, где возникло расхождение. Ответ лучше получить и сохранить в письменном виде.
После того как ВТБ рассмотрит обращение, проверьте кредитную историю. Через Госуслуги или Центральный каталог кредитных историй можно узнать, в каких бюро она хранится. В каждом бюро можно бесплатно получить два кредитных отчета за календарный год, причем один из них — на бумаге.
Если в кредитной истории осталась ошибочная просрочка, ее можно оспорить через ВТБ или напрямую через бюро. По статье 8 закона № 218-ФЗ бюро должно проверить спорные сведения в течение 20 рабочих дней. Если обратиться напрямую к источнику информации, он проверяет заявление в течение 10 рабочих дней. Пока идет проверка, в кредитной истории ставится отметка о споре.
Если ВТБ не исправил ошибку, можно обратиться через интернет-приемную Банка России. К жалобе приложите свое обращение в банк, ответ ВТБ, выписку и платежные документы. Банк России может проверить, соблюдал ли кредитор обязательные требования, но помощь по взысканию денег в пользу клиента не оказывает. Если спор связан с возвратом денег или компенсацией, обычно сначала предъявляют требование банку, а затем при наличии оснований обращаются к финансовому уполномоченному или в суд.
Как закрыть просрочку без остатка
Сначала уточните, сколько нужно заплатить именно на текущую дату. Сумму можно посмотреть в приложении ВТБ, а если деньги вы уже переводили или есть вопросы к сумме остатка — дополнительно запросите расчет у банка. В обращении лучше попросить разбить задолженность на просроченный основной долг, проценты, неустойку и другие начисления.
Дальше важно учитывать срок зачисления денег. Если хотите закрыть просрочку в тот же день, выбирайте способ оплаты, при котором деньги поступят на счет сразу или в течение нескольких часов. Внесите сумму, которую ВТБ рассчитал на дату оплаты: если деньги поступят позже, размер задолженности к этому моменту может измениться.
Чек или выписку после платежа сохраните. В документе должны быть видны дата, время, сумма и реквизиты операции. После зачисления денег проверьте в приложении не только баланс счета, но и статус кредита. Сам по себе положительный остаток еще не означает, что просрочка погашена: деньги могли поступить на счет, но еще не списались в счет задолженности.
Если долг по-прежнему отображается, обратитесь в ВТБ письменно и попросите сверить расчеты и статус договора. После погашения также хорошо бы сохранить ответ банка или получить подтверждение, что просроченной задолженности больше нет. Оно пригодится, если данные в приложении обновятся с задержкой или в кредитной истории появится ошибочная запись.
Когда просрочка полностью погашена, дальше кредит нужно платить по обычному графику. Однако сведения о задержке платежа останутся в кредитной истории — погашение долга их не удаляет.
Если после погашения долга вы решите закрыть кредитную карту ВТБ, то о порядке ее закрытия, а также счета и кредитного договора мы рассказали в отдельной статье — «Как правильно закрыть кредитную карту».
Что делать, если нечем платить
Если понимаете, что не сможете внести ближайший платеж, лучше заранее сообщить об этом ВТБ и узнать, какие варианты доступны. Чем раньше вы обратитесь в банк, тем больше шансов решить вопрос до появления новой просрочки. Пока банк не одобрит новые условия и не изменит график, платежи нужно вносить в прежние даты и в прежнем размере.
В зависимости от ситуации можно рассмотреть несколько вариантов:
Реструктуризация ВТБ. Банк может изменить условия выплаты долга: увеличить срок кредита, снизить ежемесячную нагрузку, предоставить отсрочку или объединить несколько кредитов наличными в один. По программе реструктуризации ВТБ сумма долга должна составлять от 50 000 рублей. В отдельных случаях обратиться можно и при уже возникшей просрочке. Для рассмотрения заявки банк оценивает причины финансовых трудностей и может запросить подтверждающие документы.
Кредитные каникулы по закону. Льготный период может длиться до шести месяцев. Одно из оснований — снижение среднего дохода за два месяца перед обращением более чем на 30% по сравнению со средним доходом за предыдущие 12 месяцев. По закону также предусмотрено основание, связанное с чрезвычайной ситуацией. Имеют значение вид и первоначальный размер кредита: лимит составляет 150 000 рублей для кредитных карт, 450 000 рублей для других потребительских кредитов и займов и 1,6 млн рублей для автокредитов. Если условия соблюдены, в банк нужно подать требование о предоставлении льготного периода и приложить подтверждающие документы.
Программа ВТБ с пропуском одного платежа. Она действует по отдельным кредитам наличными и позволяет заранее пропустить очередной платеж. Оформить услугу нужно до даты списания очередного платежа и при отсутствии просроченной задолженности. Если платеж уже пропущен, программа не поможет.
Индивидуальное урегулирование. В некоторых случаях банк может предложить другой вариант с учетом договора, суммы долга и финансового положения заемщика. При обращении лучше сразу указать номер договора, причину финансовых трудностей, текущий доход и сумму, которую вы сможете вносить каждый месяц. Если есть документы, подтверждающие снижение дохода или других уважительных обстоятельств, их тоже стоит приложить.
Чем кредитные каникулы отличаются от прочих способов снизить долговую нагрузку, подробно разобрали в обзоре программ защиты заемщиков.
Если долги по кредитам и займам стали непосильными, то реструктуризация и кредитные каникулы скорее всего не решат проблему. Дохода все равно не хватит на обязательные платежи, а это вновь приведет к просрочкам и микрозаймам. В таком случае единственным законным вариантом разобраться с непосильной задолженностью является процедура банкротства.
По закону № 127-ФЗ пени и штрафы по просроченным кредитным долгам приостанавливаются и перестают начисляться. Требования кредиторов направляются уже не к должнику, а к финансовому управляющему, назначенному судом. Во внесудебной процедуре банкротства ситуация похожа, но имеет свои нюансы. Проверить, какой способ прохождения процедуры банкротства подходит именно в вашем случае, поможет юрист.
Для удобства мы подготовили список компаний, которые помогают гражданам пройти процедуру банкротства по всей России. В них можно получить бесплатную консультацию юриста и при необходимости оформить сопровождение процедуры на всех этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Можно ли снова пользоваться кредитной картой после погашения просрочки?
Да, если карта остается активной и банк не установил ограничений. После погашения проверьте доступный лимит и статус карты в ВТБ Онлайн. При этом беспроцентный период, который уже был прерван из-за просрочки, не восстановится.
Спишет ли ВТБ просроченный платеж после пополнения счета?
Обычно деньги должны пойти в погашение задолженности, но лучше не ограничиваться проверкой баланса. Убедитесь, что просрочка действительно исчезла и платеж учтен по договору. Если деньги на счете есть, а долг по-прежнему отображается, обратитесь в поддержку ВТБ и попросите проверить списание.
Когда проверять, исправили ли кредитную историю?
После того как ВТБ или бюро кредитных историй рассмотрит ваше заявление. Затем закажите новый кредитный отчет в том же бюро и проверьте, изменились ли сумма долга, статус платежа и дата обновления. Если ошибка осталась, приложите предыдущий ответ к повторному обращению.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 92