При просрочке по кредиту в «Европа Банке» у заемщика есть несколько вариантов: договориться об изменении платежей, оформить кредитные каникулы при наличии оснований или вернуться в график после погашения задолженности. Если решить вопрос с банком не получится, долг может перейти к взысканию. Дальше разберем, как работают эти варианты, и что происходит, когда просрочка затягивается.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Джой Мани доступные суммы от 3000 до 100000 ₽, процентная ставка от 0 до 0.8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Умные Наличные сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. ⚡
Как банк реагирует на просроченный платеж
Просрочка возникает, если обязательный платеж не поступил в установленный срок или внесен не полностью. Например, если по графику нужно заплатить 15 000 рублей, а банк получил только 10 000 рублей, недостающая сумма останется задолженностью.
С кредитной картой ситуация немного отличается. Здесь нужно отдельно следить за обязательным платежом и окончанием льготного периода. Если не внести обязательную сумму вовремя, возникнет просрочка. Если же к окончанию грейс-периода не погасить нужную задолженность, банк может начислить проценты, даже когда обязательный платеж был внесен.
Проверить сведения по кредиту можно в интернет-банке или мобильном приложении. Там же можно заказать справку о задолженности. Если итоговая сумма непонятна, у банка стоит запросить расшифровку: сколько приходится на основной долг, проценты и неустойку. Способы получения информации Кредит Европа Банк приводит в ответах на вопросы о кредитах.
Если деньги были отправлены, но платеж не отразился, пригодятся квитанция и выписка со счета отправителя. По ним банк сможет проверить дату перевода, реквизиты и назначение платежа.
Для клиентов с просрочкой у «Кредит Европа Банк» работает отдельный сайт, где можно обсудить варианты погашения и изменения платежей. Связаться с банком можно по телефону 8 800 700 23 40 или через чат с сотрудниками.
Пока новый график не согласован или не начался предусмотренный законом льготный период, действуют прежние условия договора. Поэтому до решения банка платежи нужно вносить в прежнем размере и в установленные даты.
Если просрочку не погасить, банк постепенно может перейти от начисления неустойки к взысканию долга. В зависимости от ситуации последствия могут быть такими:
передача информации о просрочке в кредитную историю;
требование досрочно вернуть оставшийся долг;
привлечение коллекторов или передача права требования другой организации;
получение исполнительного документа и принудительное взыскание;
обращение взыскания на заложенное имущество.
Размер неустойки лучше уточнять по своему договору, потому что условия по кредитной карте, потребительскому кредиту и автокредиту могут отличаться. Если просрочка затягивается, банк вправе потребовать вернуть кредит раньше срока.
По статье 14 закона № 353-ФЗ для потребительского кредита сроком от 60 дней такое право возникает, если за последние полгода платежи были просрочены в общей сложности больше чем на 60 дней. После направления требования заемщику должны оставить не менее 30 календарных дней на погашение оставшейся суммы.
Дальнейший порядок взыскания зависит от договора и ситуации по задолженности. В законе нет единого срока, через который банк обязан обратиться в суд после первой просрочки заемщика.
Какую помощь должникам предлагает «Кредит Европа Банк»
Если платить по кредиту без задержек не получается, можно обратиться в банк и обсудить другие условия. В зависимости от ситуации «Кредит Европа Банк» предлагает несколько вариантов:
Реструктуризация. Банк может изменить условия уже действующего кредита. Среди вариантов реструктуризации — перенос даты платежа, уменьшение ежемесячной суммы и увеличение срока кредита.
Например, перенос даты пригодится, если зарплата теперь приходит позже дня платежа. Увеличение срока помогает снизить ежемесячную нагрузку, но общая переплата при этом может вырасти. Поэтому перед подписанием документов стоит сравнить старый и новый графики и оценить итоговую сумму выплат.
Условия реструктуризации банк определяет индивидуально. Новый размер платежа, отсрочка или другие изменения начинают действовать после их согласования и оформления.
Кредитные каникулы. Право на льготный период предусмотрено законом, если заемщик соответствует установленным требованиям. Одно из оснований — снижение среднемесячного дохода более чем на 30%. Также каникулы можно получить при определенных обстоятельствах, связанных с чрезвычайной ситуацией.
По действующим ограничениям первоначальная сумма обычного потребительского кредита не должна превышать 450 000 рублей, автокредита с залогом автомобиля — 1,6 млн рублей. Для кредитной карты учитывается лимит выдачи или задолженности — берется меньшая из этих величин, и она не должна превышать 150 000 рублей. Эти же требования приведены на странице банка.
Льготный период может длиться до шести месяцев. Выплаты переносятся, а проценты начисляются по правилам закона. Для участников СВО и предусмотренных законом членов их семей действует отдельный порядок, который банк описывает на своем сайте.
Возвращение в график. Если финансовые трудности уже позади и заемщик снова может регулярно платить по своему обязательству, с банком можно обсудить возвращение к ежемесячным платежам. Сумма, которую потребуется внести для этого, и дальнейший график зависят от накопившейся задолженности и стадии взыскания.
Перед оплатой лучше уточнить у банка, сколько именно нужно внести для возвращения в график. Обычного ежемесячного платежа может быть недостаточно, если к нему уже добавились просроченный долг, проценты или другие начисления.
Погашение кредита за счет продажи залога. Для заемщиков с автокредитом банк предусматривает погашение задолженности за счет продажи машины. По описанному банком порядку автомобиль передают для организации продажи, а полученные деньги направляют на погашение кредита.
Здесь имеет значение, за какую сумму удастся продать машину. Если выручки не хватит для полного расчета с банком, оставшаяся задолженность сохранится, если стороны не договорились об ином.
Отдельным вариантом остается рефинансирование в другом банке. Заемщик оформляет новый кредит и за его счет закрывает задолженность перед «Кредит Европа Банком», после чего выплачивает уже новый долг. Однако при действующей просрочке получить одобрение сложнее: другой банк будет учитывать доход, кредитную историю и текущую долговую нагрузку.
Когда подключаются коллекторы
Если просрочка сохраняется, сначала взысканием может заниматься «Кредит Европа Банк». Позже он вправе привлечь коллекторскую организацию для работы с должником или уступить ей право требования. Во втором случае меняется кредитор: погашать задолженность нужно уже новой организации.
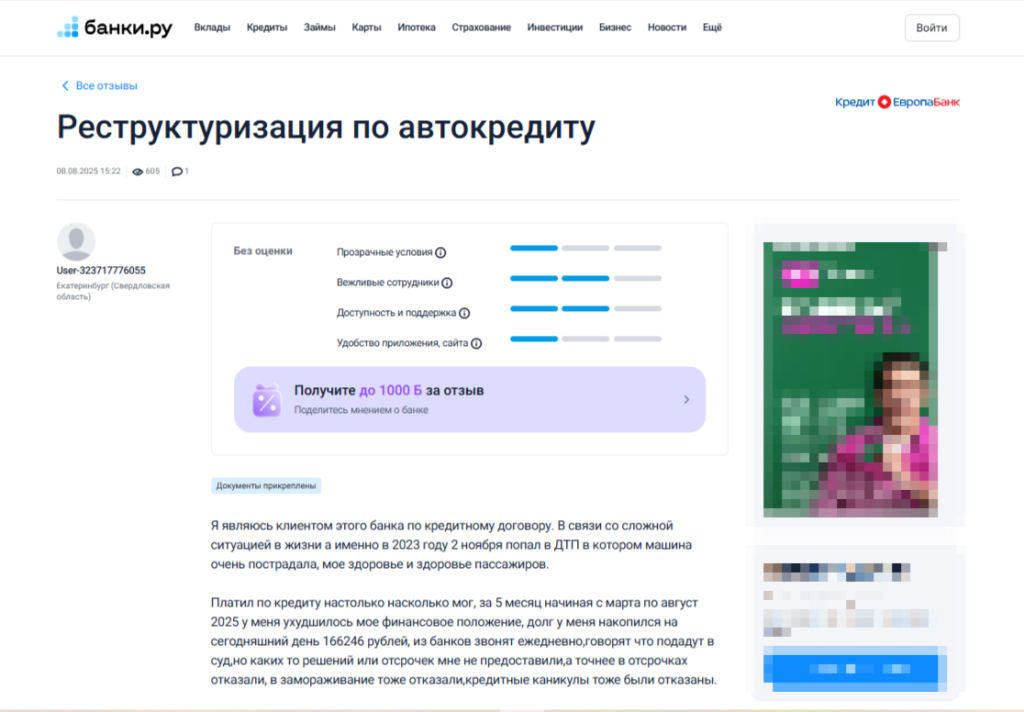
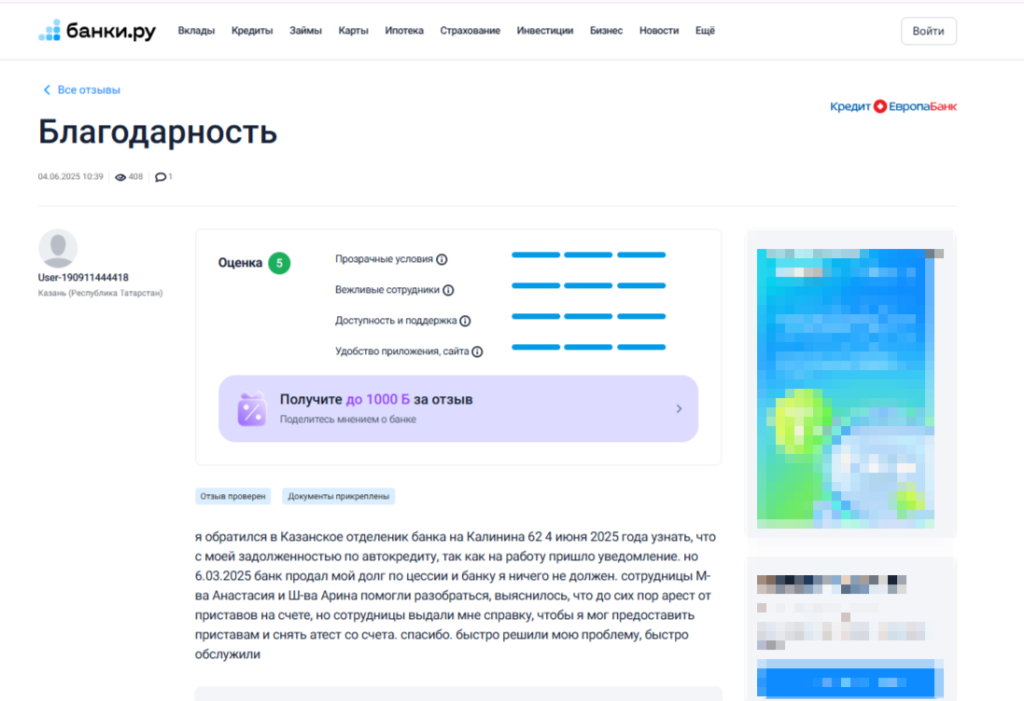
По отзывам заемщиков видно, что единого сценария нет. Например, в августе 2025 года клиент с просроченным автокредитом писал, что сотрудники банка звонили ему ежедневно и предупреждали о возможном обращении в суд. В другом отзыве за июнь 2025 года заемщик сообщал, что право требования по его автокредиту банк уже передал по договору цессии. Такие сообщения отражают опыт отдельных клиентов и не означают, что банк действует одинаково по всем договорам.
Отзывы заемщиков о «Кредит Европа Банк» на сервисе «Банки.ру»
Отзывы заемщиков о «Кредит Европа Банк» на сервисе «Банки.ру»
Кому именно может перейти долг, показывают и судебные дела. Например, в решении 2025 года новым кредитором по договору «Кредит Европа Банка» выступало ПКО «Первое клиентское бюро»: право требования было передано ему по договору цессии. В другом деле банк сначала уступил задолженность компании «ЭОС», а затем право требования перешло ПКО «Феникс».
Заранее определить, кому передадут конкретный долг, нельзя. Актуального публичного списка коллекторских организаций, с которыми «Кредит Европа Банк» работает по всем просроченным кредитам, у банка нет.
Если с заемщиком связалась незнакомая компания, сначала стоит уточнить, в каком качестве она действует. Коллекторы могут работать по поручению банка — тогда кредитор остается прежним. При уступке долга нужно проверить уведомление о смене кредитора и документы, подтверждающие переход права требования.
Общение с должниками регулирует закон № 230-ФЗ. По общему правилу взыскатель может звонить по своей инициативе не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Личные встречи допускаются не чаще одного раза в неделю. В будни связываться с должником можно с 8:00 до 22:00, в выходные и праздники — с 9:00 до 20:00 по его местному времени.
Полномочий судебных приставов у коллекторов нет: они не могут самостоятельно арестовать банковский счет или изъять автомобиль. При нарушении правил общения можно обратиться в ФССП, а при угрозах — в полицию.
Единого срока между первой просрочкой и обращением Кредит Европа Банка за принудительным взысканием нет. Судебные дела 2025–2026 годов показывают разные сценарии: в одном случае банк использовал исполнительную надпись нотариуса, в другом спор возник после уже проведенной реструктуризации, а в третьем через суд взыскивался крупный кредитный долг.
По автокредиту 23 января 2025 года была совершена исполнительная надпись нотариуса на задолженность около 1,14 млн рублей за период с 29 апреля по 16 декабря 2024 года. Затем банк обратился в суд с требованием обратить взыскание на заложенный автомобиль. Суд разрешил продать машину с публичных торгов и взыскал 30 000 рублей госпошлины
При автокредите взыскание может затронуть заложенный автомобиль. Для получения исполнительного документа банк при наличии оснований может использовать не только обычный судебный иск, но и исполнительную надпись нотариуса
Банк уже реструктурировал автокредит: ставка снизилась с 21,1 до 19,9% годовых, а условия были изменены дополнительным соглашением. Позже платежи снова прекратились, и суд взыскал около 361,5 тыс. рублей задолженности
Реструктуризация помогает снизить нагрузку, но обязанность выплачивать кредит сохраняется. Если заемщик снова перестает вносить платежи уже по новому графику, банк вправе продолжить взыскание задолженности
Банк потребовал около 3,22 млн рублей по кредиту, первоначальная сумма которого составляла почти 3 млн рублей. В задолженность вошли основной долг, просроченные проценты и проценты на просроченный основной долг. Суд удовлетворил иск и дополнительно взыскал 46 527 рублей госпошлины
При судебном взыскании значение имеет полный расчет долга. Помимо задолженности по кредиту, заемщику могут присудить судебные расходы
По этим делам нельзя вывести единый срок, через который «Кредит Европа Банк» начинает судебное взыскание. Все зависит от вида кредита, истории платежей, наличия залога и того, как до этого решался вопрос с задолженностью.
Способ взыскания тоже может отличаться. Банк может обратиться в суд с иском или при наличии оснований получить исполнительную надпись нотариуса. Если заемщик не согласен с взысканием, дальнейшие действия зависят от того, какой документ он получил.
С чего начать урегулирование задолженности
Если просрочка уже появилась, сначала уточните, сколько нужно внести, чтобы полностью ее закрыть, и когда наступит срок следующего платежа. Обычного ежемесячного взноса может быть недостаточно: поступившие деньги распределяются между основным долгом, процентами и другими начислениями.
Если доход снизился надолго и платить по прежнему графику становится сложно, можно обратиться в банк и объяснить ситуацию. В заявлении укажите причину финансовых трудностей и сумму, которую получится вносить регулярно. В зависимости от обстоятельств банк может рассмотреть реструктуризацию, а при наличии оснований заемщик вправе отдельно обратиться за кредитными каникулами.
Все документы по договоренностям с банком лучше сохранять: новый график, ответы на обращения, квитанции и выписки. Если дело дошло до взыскания, порядок действий зависит от полученного документа. На судебный приказ можно подать возражения, после чего его отменят при соблюдении установленного срока. При иске свои доводы и документы представляют уже в ходе судебного разбирательства. Исполнительную надпись нотариуса оспаривают отдельно — здесь проверяют основания для ее совершения и соблюдение установленной процедуры.
Если кредитов и займов несколько, полезно оценить всю задолженность целиком: сколько нужно платить каждый месяц и насколько эта сумма соотносится с доходом.
Иногда даже изменение графика и временная отсрочка не помогают: денег все равно не хватает сразу на несколько кредитов и займов. Тут уже стоит задуматься о всей ситуации в целом.
Один из вариантов, предусмотренных законом, — подать на банкротство. В эту процедуру можно включить долг перед «Кредит Европа Банком» вместе с другими кредитами и займами. При соблюдении установленных условий часть обязательств можно списать.
При этом процедура банкротства подходит не всем. Если есть автокредит или другое имущество в залоге, нужно заранее оценить риск его продажи для погашения долга. Итог процедуры также зависит от состава задолженности и обстоятельств конкретного дела. Подробнее об условиях, ограничениях и последствиях рассказали в статье «Банкротство физических лиц».
Если самостоятельно разобраться в своей ситуации сложно, можно проконсультироваться с юристом. Для вашего удобства подготовили список компаний, которые помогают пройти процедуру банкротства по всей России. В любой из них можно получить бесплатную консультацию и при необходимости — сопровождение «под ключ».
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Да, другой человек может перечислить деньги в счет кредита. Для зачисления нужны правильные реквизиты и назначение платежа, а после перевода стоит проверить, что деньги действительно поступили по нужному договору. При этом кредит остается оформлен на самого заемщика.
Может ли страховка покрыть платежи при потере работы или болезни?
Зависит от условий конкретного полиса. В страховке должны быть указаны соответствующий риск и обстоятельства, при которых возникает право на выплату. Например, увольнение по собственному желанию и сокращение могут оцениваться по-разному. Пока страховая компания не признала событие страховым случаем, и банк не согласовал другой порядок, платежи по кредиту нужно продолжать вносить по действующим условиям.
Как подтвердить, что кредит полностью погашен?
После последнего платежа запросите у банка справку об отсутствии задолженности и исполнении обязательств по кредитному договору. Ее лучше сохранить вместе с квитанциями и другими подтверждениями платежей. Если взысканием занималась другая организация, дополнительно уточните, у кого нужно получить подтверждение полного погашения и закрытия задолженности.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 2