«Бустра» (Boostra) — онлайн-сервис, через который можно оформить микрокредит у одной из партнерских микрофинансовых компаний. Условия займа, начислений и дальнейшего взыскания зависят от договора с конкретным кредитором.
Просрочка в «Бустре» приводит к дополнительным начислениям и может закончиться передачей долга на взыскание или обращением в суд. Разбираемся, какие варианты остаются у заемщика, как работают взыскатели, и что показывают отзывы и судебные дела.
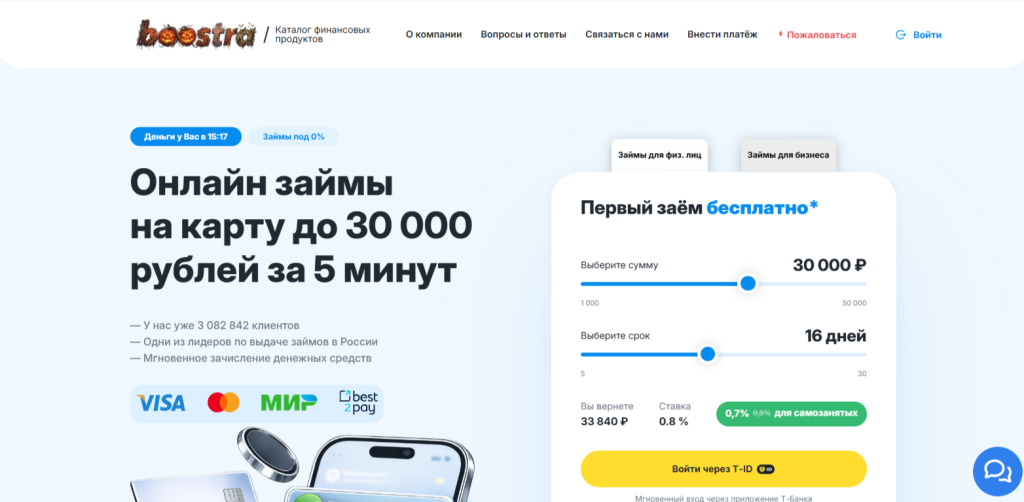
Сайт сервиса Бустра. Изображение взято с сайта boostra.ru
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Умные Наличные доступные суммы от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Джой Мани можно получить от 3000 до 100000 ₽, процентная ставка от 0 до 0.8%. 🚀
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. ⚡
Что происходит после просрочки займа в Boostra
Просрочка начинается, если заемщик не внес предусмотренный договором платеж полностью и в установленный срок. После этого продолжают начисляться проценты, может появиться неустойка, а информация о задержке попадает в кредитную историю.
Если задолженность сохраняется, кредитор может самостоятельно заниматься взысканием, привлечь профессиональную коллекторскую организацию, уступить право требования другой компании или обратиться в суд.
В случае Boostra важно различать МФО и сервис подбора займов. Согласно пользовательскому соглашению Boostra, платформой управляет ООО «Финтех-Маркет». Компания обеспечивает работу сервиса и взаимодействие с микрофинансовыми организациями, но займодавцем выступает компания, указанная в вашем договоре.
У платформы есть партнеры — микрокредитные компании, через которые оформляются займы. Например, с сервисом сотрудничают МКК «Срочноденьги», МФК «Займер», МКК «ФлэшЗайм», МФК «Джой Мани» и другие. Актуальный состав можно проверить в перечне партнеров Boostra. Название своей МФО, ИНН и контакты ищите в индивидуальных условиях договора.
Раньше займы под брендом выдавала МКК ООО «Бустра», которую Банк России исключил из реестра МФО 30 января 2024 года. Карточка компании сохранилась на сайте регулятора. Старые договоры этой МКК продолжают встречаться в судебной практике, поэтому при рассмотрении судебных дел ниже будем учитывать, относится спор к прежней компании или к нынешним партнерам платформы.
После пропущенного платежа задолженность может продолжать расти за счет процентов и неустойки. В условиях предоставления займов через Boostra предусмотрена ставка не выше 0,8% в день, а неустойка может составлять до 20% годовых на непогашенную сумму основного долга.
Например, если просроченный основной долг составляет 10 000 рублей, а ставка — 0,8% в день, за десять дней может начислиться 800 рублей процентов. При неустойке 20% годовых за тот же период добавится около 54,79 рубля. Итоговая сумма будет зависеть от уже внесенных платежей, условий договора и действующего ограничения по общей сумме начислений.
Для потребительских займов с первоначальным сроком возврата до года действуют следующие ограничения:
Когда заключен договор
Максимальные начисления сверх суммы займа
Если первоначально получили 10 000 рублей
С 1 июля 2023 года по 31 марта 2026 года
130%
Общая задолженность — до 23 000 рублей
С 1 апреля 2026 года
100%
Общая задолженность — до 20 000 рублей
В предел начислений входят проценты, неустойка и другие платежи, которые учитываются по закону. Ограничение в 100% действует для новых договоров, заключенных с 1 апреля 2026 года. Банк России разъясняет, что после достижения установленного предела дальнейшее начисление процентов, неустойки и учитываемых платежей прекращается.
После пропущенного платежа проверьте сумму задолженности в личном кабинете. Если итог непонятен, запросите у кредитора расчет отдельно по основному долгу, процентам, неустойке и другим начислениям. Подробнее о пределах задолженности рассказали в статье «Могут ли проценты превышать основной долг по кредиту в 2026 году?».
Размер долга зависит от даты договора, ставки и уже внесенных платежей. Если расчет кредитора не сходится с вашей выпиской, запросите подробную расшифровку задолженности.
Какие варианты есть у должников «Бустра»
В зависимости от ситуации можно рассмотреть несколько вариантов:
Продлить срок займа. Если полной суммы для погашения сейчас нет, но вы рассчитываете закрыть долг позже, проверьте в личном кабинете Boostra, доступно ли продление по вашему договору. Перед подтверждением посмотрите новую дату возврата и стоимость услуги. После оформления сохраните документ с измененным сроком. Если просто внести часть долга без продления, дата возврата не изменится, а непогашенный остаток останется просроченным.
Реструктурировать задолженность. Boostra предоставляет платную опцию «Реструктуризация займа». Она позволяет распределить задолженность по персональному графику на срок до шести месяцев и начинает действовать после внесения оплаты. Размер платы нужно проверить при подключении опции. Перед подтверждением также посмотрите сумму первого и последующих платежей, общую сумму к возврату и порядок начисления процентов.
Запросить кредитные каникулы. Если заемщик соответствует требованиям статьи 6.1-2 закона № 353-ФЗ, кредитор обязан предоставить льготный период до шести месяцев. Одно из оснований — снижение среднемесячного дохода более чем на 30%. Для займов первоначальная сумма не должна превышать 450 000 рублей. Обратиться за каникулами можно и при уже возникшей просрочке.
Чтобы изменить условия погашения, можно написать заявление кредитору. Укажите номер договора, причину финансовых трудностей и сформулируйте прошение: например, перенести срок, утвердить новый график или предоставить кредитные каникулы. Отправлять заявку можно на электронный адрес поддержки сервиса: info@boostra.ru, также можно позвонить на горячую линию: 8 800 333-30-73.
Если можете сразу внести большую часть долга, предложите кредитору погасить задолженность со скидкой на начисления. МФО вправе отказаться, поэтому сначала получите письменное предложение с точной суммой, сроком оплаты и указанием, что останется к погашению после платежа. Подробнее о переговорах с кредитором рассказали в статье «Как получить скидку в МФО при просрочке».
Итак, через сервис Boostra можно оформить продление займа или подать заявку на реструктуризацию долга, но условия меняет МФО, которая выдала заем. Перед оплатой услуги реструктуризации от сервиса проверьте, есть ли у вас право на законные кредитные каникулы: ими можно воспользоваться бесплатно.
Как кредитор может связываться с должником
После просрочки могут начаться звонки и сообщения с требованием погасить задолженность. При каждом контакте выясняйте, кто именно обращается: ваша МФО, ее представитель или компания, которой передали долг.
В начале телефонного разговора взыскатель должен сообщить сведения о себе и кредиторе. Если собеседник отказывается назвать организацию, сохраните номер телефона, время звонка и зафиксируйте содержание разговора.
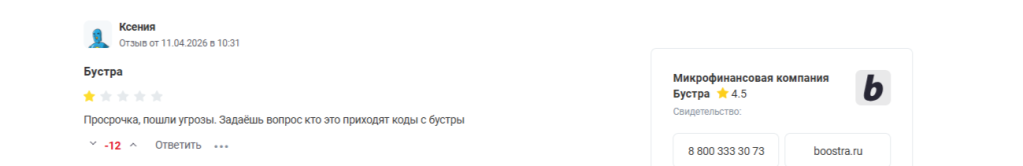
В одном из отзывов на Бробанк.ру пользователь Ксения 11 апреля 2026 года рассказала об угрозах после просрочки и о кодах Boostra, которые приходили во время общения с неизвестными. В такой ситуации важно сохранять номера, сообщения и записи разговоров, а у своего кредитора отдельно уточнить, кто занимается взысканием долга.
Отзыв заемщика на Бробанк.ру о звонках и угрозах после просрочки
По статье 7 закона № 230-ФЗ телефонные переговоры по инициативе взыскателя ограничены. Звонить и писать должнику можно:
не более одного раза в сутки;
не более двух раз в календарную неделю;
не более восьми раз в календарный месяц.
Для сообщений действуют отдельные ограничения: два в сутки, четыре в неделю и шестнадцать в месяц. В рабочие дни взаимодействовать с должником можно с 8:00 до 22:00, в выходные и нерабочие праздничные дни — с 9:00 до 20:00 по местному времени заемщика.
При спорных звонках фиксируйте, кто обращается, с какого номера и какие требования предъявляет. Эти сведения пригодятся для проверки взыскателя и жалобы.
Если коллекторы звонят родственникам, для взаимодействия с третьим лицом при взыскании долга должны соблюдаться требования статьи 4 закона № 230-ФЗ. Для такого общения нужны согласия должника и самого человека, с которым связываются.
Должник может отозвать свое согласие, а родственник — отказаться от дальнейшего взаимодействия. При нарушениях порядка взыскания можно обратиться в ФССП. Если речь идет об угрозах насилием, вымогательстве или повреждении имущества, обращаются в полицию.
После четырех месяцев просрочки заемщик также получает право отказаться от отдельных способов взаимодействия с взыскателем. Порядок предусмотрен статьей 8 закона № 230-ФЗ. Такой отказ ограничивает контакты, но не прекращает задолженность и не мешает кредитору обратиться в суд.
Каким коллекторам могут передать долг
У Boostra нет одного коллекторского агентства для всех займов. Взысканием занимается МФО, которая указана кредитором в вашем договоре: она может работать с собственной службой, привлечь ПКО по агентскому договору или продать долг новому кредитору.
В судебных делах встречаются такие примеры по компаниям, которые входят в число партнеров Boostra:
ООО МКК «Лорд» — ПКО «Экспресс Коллекшн». В деле 2026 года суд рассматривал уступку права требования от МКК «Лорд» профессиональной коллекторской организации «Экспресс Коллекшн».
ООО МФК «Мани Мен» — ПКО «АйДи Коллект». В судебной практике встречаются договоры, по которым задолженность клиентов «Мани Мен» в итоге переходила к «АйДи Коллект» — напрямую или через несколько последовательных уступок.
Такие примеры лишь показывают, какие компании уже участвовали во взыскании долгов партнеров Boostra и никак не помогут заранее предсказать, кому сервис решит передать конкретный заем. Состав взыскателей и договоренности МФО могут меняться.
Если после просрочки вам начал звонить новый взыскатель, сначала уточните название организации и спросите, на каком основании она работает с вашим долгом. При продаже задолженности запросите уведомление о смене кредитора и проверьте сумму долга и реквизиты перед оплатой. Если коллектор действует по поручению МФО, кредитор при этом не меняется.
Старые судебные дела прежней МКК ООО «Бустра» тоже содержат примеры передачи долгов ПКО «Голиаф» и ПКО «Московское Агентство Судебного Взыскания». Эти договоры относятся к прежней компании, поэтому при нынешней просрочке ориентируйтесь прежде всего на МФО, указанную в вашем договоре. Подробнее о том, как проверить нового взыскателя и что делать после уступки долга, рассказали в статье «Что делать, если микрозаем продан коллекторам».
Итак, если с вами связался коллектор, сначала установите, действует он по поручению вашей МФО или уже стал новым кредитором. От этого зависит, кому платить долг и какие документы запросить перед переводом денег.
Точного срока, через который кредитор обращается в суд после просрочки, нет. В изученных нами делах самый ранний подтвержденный судебный этап появился примерно через 11 месяцев после даты возврата займа: по делу № 2-115/2026 срок платежа наступил 3 октября 2022 года, а судебный приказ вынесли 31 августа 2023 года. В других изученных делах между оформлением займа и судебным разбирательством проходило больше времени.
На срок влияют действия конкретного кредитора, передача долга другому взыскателю и выбранный способ взыскания.
Ниже — несколько примеров судебных дел по договорам прежней МКК ООО «Бустра»:
Заем оформили на имя ответчицы без ее участия, поэтому суд отказал во взыскании
Если заем оформил другой человек, нужно оспаривать сам долг и подтверждать, что деньги вы не получали
При разборе таких дел важно обращать внимание не только на итог суда, но и на дату договора, кредитора, историю уступки долга и ограничения по начислениям, которые действовали в тот период.
Если взыскание начинается с судебного приказа, суд выносит его без обычного заседания с участием сторон. После получения копии должник может подать возражения в течение десяти дней — такой срок установлен статьей 128 ГПК РФ. При своевременных возражениях приказ отменят, но взыскатель вправе после этого вновь обратиться в суд, но уже с иском.
документы о переходе права требования, если кредитор изменился.
Если нашли расхождения, укажите их конкретно: например, неучтенный платеж, неправильный период начислений, превышение установленного предела или отсутствие документов о переходе долга новому кредитору.
После вступления судебного акта в силу взыскатель может обратиться в ФССП или направить исполнительный документ в банк. Коллектор самостоятельно списывать деньги со счета или забирать имущество заемщика не вправе.
Судебный приказ или иск лучше не оставлять без ответа. Даже если долг признаете, проверьте его сумму, учтенные платежи и документы взыскателя.
Что пишут заемщики о просрочке и погашении в «Бустре»
Отзывы клиентов-должников помогают заметить проблемы, которые стоит проверить по своему займу: комиссии при оплате, учет платежей и документы после закрытия долга.
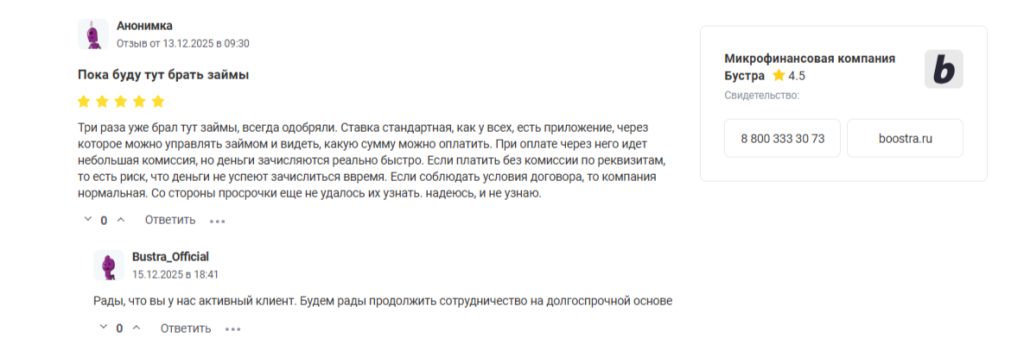
Например, пользователь сервиса под именем «Анонимка» 13 декабря 2025 года рассказал на Бробанк.ру о дополнительной комиссии при погашении займа через приложение.
Отзыв заемщика на Бробанк.ру о комиссии при погашении займа
Размер списания может зависеть от способа оплаты. В оферте платежного сервиса Best2Pay предусмотрена комиссия, которую показывают перед подтверждением платежа. Поэтому перед оплатой проверьте итоговую сумму, а после перевода сохраните чек и убедитесь, что кредитор зачел нужную сумму в счет долга.
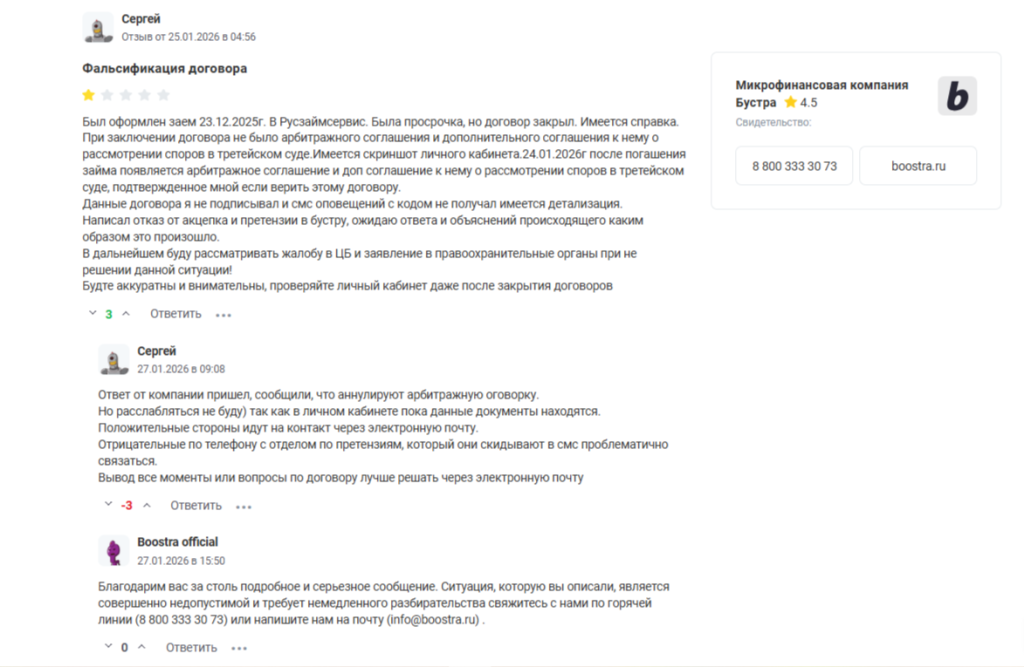
В другом отзыве на Бробанк.ру Сергей 25 января 2026 года рассказал, что после просрочки погасил заем «Русзаймсервиса» и получил справку о закрытии. Позже у него появились вопросы к арбитражному соглашению, которое отображалось в личном кабинете.
Отзыв заемщика на Бробанк.ру о погашении задолженности и последующем недопонимании с сервисом
После погашения займа сохраните чек и справку о закрытии долга. Если позже появятся новые требования или изменится информация в личном кабинете, у вас останутся документы, подтверждающие оплату.
Итак, в отзывах встречаются и жалобы на звонки, и сообщения после просрочки. Если общение со взыскателем вызывает вопросы, сохраняйте номера телефонов, переписку и записи разговоров. По ним можно проверить, кто связывался с вами, сколько было контактов и какие требования предъявляли.
Что делать, если долгов несколько
Если кроме займа, оформленного через сервис Boostra, есть другие микрозаймы, кредитные карты и просроченные кредиты, то не затягивайте с решением ситуации. Для начала оцените общий долг. Составьте список обязательств перед МФО и банками, добавьте обязательные ежемесячные платежи и сравните их с доходом, который остается после необходимых расходов.
Если дохода хватает, чтобы постепенно закрыть долги после отсрочки, реструктуризации или других договоренностей, можно обратиться к каждому кредитору и согласовать посильные условия. Если же обязательные платежи регулярно превышают доход, отсрочка по одному займу проблему не решит — нужно учитывать всю задолженность и искать вариант, который позволит снизить общую долговую нагрузку.
Непосильные долги по кредитам и микрозаймам можно объединить и списать как безнадежные в процедуре банкротства. По закону № 127-ФЗ кредиторам, коллекторам и приставам запрещено взаимодействовать с должников, вступившим в такую процедуру. Взыскания по кредитным долгам приостанавливаются, а пени по ним перестают начисляться.
Но у процедуры банкротства есть ограничения. Например, сохраняется необходимость выплаты алиментов, а также на семь лет остается запись в кредитной истории.
Проверить, подходите ли вы под условия процедуры поможет юрист по банкротству. Подготовили список компаний с бесплатной консультацией. В любой из них можно обратиться к юристу и при необходимости заказать сопровождение банкротства.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Как погасить заем, если нет доступа к аккаунту Boostra?
Обратитесь в поддержку и попросите восстановить доступ либо предоставить реквизиты для оплаты по вашему договору. Перед переводом уточните сумму задолженности на выбранную дату и проверьте наименование кредитора.
Удаляется ли просрочка из кредитной истории после погашения?
Нет. После оплаты в кредитной истории должна появиться информация о погашении задолженности, но сведения о прежней просрочке сохраняются. Запись хранится семь лет со дня последнего изменения информации в ней. Если закрытый долг продолжает отображаться как действующий, такую ошибку можно оспорить через кредитора или бюро кредитных историй.
Переходит ли долг по займу родственникам после смерти заемщика?
Не автоматически. Обязанность погашать долг возникает у наследников только после принятия наследства. При этом каждый наследник отвечает по долгам умершего только в пределах стоимости имущества, которое он получил. Если кредитор требует оплату, сначала проверьте размер долга, документы по займу и стоимость принятого наследства.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 2