До зарплаты оставалось несколько дней, поэтому небольшой заем казался удобным решением. Но выплату задержали, появились дополнительные расходы, и вернуть деньги вовремя не получилось. Если возникла просрочка в «Кредит 7», сначала стоит проверить сумму задолженности и понять, какие варианты можно обсудить с компанией.
Дальше разберем, что происходит после пропуска платежа, какую помощь можно получить в «Кредит 7», когда задолженность передают коллекторам, и как долг взыскивают через суд.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Занимательные финансы доступные суммы от 5000 до 100000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Умные Наличные займ от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Почему в договоре могут быть разные компании
«Кредит 7» (Credit7) — онлайн-сервис микрозаймов. Сейчас займы под этим брендом выдает ООО МКК «Динар». На официальном сайте указаны ИНН 9727079948 и номер записи в государственном реестре МФО 2403045010082 от 8 августа 2024 года.
Раньше под брендом «Кредит 7» работала МКК «Каппадокия». Поэтому в старом договоре заемщик может увидеть одно название компании, а в сообщении о задолженности или судебных документах — другое. В опубликованных судебных делах встречаются случаи, когда требования по займам переходили от «Каппадокии» к «Динару».
Если требование перешло другой компании, обязательство продолжает действовать. Но перед оплатой нужно проверить, кто теперь является кредитором, на каком основании ему передали задолженность, и какие реквизиты использовать. Особенно внимательно стоит отнестись к ситуации, когда одновременно приходят сообщения от сервиса и стороннего взыскателя.
Что происходит после пропуска платежа
Предположим, по договору заем нужно вернуть 20 сентября. Если деньги не поступили в эту дату, с 21 сентября начинается просрочка. Когда заем погашается несколькими платежами, достаточно задержать очередной взнос по графику.
После этого могут продолжать начисляться предусмотренные договором проценты и неустойка. Ставку и порядок расчета лучше проверять именно в своих индивидуальных условиях: предложение на сайте сегодня может отличаться от того, которое действовало в день оформления займа.
При этом долг не может расти бесконечно. Для потребительских займов сроком не более года, заключенных с 1 апреля 2026 года, максимальная переплата ограничена 100% первоначальной суммы. В этот предел входят проценты, неустойка и другие платежи, которые учитываются по закону.
Например, если после 1 апреля 2026 года человек получил 15 000 рублей на срок до года, учитываемая законом переплата не должна превысить еще 15 000 рублей. Вместе с основным долгом максимальная сумма составит 30 000 рублей. До этого предела задолженность может увеличиваться постепенно по мере начисления процентов и неустойки.
Для займов, оформленных с 1 июля 2023 года до 1 апреля 2026 года, действовало ограничение в 130% от первоначальной суммы. Поэтому по договору на те же 15 000 рублей общая задолженность с учетом основного долга могла достигать 34 500 рублей. Для таких договоров продолжает действовать лимит, установленный на дату их заключения.
Отдельно могут добавиться судебные расходы. Если кредитор обратится за судебным приказом или с иском, с должника могут взыскать госпошлину, а при дальнейшем принудительном исполнении — предусмотренные законом расходы и исполнительский сбор.
Информация о задержке платежа также поступает в кредитную историю. Если позже закрыть долг, его статус изменится на погашенный, но достоверная запись о прошлой просрочке из истории не исчезнет.
Что делать, если платеж уже пропущен
Сначала проверьте сумму задолженности. В личном кабинете посмотрите остаток основного долга, проценты, неустойку и уже учтенные платежи. Если итоговая сумма обязательства вызывает вопросы, запросите у «Кредит 7» подробный расчет и сравните его с договором займа и своими платежами.
Дальше нужно понять, какую сумму получится внести и в какие сроки. Если зарплата задержалась всего на несколько дней, может подойти продление. Если доход снизился надолго и вернуть всю сумму сразу уже сложно, лучше обсудить реструктуризацию или проверить право на кредитные каникулы.
Не стоит обещать кредитору полное погашение через три дня, если заранее понятно, что денег к этой дате не будет. В обращении лучше сразу описать ситуацию и предложить сумму, которую получится внести без новой задержки.
Любые договоренности сохраняйте письменно. Особенно внимательно проверяйте предложения закрыть задолженность со скидкой: из сообщения или документа должно быть понятно, сколько нужно заплатить, до какой даты, и останется ли что-то к погашению после этого платежа.
Проверяйте также электронную почту, СМС и уведомления из суда. Даже если одновременно обсуждается рассрочка, уже начавшееся судебное взыскание может продолжаться, пока стороны не договорились об ином.
Как «Кредит 7» напоминает о задолженности
После пропуска платежа компания может связаться с заемщиком через личный кабинет, СМС или электронную почту. В общих условиях МКК «Динар» предусмотрено информирование о возникшей задолженности в течение семи календарных дней.
Семь дней — это срок, в течение которого компания должна сообщить о задолженности. На дату начала просрочки он не влияет. Если платеж не внесен вовремя, просрочка начинается по условиям договора, даже если уведомление пришло позже.
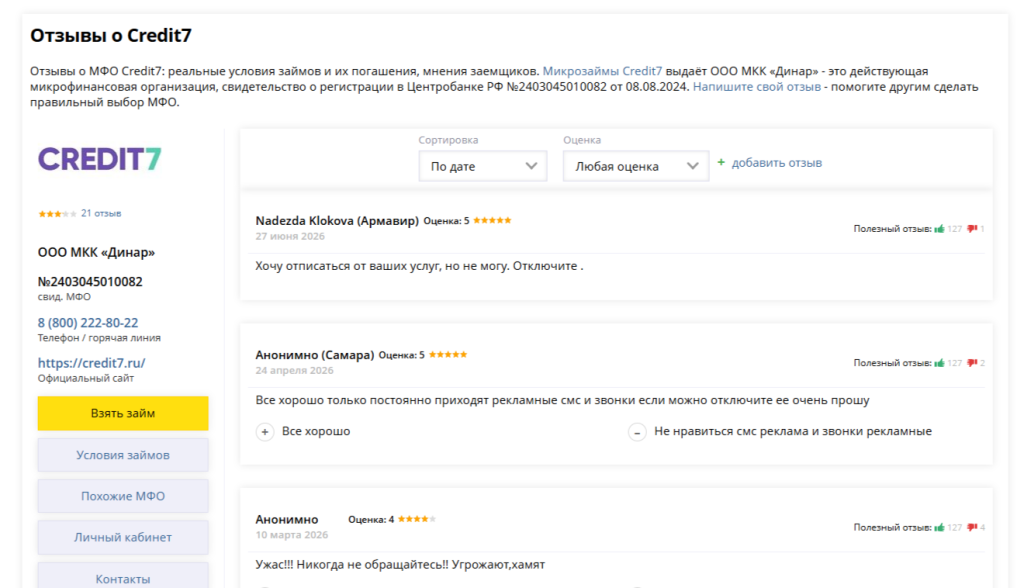
В интернете встречаются отзывы должников о настойчивых звонках, резком тоне и требованиях быстрее внести деньги. Например, такие жалобы опубликованы в отзывах о сервисе за 2025–2026 годы. Там же встречаются истории заемщиков, которым удавалось договориться об уменьшении суммы к погашению.
Отзывы заемщиков о сервисе «Кредит 7» на портале «1000Банков.ру»
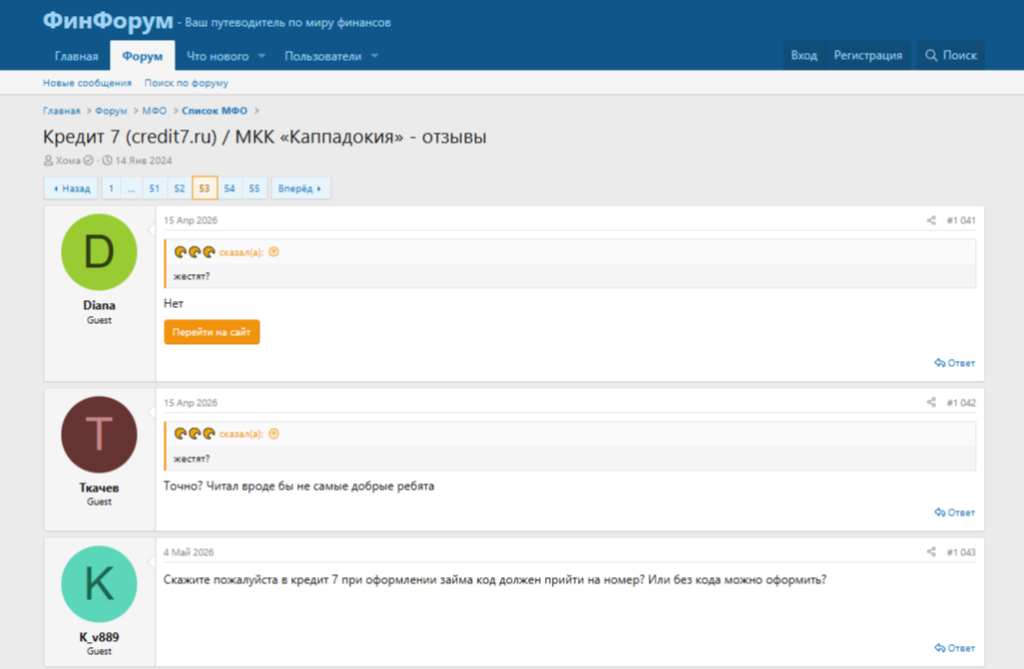
Заемщики на форуме также рассказывают о звонках на работу и сообщениях о возможном выезде по адресу. Подобные истории есть в обсуждении сервиса, но в одной ветке собраны сообщения разных лет, в том числе относящиеся к периоду работы МКК «Каппадокия».
Отзывы заемщиков о сервисе «Кредит 7» на портале «Финфорум»
В обсуждениях иногда пишут, что сотрудники жестят при долге по займу — жалуются на частые контакты и резкое общение. Такие публикации передают опыт отдельных людей, поэтому по ним не стоит делать вывод, что один и тот же сценарий применяется ко всем должникам.
Независимо от отзывов требования закона распространяются и на саму МКК, и на привлеченных взыскателей. По статье 7 закона № 230-ФЗ телефонные переговоры по инициативе кредитора или его представителя по общему правилу допускаются не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Для сообщений предусмотрены отдельные ограничения. В будни связываться с должником можно с 8:00 до 22:00, а в выходные и праздники — с 9:00 до 20:00 по его местному времени.
Если вам угрожают, сообщают заведомо недостоверные сведения или нарушают установленные ограничения, сохраняйте сообщения, детализацию звонков и записи разговоров.
Если знаете, что деньги на погашение скоро появятся, будет достаточно перенести срок. Когда доход снизился на несколько месяцев, очередное продление может только ненадолго отсрочить ту же проблему. Поэтому сначала стоит понять, какой вариант нужен сейчас.
На сайте «Кредит 7» и в документах МКК «Динар» предусмотрено несколько возможностей:
Продление займа. Сервис предусматривает перенос срока возврата на 30 календарных дней после оплаты фактически начисленных процентов. Основная сумма займа при этом остается. Если просрочка уже появилась, сначала уточните, доступно ли продление по вашему договору, и какую сумму нужно внести для оформления.
Реструктуризация задолженности. В базовом стандарте, размещенном на сайте компании, предусмотрено рассмотрение заявлений заемщиков при риске возникновения или увеличения просрочки. Причиной могут быть тяжелое заболевание, инвалидность, потеря дохода и другие обстоятельства, из-за которых финансовое положение заметно ухудшилось. Ситуацию нужно подтвердить документами. Решение принимают индивидуально, поэтому МКК может предложить другой вариант или отказать в изменении условий.
Рассрочка, отсрочка или уменьшение неустойки. Такие меры входят в варианты реструктуризации, перечисленные в порядке рассмотрения обращений МКК «Динар». В обращении можно предложить свой график и указать сумму, которую получится регулярно вносить. Если компания предлагает индивидуальную скидку, лучше получить письменное подтверждение: сколько нужно заплатить, до какой даты, и какой остаток сохранится после оплаты.
Кредитные каникулы. При выполнении условий закона № 353-ФЗ заемщик вправе обратиться за льготным периодом. Одним из оснований может быть снижение среднемесячного дохода более чем на 30%. Другой вариант связан с последствиями чрезвычайной ситуации. Льготный период предоставляется на срок до шести месяцев. Для участников СВО и предусмотренных законом членов их семей действуют отдельныеправила.
Во время кредитных каникул долг сохраняется, но платежи временно переносятся на льготный период. Проценты при этом начисляются по правилам закона.
Для обращений заемщиков работает телефон 8 800 222 80 22 и электронная почта сервиса: doc@credit7.ru. В письме можно указать номер договора, объяснить причину финансовых трудностей, приложить подтверждающие документы и предложить свой вариант платежей. Пока новые условия не согласованы или не начался предусмотренный законом льготный период, заем нужно погашать по действующему договору.
Если заемщику начинает звонить сторонняя компания, долг не обязательно продан. «Кредит 7» может привлечь стороннюю организацию только для взыскания, а кредитором при этом останется МКК. А вот при уступке права требования меняется уже кредитор.
Конкретный пример такой передачи есть в деле № 2-199/2026. Суд установил, что 27 марта 2025 года требование по договору перешло от МКК «Каппадокия» к МКК «Динар», а 24 апреля — к ПКО «Интел Коллект». Этот пример показывает только один случай передачи долга. По нему сложно определить, кому компания решит передать другие займы, и через сколько дней это может произойти.
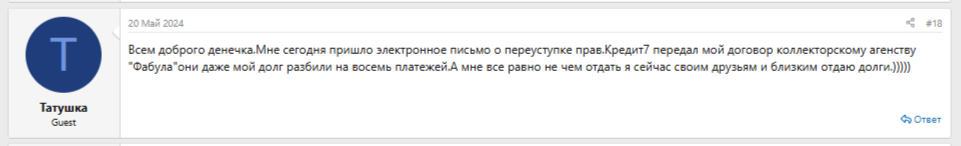
В отзывах за 2024 год заемщики также упоминали агентство «Фабула», но с тех пор список партнеров мог измениться. Но актуальный список коллекторских агентств «Кредит 7» не публикует.
Отзыв заемщика на портале «Финфорум» об упоминании агентства «Фабула»
Если вам позвонил взыскатель, попросите назвать организацию, первоначального кредитора, номер договора и основание, на котором компания работает с вашим долгом. При уступке требования проверьте сведения о новом кредиторе и документы о переходе задолженности. Профессиональную коллекторскую организацию также можно проверить в реестре ФССП.
Реквизиты для оплаты сверяйте с официальными документами, особенно если раньше переводили деньги другой компании. О том, чем коллекторы отличаются от приставов, и какие у них есть полномочия, рассказали в статье «Кто занимается взысканием долгов».
Как взыскивает долг через суд
Рассчитывать, что небольшой микрозаем никогда не дойдет до суда, не стоит. МКК «Динар» действительно подает в суд, но единого срока для всех договоров нет. Судебные дела показывают, как быстро спор доходил до суда, и что происходило после отмены приказа.
Заем на 25 000 рублей выдали 13 февраля 2025 года на 30 дней. Требование перешло от «Каппадокии» к «Динару». Судебный приказ вынесли 9 октября 2025 года — примерно через семь месяцев после первоначального срока возврата. 29 октября приказ отменили, после чего взыскание продолжилось через иск. Апелляция в апреле 2026 года оставила решение нижестоящего суда без изменения
После отмены судебного приказа кредитор может снова обратиться в суд, но уже с иском. Для заемщика это возможность представить документы, свой расчет и возражения по сумме долга. Если оспаривать задолженность нечем и требования подтвердятся, дальше уже стоит готовиться к принудительному взысканию
По договору от 22 октября 2024 года заемщик получил 29 000 рублей на 30 дней. После отмены судебного приказа дело перешло в исковое производство. Ответчик в заседание не пришел. Суд заочно взыскал 59 972 рубля задолженности и 4 000 рублей госпошлины
Неявка заемщика не мешает суду рассмотреть дело. Кроме задолженности, к итоговой сумме могут добавиться судебные расходы
Заемщик получил 30 000 рублей. Ранее судебный приказ в пользу «Каппадокии» отменили, затем требование перешло к «Динару». Суд взыскал 30 000 рублей основного долга, 37 140 рублей процентов, 1 860 рублей штрафов и 4 000 рублей госпошлины
Даже при небольшом первоначальном займе итоговая сумма к взысканию может заметно вырасти за счет процентов, штрафов и судебных расходов. В этом деле к долгу добавилась еще и госпошлина, поэтому перед судом стоит отдельно проверить расчет задолженности и посмотреть, из чего складывается итоговая сумма
По судебным делам прослеживается общий сценарий развития ситуации: если задолженность остается непогашенной, «Кредит 7» может перейти от досудебного взыскания к суду. Сначала кредитор добивается судебного приказа, а если должник его отменяет, то повторно обращается в суд уже с иском.
Поэтому письма и уведомления суда лучше не игнорировать. Если сумма долга кажется завышенной, проверьте расчет кредитора, соберите квитанции и выписки и подготовьте свои возражения. Если спор связан со сменой кредитора, запросите документы, подтверждающие переход права требования по договору.
Если пришел судебный приказ, на подачу возражений по статье 128 ГПК РФ дается десять дней со дня получения его копии. Как составить возражения на судебный приказ и что делать, если десятидневный срок уже пропущен, разобрали в инструкции «Как отменить судебный приказ по займу».
Что делать с непосильными долгами перед МФО
Иногда просрочка в «Кредит 7» — только один из нескольких долгов. Платежи по кредитам и займам приходятся на разные даты, часть дохода уходит на старые обязательства, а на следующий платеж снова не хватает денег.
Если долги стали неподъемными, а денег не хватает сразу на несколько кредитов и займов, очередной перенос платежа уже мало что меняет. В такой ситуации нужно понять, получится ли вообще погасить всю задолженность при нынешних финансовых возможностях.
Если нет, можно рассмотреть банкротство физического лица. Обычно к нему приходят, когда регулярных поступлений на выплаты не хватает, а имеющегося имущества недостаточно, чтобы рассчитаться со всеми кредиторами.
В процедуру можно включить долги перед МФО, банками, а также расписки и обязательства перед жилищно-коммунальными службами и налоговой. При соблюдении требований закона № 127-ФЗ обязательства, которые разрешено списать, после завершения банкротства больше не нужно выплачивать.
При этом заранее стоит посмотреть, какое имущество есть у должника. Автомобиль, мотоцикл, гараж, дополнительная недвижимость или земельный участок могут продать и направить деньги на расчеты с кредиторами. Единственное жилье по общему правилу сохраняется, если оно не находится в ипотеке. Обычные предметы домашнего обихода и личные вещи защищены от взыскания.
Защита действует и для некоторых видов дохода. Например, не взыскивают получаемые алименты, отдельные пособия семьям с детьми и беременным, выплаты по случаю потери кормильца и другие социальные выплаты, указанные в законе.
После введения процедуры меняется порядок работы с долгами. Кредиторы и коллекторы больше не могут напрямую требовать погашения по телефону или при личных встречах. Большинство исполнительных производств приостанавливается, а проценты, штрафы и пени по требованиям, которые входят в процедуру, перестают начисляться. Для некоторых долгов действуют исключения.
Требования кредиторов в судебной процедуре проверяет назначенный судом финансовый управляющий. Он же участвует в расчетах и взаимодействует с кредиторами в рамках дела.
Проверь, подходит ли банкротство, можно бесплатно, обратившись к юристу. Для вашего удобства мы собрали компании по банкротству, которые работают по всей России. В любой из них можно получить юридическую консультацию и при необходимости заказать сопровождение процедуры.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Другой человек может внести деньги в счет задолженности, если выбранный способ оплаты позволяет правильно определить заемщика и договор. Перед переводом лучше уточнить у «Кредит 7», какие данные нужно указать. После оплаты сохраните чек и проверьте, что деньги зачислены по нужному договору. Передавать родственнику пароль от личного кабинета для этого не нужно.
Как подтвердить, что задолженность полностью закрыта?
После последнего платежа запросите подтверждение отсутствия задолженности по конкретному договору. Если право требования уже было передано другой организации, документ нужно получать у действующего кредитора. Справку или другой письменный ответ лучше сохранить вместе с квитанциями и выписками. Они пригодятся, если позднее снова поступит требование об оплате.
Что делать, если заем погашен, а в кредитной истории осталась активная просрочка?
Получите кредитный отчет и проверьте, какая организация передала сведения об активной задолженности. Затем обратитесь к ней с требованием исправить данные и приложите подтверждение полного погашения. Ошибочную информацию можно оспорить и через бюро кредитных историй. При этом достоверная запись о том, что раньше платеж был просрочен, сохраняется — исправлению подлежит именно неверный текущий статус долга.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 58