Даже при регулярных платежах иногда не получается внести деньги вовремя: задержали зарплату, перевод из другого банка пришел позже или на счете не хватило небольшой суммы. Если возникла просрочка платежа по кредиту в МТС, у заемщика обычно появляются вопросы о начислениях, кредитной истории и дальнейших действиях банка.
Разберем, когда платеж считается просроченным, как проверить сумму долга, какие варианты поддержки предлагает МТС Банк, и что происходит, если задолженность передают на взыскание или дело доходит до суда.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Занимательные финансы доступные суммы от 5000 до 100000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Умные Наличные займ от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Когда платеж считается просроченным
Обычно кредит погашается по графику, который заемщик получает при оформлении договора. К дате очередного платежа на счете должна находиться необходимая сумма. Если денег недостаточно, возникает просроченная задолженность.
При этом имеет значение не только день, когда был отправлен перевод, но и дата его зачисления. Деньги из другого банка могут поступить не сразу. Поэтому МТС Банк рекомендует пополнять кредитный счет заранее: за два-три дня до даты списания.
Если дата платежа выпала на выходной или праздничный день, еще не значит, что срок автоматически сдвинется. МТС Банк уточняет, что перенос зависит от того, считается ли этот день операционным. Если операции по счету проводятся в обычном режиме, заплатить нужно в установленную дату.
Стоит также проверить, на какой именно счет поступили деньги. Например, у клиента одновременно могут быть кредит, рассрочка и кредитная карта. Если перевод отправлен на другой счет, платеж по нужному договору останется непогашенным.
После просрочки меняется не только сумма к оплате. Информация о задержке может попасть в кредитную историю, а при длительной задолженности банк вправе перейти к взысканию.
Начисляется неустойка. По условиям МТС Банка, при нехватке денег для очередного платежа на просроченную задолженность начисляется неустойка. Ее размер зависит от условий конкретного кредита и действующего тарифа. Для потребительских кредитов по закону установлены ограничения: если во время просрочки продолжают начисляться проценты, неустойка не может превышать 20% годовых от просроченной суммы. Если проценты за этот период не начисляются, максимум составляет 0,1% задолженности за каждый день.
Просрочка отражается в кредитной истории. МТС Банк передает в БКИ сведения о платежах по кредиту. Если очередной платеж погашен позже установленного срока, информация о задержке может появиться в кредитном отчете. После погашения задолженности будет видно, что долг закрыт, но сведения о самой просрочке сохранятся.
Банк начинает работать с задолженностью. Сначала с заемщиком обычно связываются сотрудники банка: звонят, присылают СМС и напоминают о сумме долга. Если платежи долго не поступают, взысканием может заняться сторонняя организация, например, коллекторы, а позже кредитор вправе обратиться в суд.
Единого графика, по которому МТС Банк передает долг коллекторам или обращается в суд на определенный день просрочки, нет. Дальнейшие действия зависят от суммы задолженности, продолжительности задержки, условий договора и других обстоятельств.
Что сделать в первые дни просрочки
Сначала стоит проверить информацию по кредиту в приложении или на сайте МТС Банка. Там можно посмотреть график платежей, остаток задолженности и сведения о последней операции.
Если возникла просрочка:
Проверьте дату и сумму последнего перевода.
Убедитесь, что деньги поступили именно на счет нужного кредита.
Уточните актуальную сумму задолженности с учетом начислений.
Если денег хватает — оплатите.
После оплаты проверьте, как банк учел платеж, и сохраните чек или выписку.
Если всей суммы сейчас нет, частичный платеж уменьшит задолженность, но просрочка может сохраниться до полного погашения необходимой суммы. Перед переводом можно уточнить в банке, как именно будут распределены поступившие деньги.
Для договоров, заключенных после 1 июля 2024 года, закон устанавливает очередность погашения задолженности. Сначала деньги направляются на просроченные проценты и основной долг, затем — на проценты и основной долг за текущий период, а после этого — на неустойку и другие предусмотренные платежи.
Связаться с МТС Банком можно через чат в приложении, по телефону 8 800 250-05-20 или в офисе. Если вопрос касается изменения графика, можно уточнить, какой отдел банка рассматривает такие обращения, и какие документы потребуются.
Какие варианты поддержки предлагает МТС Банк
Если проблема с платежами связана не с технической ошибкой, а со снижением дохода, можно проверить доступные способы уменьшить финансовую нагрузку. На странице программ поддержки клиентов МТС Банк приводит несколько вариантов. Условия зависят от конкретного кредита и ситуации заемщика.
Пакет «Управляй кредитом»
У части заемщиков при оформлении кредита подключен пакет «Управляй кредитом». В него входят несколько опций:
уменьшение ежемесячного платежа;
перенос даты платежа;
пропуск одного платежа;
кредитные каникулы.
Для использования этих возможностей действуют отдельные условия. В частности, перед активацией услуг заемщик должен погашать кредит без просрочек в течение шести месяцев. Поэтому, если задолженность уже возникла, доступность нужной опции лучше проверить в приложении или у сотрудника банка.
Например, уменьшить ежемесячный платеж по пакету можно один раз за срок кредита. При этом срок погашения увеличится. Дату платежа разрешено менять один раз в три месяца, а пропуск платежа доступен один раз в год.
Кредитные каникулы по закону
Кредитные каникулы позволяют временно не вносить обычные платежи по кредиту. Льготный период предоставляется на срок до шести месяцев при выполнении условий закона № 353-ФЗ.
Одно из оснований — снижение среднемесячного дохода более чем на 30%. Для этого сравнивают доход за два месяца перед обращением со среднемесячным доходом за предыдущие 12 месяцев.
Получить каникулы также можно при определенных последствиях чрезвычайной ситуации. Кроме того, первоначальная сумма кредита должна укладываться в установленный законом лимит.
Для потребительского кредита максимальная первоначальная сумма составляет 450 тысяч рублей. Отдельные лимиты предусмотрены для кредитных карт и автокредитов под залог. Заявление нужно подтвердить документами.
После подачи заявления нужно дождаться ответа банка. До одобрения кредитных каникул платежи следует вносить по действующему графику, а после одобрения — уже по условиям льготного периода.
Как уменьшить ежемесячный платеж
Если прежний платеж стал слишком большим для текущего дохода, можно рассмотреть два варианта: изменить условия действующего кредита или оформить новый для погашения старого. В первом случае речь идет о реструктуризации, во втором — о рефинансировании.
При реструктуризации условия определяются индивидуально. Например, банк может увеличить срок погашения и за счет этого уменьшить ежемесячный платеж.
К обращению можно приложить документы, которые подтверждают изменение финансового положения: справки о доходах, документы об увольнении или сокращении, больничный лист и другие подтверждения обстоятельств.
Банк не обязан одобрять реструктуризацию по каждому заявлению. Но если подать обращение письменно, банк сможет рассмотреть ситуацию и сообщить, какие варианты доступны по вашему кредиту.
Рефинансирование работает иначе: заемщик оформляет новый кредит и направляет его на закрытие старого. МТС Банк указывает, что рефинансировать кредит другого банка можно только при отсутствии по нему текущей просроченной задолженности. Поэтому при уже накопившемся долге этот вариант доступен не всегда.
Если кроме банковского кредита есть займы в МФО, отдельно можно оценить рефинансирование микрозаймов. При выборе нового кредита стоит сравнивать не только размер ежемесячного платежа, но и срок, процентную ставку и общую переплату.
Оформлять новый дорогой заем только ради одного платежа по старому кредиту рискованно. Если через месяц денег снова не хватит, к прежней задолженности добавится еще одно обязательство.
Как МТС Банк взыскивает задолженность
Сначала с просрочкой обычно работает служба взыскания банка. Сотрудники могут напоминать о задолженности, уточнять причину задержки и предлагать погасить долг или рассмотреть доступные программы поддержки.
Если задолженность сохраняется, банк вправе привлечь стороннюю организацию. Здесь возможны два разных варианта:
Взысканием занимается агентство. Банк может поручить коллекторской организации работу с должником, не продавая ей сам долг. В этом случае кредитором остается МТС Банк, а сторонняя компания только занимается взысканием по его поручению. Перед переводом денег стоит уточнить, кому именно нужно платить. Сам факт звонка из агентства еще не означает, что долг был продан.
Долг продан новому кредитору. Другой вариант — уступка права требования. В этом случае долг переходит к другой организации, которая становится новым кредитором и получает право на его владение. Заемщика должны уведомить о смене кредитора. Если предлагают платить уже по другим реквизитам, стоит проверить название организации, основание передачи долга и актуальную сумму задолженности.
МТС Банк не публикует единого актуального списка организаций, которым передаются задолженности по всем кредитам. При этом в судебных делах и обращениях заемщиков разных лет встречаются конкретные компании.
Например, в материалах по отдельным договорам упоминались ООО «АйДи Коллект» и другие коллекторские организации. В деле суд указывает, что МТС Банк уступил «АйДи Коллект» право требования по кредитному договору. Такие примеры подтверждают возможность передачи долгов сторонним компаниям, но по ним нельзя определить, с какими организациями банк работает в настоящее время.
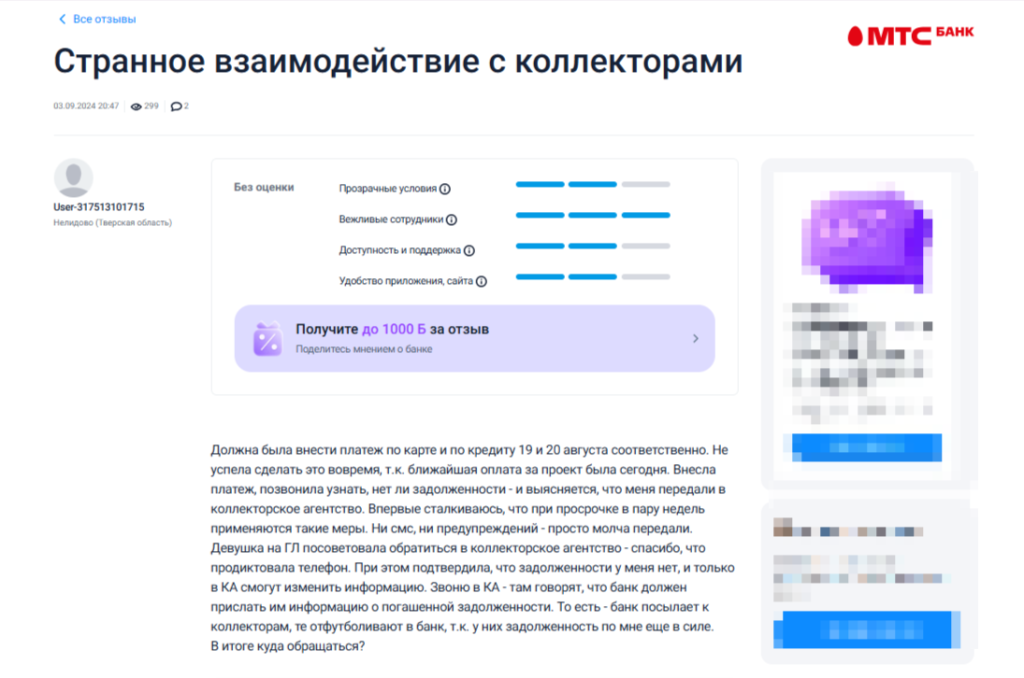
В интернете встречаются и отзывы должников о звонках сторонних организаций после нарушения графика платежей. По таким историям можно понять, как в отдельных случаях проходит взыскание, но проверять, кому передан именно ваш долг, лучше по документам банка. А коллекторскую организацию можно проверить в государственном реестре ФССП.
Отзыв о работе МТС Банка на сервисе Банки.ру
Когда МТС Банк обращается в суд
Фиксированного срока, после которого МТС Банк обязательно обратится в суд, нет. В одном случае задолженность могут пытаться урегулировать дольше, в другом кредитор переходит к судебному взысканию раньше. На решение влияют продолжительность просрочки, сумма долга, наличие залога и результаты предыдущего взыскания.
Судебный приказ
Если требования позволяют использовать приказное производство, кредитор может обратиться к мировому судье за судебным приказом. Заседание при этом не проводится, а стороны в суд не вызывают.
После получения копии приказа у должника есть 10 дней для подачи возражений. Подробно объяснять причины несогласия не требуется. Если возражения поступят вовремя, приказ отменят.
Но даже после отмены приказа задолженность остается. Кредитор получает право снова обратиться в суд — уже с обычным иском. Зато в исковом процессе заемщик сможет представить свои документы, проверить расчет задолженности, заявить о пропуске срока исковой давности или попросить снизить явно несоразмерную неустойку.
При рассмотрении иска суд изучает документы и доводы обеих сторон. Заемщик может представить чеки и банковские выписки, оспорить ошибочный расчет или другие требования, с которыми не согласен.
МТС Банк может обратиться в суд в разные сроки — это зависит от конкретной ситуации. Например, в апреле 2025 года Благовещенский городской суд рассмотрел иск МТС Банка на 582 724 рубля. Заявленная задолженность была рассчитана за период с июля по октябрь 2024 года. В этом случае банк обратился к судебному взысканию спустя несколько месяцев.
В другом деле 2026 года с иском обратилось «Первое клиентское бюро», которому перешло требование по договору МТС Банка. Сначала новый кредитор получил судебный приказ, после его отмены подал обычный иск и добился взыскания задолженности. Так что возможность судебного разбирательства зависит в том числе от ситуации, остался ли долг у МТС Банка или был передан другому кредитору.
Что делать, если пришли документы из суда
В полученных документах сначала стоит проверить название суда, номер дела, сумму требований и имя взыскателя. Если есть сомнения в подлинности письма, сведения о деле можно найти на сайте соответствующего суда.
Дальше нужно сравнить требования с собственными документами:
кредитным договором;
графиком платежей;
банковскими выписками;
чеками об оплате;
уведомлениями банка;
документами об уступке, если долг был продан.
Если пришел судебный приказ, нужно учитывать десятидневный срок для возражений. При обычном иске можно представить суду свой расчет и доказательства оплаты.
Когда сумма долга рассчитана правильно и заемщик ее признает, после вынесения решения можно попросить суд предоставить отсрочку или рассрочку исполнения. Для этого обычно приводят сведения о доходах, обязательных расходах и других обстоятельствах, из-за которых невозможно внести всю сумму сразу.
После вступления решения или судебного приказа в силу кредитор может передать документы приставам или напрямую в банк, где у должника открыт счет. Тогда деньги могут списывать со счетов, а из зарплаты и других доходов — удерживать до 50%, а в отдельных случаях до 70%.
Если погасить задолженность не получается
Когда долгов несколько, стоит оценить ситуацию в целом: сколько осталось выплатить, какой размер ежемесячных платежей, есть ли уже просрочки, запущено ли судебное дело и началось ли взыскание приставов. Так будет понятнее, облегчит ли ситуацию обычное изменение кредитных или стоит рассмотреть кардинальный вариант.
Например, процедуру банкротства. Она бывает судебной и упрощенной через МФЦ, но подходит не всем и позволяет списать не любые долги. Перед обращением за банкротством стоит проконсультироваться с юристом. Он поможет оценить ситуацию, понять, какие долги можно списать, и есть ли вообще основания начинать процедуру.
Для этого мы собрали топ юридических компаний, где можно получить бесплатную консультацию по задолженности и при необходимости оформить сопровождение банкротства на всех этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Что делать, если деньги внесены вовремя, но банк показывает задолженность?
Проверьте чек и выписку: дату, сумму и реквизиты платежа. Если деньги были отправлены вовремя и на правильный счет, направьте в МТС Банк обращение с подтверждением перевода и попросите проверить зачисление, убрать ошибочную просрочку и пересчитать начисления. Номер обращения или копию заявления сохраните до исправления данных.
Может ли МТС Банк списать деньги с другой карты или счета клиента?
Да, если заемщик заранее дал согласие на списание с этого счета. Со счета в другом банке деньги обычно списывают уже по судебному документу — напрямую через банк или через приставов.
Что будет с кредитной историей после погашения просрочки?
После оплаты в кредитной истории появится отметка, что задолженность погашена, но запись о ней останется в отчете. Если после погашения там указана неверная сумма или долг по-прежнему значится действующим, запись можно оспорить через БКИ и одновременно обратиться в МТС Банк.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 113