Если вернуть микрозаем в установленную дату не получается, задолженность начинает расти, а сведения о задержке платежа могут попасть в кредитную историю. Что будет дальше зависит от договора и действий самого заемщика: иногда достаточно быстро погасить долг, в других случаях приходится договариваться об изменении условий или уже разбираться со взысканием.
В статье рассмотрим, что происходит при просрочке в «Займере», какие варианты предлагает микрофинансовая компания, когда долг может перейти коллекторам, и как МФК взыскивает задолженность через суд.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Занимательные финансы доступные суммы от 5000 до 100000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Умные Наличные займ от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Что происходит, если не вернуть заем вовремя
Срок возврата указан в индивидуальных условиях договора. У краткосрочного займа деньги обычно нужно вернуть одним платежом, а по более длительным продуктам может действовать график. Если в нужную дату всей суммы на счете нет, появляется просроченная задолженность.
МФК «Займер» работает преимущественно дистанционно: заявку рассматривает автоматизированная система, поэтому сервис часто называют онлайн-роботом. Но после выдачи денег отношения с заемщиком регулирует обычный договор потребительского займа.
То, что заем оформляется автоматически, не освобождает от необходимости вернуть деньги в установленный срок.
После просрочки могут продолжать начисляться предусмотренные договором проценты и неустойка. Ее предельный размер установлен законом № 353-ФЗ: если на задолженность продолжают начисляться проценты, неустойка не может превышать 20% годовых от просроченной суммы. Если проценты за соответствующий период не начисляются — не более 0,1% просроченной задолженности за каждый день нарушения.
При этом долг не может увеличиваться бесконечно. Для новых потребительских займов сроком до года, заключенных с 1 апреля 2026 года, проценты, неустойка и учитываемые законом дополнительные платежи в общей сложности не могут превысить 100% первоначальной суммы займа. До этой даты для договоров, заключенных с 1 июля 2023 года, действовал предел 130%. Поэтому при проверке старой задолженности нужно смотреть не только на ее нынешний размер, но и на дату договора.
Например, если после 1 апреля 2026 года человек получил обычный заем на 20 000 рублей сроком до года, учитываемая законом переплата по нему не должна превысить еще 20 000 рублей. Какой предел действует именно по вашему договору, можно проверить на его первой странице.
Отдельное правило есть для первого займа со скидкой 100%. По условиям акции «Займера» скидка отменяется, если заем продлевают или возвращают позже установленного срока. Поэтому при займе «под 0%» даже небольшая задержка может изменить итоговую сумму к погашению.
Иногда заемщик обращается в поддержку с простым вопросом, что брал заем, деньги получил на карту, почему теперь нужно вернуть заметно больше. В такой ситуации лучше не ориентироваться только на итоговую цифру в личном кабинете. Проверьте первоначальную сумму займа, проценты за согласованный срок, начисления после просрочки, неустойку и уже внесенные платежи.
Просрочка отражается и в кредитной истории. МФО относятся к источникам формирования кредитных историй и передают сведения в БКИ по правилам закона № 218-ФЗ. Поэтому после погашения задолженности запись о задержке платежа не исчезает из истории сразу.
Что делать после пропуска платежа
Если дата возврата уже прошла, сначала узнайте точную сумму задолженности на текущий день. Затем сравните ее с договором и историей платежей. Особенно придерживайтесь такого порядка, если часть денег уже вносили и непонятно, сколько осталось.
После проверки свяжитесь с «Займером» и сообщите, когда сможете внести деньги. Если доход уменьшился надолго, лучше сразу звучить причину и спросить, какие варианты изменения условий доступны по вашему договору. Обращение и ответ компании стоит сохранить — они пригодятся, если позднее возникнет спор о договоренности или размере задолженности.
Для связи можно использовать личный кабинет, чат и службу поддержки. На официальном сайте компании также указан бесплатный номер 8 800 707 02 47 и короткий номер *247.
Если приложение и сайт временно недоступны или личный кабинет не работает, зафиксируйте ошибку скриншотом и сразу сообщите об этом в поддержку. Одновременно уточните, каким другим способом можно внести платеж по договору. Если оплате помешал технический сбой, сохраните подтверждения попыток перевести деньги: срок платежа при этом остается прежним.
Пригодятся чек, банковская выписка и сообщение об ошибке. Например, если деньги списались с карты вовремя, а в сервисе задолженность продолжает отображаться, по этим документам проще подтвердить дату и сумму операции.
Какую помощь можно получить в «Займере»
Если денег на полное погашение нет, можно обратиться в компанию и узнать, какие варианты доступны по конкретному договору. Какой вариант предложат, зависит от условий займа, причины финансовых трудностей и подтверждающих документов.
Продление займа. По некоторым договорам срок возврата можно перенести. Наличие такой возможности и сумма, которую потребуется внести, зависят от условий займа. Продление не стоит воспринимать как бесплатную отсрочку: за дополнительный период могут начисляться проценты, а по первому займу со скидкой 100% пролонгация приводит к отмене скидки.
Реструктуризация долга. У «Займера» действует порядок рассмотрения обращений заемщиков, которые столкнулись с финансовыми трудностями. В зависимости от ситуации компания может рассмотреть изменение сроков или порядка погашения, отсрочку, рассрочку, уменьшение отдельных начислений и другие меры. Решение принимают индивидуально, поэтому заранее рассчитывать на определенную скидку или новый график не стоит. В информации для заемщиков компания приводит обстоятельства, которые могут учитываться при рассмотрении обращения, и документы для их подтверждения.
Кредитные каникулы. При выполнении требований закона № 353-ФЗ заемщик вправе потребовать льготный период. Одним из оснований может быть снижение среднемесячного дохода более чем на 30%. Отдельные правила предусмотрены для случаев, связанных с чрезвычайными ситуациями, а также для участников СВО и установленных законом членов их семей. Каникулы позволяют временно изменить порядок платежей, но не списывают сам долг.
Еще один вариант — найти деньги на погашение «Займера» в другой кредитной организации. При действующей просрочке получить новое финансирование сложнее, а предложение в духе «микрозаем без отказа» не гарантирует, что новый долг окажется дешевле прежнего. Перед оформлением нужно сравнить полную стоимость нового займа с расходами по текущей задолженности, иначе один дорогой долг просто сменит другой.
Пока задолженность находится у МФК, с заемщиком могут связываться сотрудники или автоматические сервисы компании: напоминать о платеже, сообщать сумму долга и предлагать урегулировать вопрос.
Если просрочка продолжается, к работе могут подключиться коллекторы МФО. Здесь важно различать два варианта:
Сторонняя организация может взыскивать задолженность по поручению «Займера» — тогда кредитором остается МФК.
При уступке права требования долг переходит другой организации, и платить после уведомления нужно уже новому кредитору.
Передачу требований подтверждают и ответы самой компании. Например, в ответе клиенту в октябре 2025 года представитель «Займера» сообщил, что при длительном неисполнении обязательств требование было уступлено ООО «МКЦ». В судебной практике, которую подробнее разберем дальше, встречаются и цепочки из нескольких уступок, когда право требования впоследствии переходит от одной компании к другой.
Поэтому, если с заемщиком связывается незнакомое коллекторское агентство, сначала стоит выяснить, от чьего имени оно действует. При продаже долга попросите сведения о новом кредиторе и основании перехода права требования. Реквизиты для оплаты безопаснее сверять с официальным уведомлением, а не использовать данные из неожиданного сообщения или звонка.
Общение при взыскании регулируется законом № 230-ФЗ. По общему правилу звонки по инициативе кредитора или взыскателя ограничены количеством в сутки, неделю и месяц. Для личных встреч также установлена предельная частота.
Если правила нарушаются, сохраняйте сообщения, детализацию звонков и записи разговоров. На действия профессиональной коллекторской организации можно пожаловаться в ФССП.
Чтобы понять, с какими ситуациями люди сталкиваются на практике, можно посмотреть реальные отзывы клиентов — в том числе тех, кто уже оказался среди должников. Но опираясь на чужой опыт сложно предсказать, что произойдет с конкретным договором: сроки звонков, предложения по погашению и дальнейшее взыскание могут отличаться.
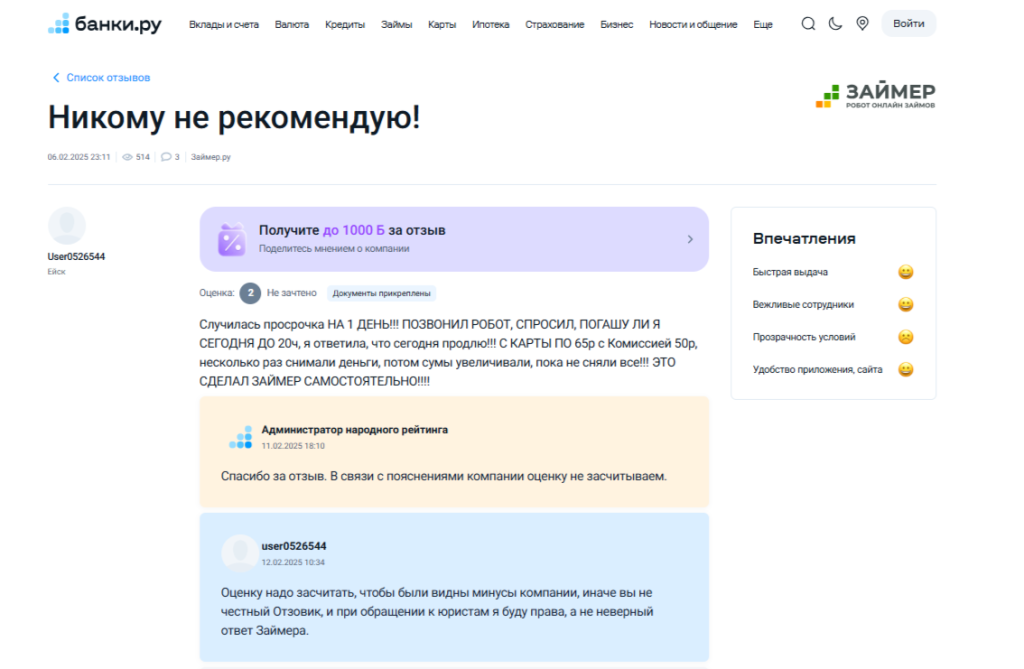
Например, в отзыве за февраль 2025 года заемщик рассказывал о просрочке на один день. По его словам, после задержки поступил автоматический звонок и начались попытки списания денег с привязанной карты. При этом площадка не засчитала оценку после пояснений компании, поэтому публикация — это описание ситуации конкретного клиента. Что так происходит постоянно, судить сложно.
Отзыв на сервисе «Банки.ру» о списаниях после просрочки
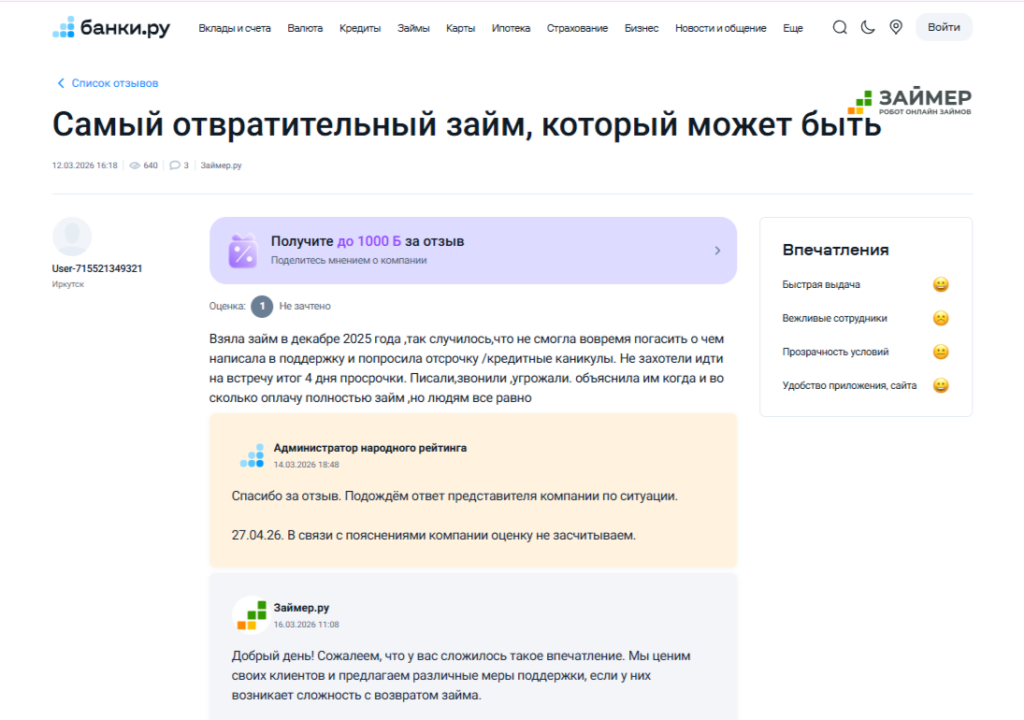
В другом отзыве за март 2026 года клиент писал, что после нескольких дней просрочки получал звонки и сообщения, хотя заранее обращался в поддержку из-за сложностей с оплатой. На момент размещения публикации площадка ожидала комментарий компании.
Отзыв на сервисе «Банки.ру» о звонках и сообщениях после задержки платежа
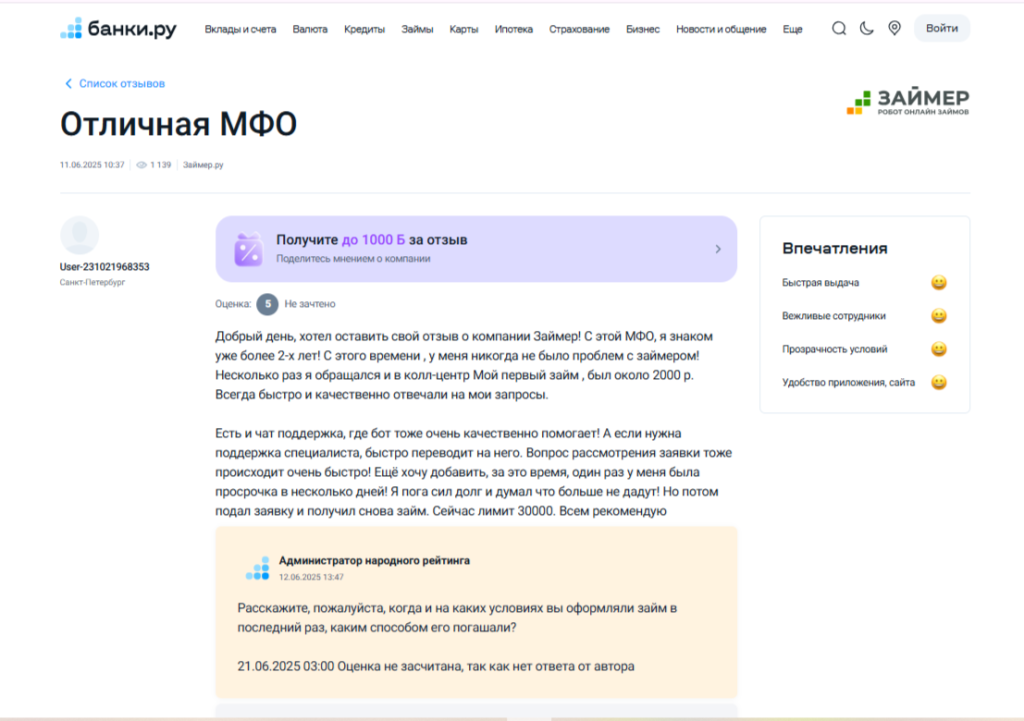
Есть и другой опыт. Автор отзыва за июнь 2025 года рассказывал, что пользовался «Займером» несколько лет и однажды задержал платеж всего на несколько дней.
Отзыв на сервисе «Банки.ру» о кратковременной просрочке по займу
Такие отзывы помогают понять, какие ситуации возникали у заемщиков после просрочки. По ним нельзя заранее определить, через сколько дней компания передаст задолженность взыскателям, предложит ли изменение условий или когда обратится в суд.
Единого срока, после которого «Займер» обязательно подает в суд, нет. По опубликованным делам видно, что компания может сначала обратиться за судебным приказом, а после его отмены — предъявить обычный иск.
Заем оформили 4 апреля 2025 года со сроком возврата 5 мая. 16 сентября был вынесен судебный приказ, а 26 сентября его отменили после возражений должника. После этого «Займер» обратился с иском, который рассмотрели в январе 2026 года.
Даже после отмены судебного приказа долг остается. Кредитор может продолжить взыскание уже через иск, а заемщик получает возможность представить суду свои документы и возражения по расчету.
Договор был заключен 23 мая 2025 года. Судебный приказ вынесли 12 ноября. С должника взыскали 10 300 рублей задолженности и 2 000 рублей госпошлины.
После обращения в суд к задолженности могут добавиться судебные расходы. Поэтому итоговая сумма взыскания бывает выше долга, который существовал до суда.
Договор заключили 2 ноября 2024 года. В мае 2025 года мировой судья вынес приказ, который затем отменили по возражениям заемщика. После этого «Займер» обратился с иском. Компания требовала основной долг, проценты и пеню.
Если заемщик не согласен с суммой после перехода к исковому производству, нужно показать суду, какие именно начисления он оспаривает, и на чем основан другой расчет.
Разница между этими делами показывает, почему нельзя назвать универсальный срок обращения «Займера» в суд. Многое зависит от конкретного договора, длительности просрочки и того, отменялся ли ранее судебный приказ.
Судебный приказ выносится без обычного разбирательства с вызовом сторон. После получения его копии у должника есть десять дней, чтобы представить возражения. Подробно порядок разобрали в инструкции «Как отменить судебный приказ по займу».
Если долги перед МФО стали непосильными
Иногда просрочка в «Займере» оказывается только одним из нескольких долгов. Платежи приходятся на разные даты, часть дохода уходит на старые кредиты и займы, а новый месяц снова начинается с нехватки денег.
В такой ситуации очередное продление одного займа может лишь ненадолго отсрочить решение проблемы. Есть смысл посмотреть на всю задолженность сразу: сколько нужно вернуть банкам и МФО, идут ли исполнительные производства и получится ли рассчитаться с кредиторами за счет текущего дохода.
Когда такой возможности уже нет, одним из предусмотренных законом вариантов становится банкротство физического лица. По закону № 127-ФЗ в процедуре рассматриваются обязательства гражданина перед кредиторами, а после ее завершения долги, которые подпадают под освобождение, больше не нужно выплачивать.
При этом одной подачи заявления недостаточно, чтобы взыскание прекратилось. Последствия зависят от стадии дела, введенной процедуры и того, начались ли уже исполнительные производства. Кроме того, часть обязательств после банкротства сохраняется.
Если долгов несколько и непонятно, подойдет ли такой путь именно в вашей ситуации, можно сначала обсудить ее со специалистом. Для вашего удобства мы собрали компании по банкротству, которые работают с должниками по всей России. У них можно получить бесплатную консультацию, уточнить возможные последствия и при необходимости заказать сопровождение процедуры.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Другой человек может перечислить деньги в счет задолженности, если выбранный способ оплаты позволяет правильно определить договор. Перед переводом лучше уточнить у «Займера» реквизиты и назначение платежа, особенно если деньги поступают не через личный кабинет самого заемщика. После оплаты сохраните чек и проверьте, что сумма зачтена по нужному договору. Сам заем при этом остается оформлен на первоначального заемщика.
Какие документы получить после полного расчета с «Займером»?
После последнего платежа проверьте личный кабинет и запросите подтверждение отсутствия задолженности. Его лучше сохранить вместе с договором, чеками и банковскими выписками. Позднее стоит проверить и кредитную историю. Если заем уже закрыт, а в БКИ продолжает отображаться непогашенный остаток, неверные сведения можно оспорить через бюро и источник кредитной истории.
Что делать, если заем оформлен на мои данные без моего ведома?
Сообщите «Займеру», что договор вы не заключали, и запросите документы, на основании которых были выданы деньги. Отдельно выясните, куда перечислили заем и какие телефон, электронную почту и другие данные использовали при оформлении. Также нужно обратиться в полицию и проверить кредитную историю. Если в ней появился чужой заем, сведения следует оспорить. Ответы МФК, документы из полиции и другие подтверждения лучше сохранять: они могут понадобиться при дальнейшем споре.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 65