Даже короткая просрочка платежа по карте «Халва» может отразиться в кредитной истории, а при более длительной задержке банк вправе начислить неустойку, ограничить операции и потребовать вернуть весь долг.
Разберемся, как именно рассчитываются платежи, когда появляются пени, какую помощь можно запросить у Совкомбанка, и насколько быстро дело может дойти до суда.
Топ 5 займов без всяких рассылок и платных подписок
✅ Nova Credit сумма от 1000 до 30000 ₽, ставка от 0 до 0,8%. 🎯
✅ Джой Мани доступные суммы от 3000 до 100000 ₽, процентная ставка от 0 до 0.8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Рокетмэн можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Умные Наличные сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. ⚡
Как устроен обязательный платеж по «Халве»
Если покупка оплачена заемными средствами, ее стоимость делится на количество месяцев рассрочки. Когда покупок несколько, платежи по ним суммируются.
Например, в одном месяце владельцу карты нужно внести:
3 000 рублей за телефон;
2 500 рублей за бытовую технику;
1 000 рублей за продукты;
399 рублей за подключенную подписку.
В этом случае общая сумма платежа составит 6 899 рублей. Точную сумму и срок оплаты можно посмотреть в приложении «Халва — Совкомбанк».
Согласно действующим тарифам по карте «Халва», банк формирует платеж раз в месяц — в дату, которая соответствует дате заключения договора. После этого у клиента есть 15 календарных дней, чтобы внести нужную сумму.
Откладывать перевод на последний день рискованно: деньги должны успеть поступить на счет для погашения платежа. Перевод из другого банка может занять некоторое время, поэтому лучше пополнить счет заранее, а затем проверить в приложении, что платеж прошел.
Просрочка возникает на следующий день после окончания срока оплаты. При этом первые пять дней банк неустойку не начисляет, но платеж уже считается просроченным.
Совкомбанк указывает, что сведения о просроченной задолженности передаются в бюро кредитных историй с первого дня. О последствиях задержки платежа банк также рассказывает в своем разъяснении.
По действующему тарифу «Халвы»:
неустойка составляет 0,1% от просроченной суммы за каждый день;
начислять ее начинают с шестого дня просрочки;
неустойка начисляется, если сумма просрочки превышает 500 рублей.
Например, клиент не внес 30 000 рублей. Начиная с шестого дня просрочки долг будет увеличиваться на 30 рублей в день: 30 000 × 0,1%. Если погасить часть задолженности, дальше неустойка будет рассчитываться уже от оставшейся суммы.
Такой расчет действует по актуальному тарифу. Поэтому при расчете своего долга лучше сверяться с индивидуальными условиями договора, действующим для него тарифом и выпиской по счету.
Если уведомление о платеже не пришло, срок оплаты все равно нужно соблюдать. В «Общих условиях» договора «Халвы» указано, что информацию о сумме и сроке платежа можно посмотреть в личном кабинете, а при ее отсутствии — уточнить в банке. Если возникла просрочка, Совкомбанк должен сообщить о ней клиенту не позднее семи календарных дней. Уведомление может поступить через интернет-банк, СМС, электронную почту, мессенджер или другой предусмотренный договором канал связи.
Что сделать сразу после обнаружения долга
Если деньги на погашение есть, лучше не откладывать платеж. Действуйте по порядку:
Проверьте сумму задолженности в приложении. При необходимости сделайте снимок экрана, чтобы зафиксировать ее.
Уточните в чате или по телефону, сколько нужно внести, чтобы полностью погасить просрочку на текущую дату. Сумма может быть больше пропущенного платежа из-за начисленной неустойки и комиссий.
Внесите всю необходимую сумму способом с быстрым зачислением.
Сохраните чек или другое подтверждение оплаты.
После зачисления денег проверьте в приложении, погашена ли просроченная задолженность.
Если сумма долга не изменилась или кажется неправильной, запросите у банка выписку и подробный расчет.
Не стоит вносить небольшую сумму наугад в надежде, что после этого просрочка исчезнет. Банк распределяет поступившие деньги в установленной договором очередности, поэтому частичного платежа может не хватить для полного погашения задолженности.
После погашения долга запись о просрочке не удаляется из кредитной истории по просьбе заемщика. Оспорить можно только сведения, которые банк или БКИ указали с ошибкой. Если задержка действительно была, информация о ней останется в кредитной истории.
Если денег на весь платеж не хватает, лучше сразу связаться с Совкомбанком и уточнить, какие варианты доступны в вашей ситуации. Чем раньше обратиться в банк, тем больше шансов изменить порядок выплат до того, как задолженность заметно вырастет.
В зависимости от ситуации можно рассмотреть несколько вариантов:
Перейти на минимальные обязательные платежи. По тарифу «Халвы» такой платеж составляет 1/20 задолженности, рассчитанной на соответствующую дату, но не может быть меньше начисленных комиссий. За использование этого режима банк ежемесячно берет комиссию — 3,9% от ссудной задолженности.
Перед переходом стоит уточнить, сколько нужно внести в ближайшую дату, какую комиссию начислит банк, как изменится срок погашения, и какой будет общая переплата. Также важно узнать, будет ли задолженность считаться просроченной при соблюдении нового графика.
Например, при ссудной задолженности 100 000 рублей комиссия по действующему тарифу может составить 3 900 рублей за месяц. Итоговая сумма платежа может отличаться, если на счете есть другие начисления или операции.
Запросить уменьшение платежа при снижении дохода. Пункт 5.19 «Общих условий» «Халвы» позволяет банку уменьшить обязательный платеж, если текущий ежемесячный доход клиента стал ниже того, который он указывал при оформлении карты. В таком случае платеж могут снизить до 1/60 задолженности.
Для этого нужно подать заявление и приложить документы о доходах и расходах. Совкомбанк вправе проверить их и в дальнейшем запрашивать подтверждение того, что основания для уменьшенного платежа сохраняются.
Подать заявление на реструктуризацию. У Совкомбанка действует программа реструктуризации задолженности. Банк может предложить уменьшить регулярный платеж за счет снижения ставки или увеличения срока, временно отсрочить погашение основного долга либо установить индивидуальный график.
Обратиться можно по телефону 8 800 200-66-96. К заявлению банк просит приложить документы, подтверждающие снижение дохода или ухудшение финансового положения. По информации Совкомбанка, решение предлагают в течение десяти рабочих дней.
Реструктуризацию одобряют не автоматически. В одном из публичных обращений заемщика по «Халве» банк отказал в ней и предложил перейти на минимальные платежи.
В другом обращении заемщик рассказал, что получил индивидуальный график, но платежи продолжали учитываться как просроченные, а сведения передавались в БКИ. Поэтому новый порядок оплаты лучше закрепить письменно и проверить, какие суммы и в какие даты нужно вносить, прекратится ли просрочка, будут ли начисляться комиссии и неустойка, и какие сведения банк станет передавать в БКИ.
Образец обращения и список документов есть в нашей статье «Заявление о реструктуризации долга: образцы и пошаговая инструкция».
Проверить право на кредитные каникулы. Если доход за два последних месяца снизился более чем на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев, заемщик может потребовать льготный период на основании статьи 6.1-2 закона № 353-ФЗ.
Каникулы предоставляются на срок до шести месяцев. Для кредитных карт установлен лимит 150 000 рублей. При проверке права на льготу учитывается не только текущая сумма долга, но и лимит кредитования по договору.
Еще одно основание связано с чрезвычайной ситуацией: воспользоваться каникулами можно при проживании в доме, который находится в зоне ЧС, если из-за нее нарушены условия жизни и утрачено имущество. Подробные требования приведены в разъяснении Банка России.
Во время каникул обязательные платежи можно временно не вносить, но обязательство перед банком действует. По кредитной карте продолжают начисляться предусмотренные законом проценты, а срок погашения увеличивается. Если просрочка возникла до начала льготного периода, она также не исчезает.
Кредитные каникулы отличаются от обычной реструктуризации: при соблюдении требований закона и предоставлении необходимых документов заемщик имеет право на льготный период. Реструктуризация, напротив, зависит от решения банка.
Как Совкомбанк взыскивает долг
Сначала банк обычно связывается с клиентом, направляет уведомления и предлагает погасить задолженность. Если просрочка затягивается, Совкомбанк может ограничить расходные операции по карте.
По «Общим условиям» банк вправе потребовать досрочно вернуть всю задолженность, если суммарная продолжительность просрочек превысила 60 календарных дней за последние 180 дней. В таком случае клиенту направляют требование с датой, до которой нужно погасить долг. Если этого не сделать, банк может обратиться в суд.
При этом 60 дней — не установленный срок, после которого Совкомбанк обязательно подает иск. Банк может обратиться в суд раньше или позже в зависимости от обстоятельств конкретной задолженности.
Совкомбанк не публикует постоянный список агентств, которым передает долги по «Халве». В зависимости от ситуации банк может:
оставить взыскание своей службе;
привлечь коллекторское агентство для работы от имени банка;
передать долг новому кредитору.
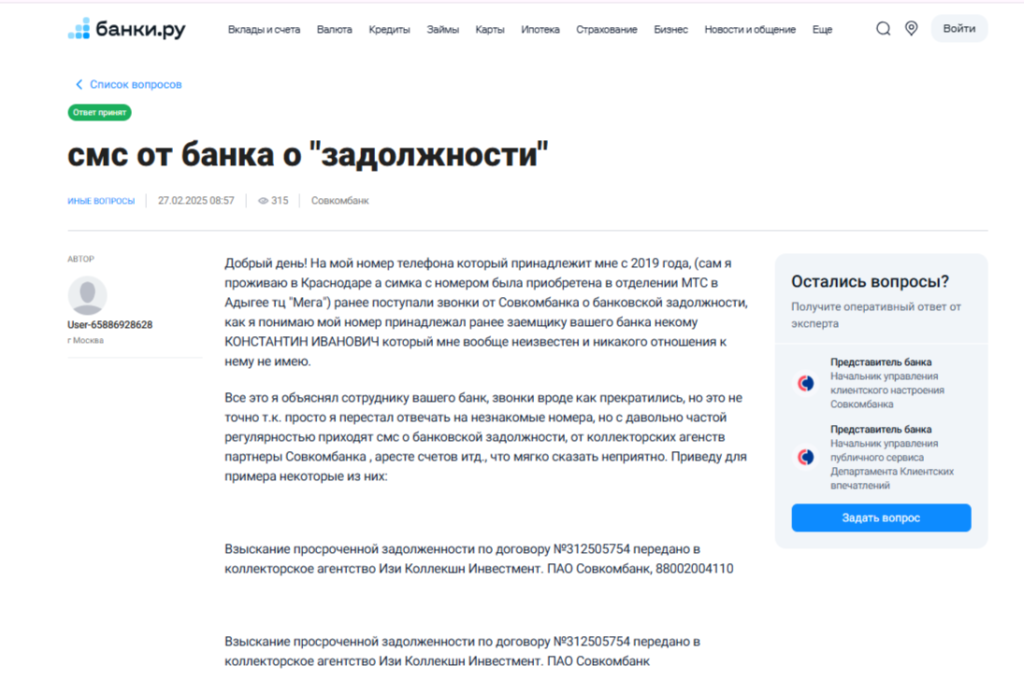
В открытом перечне партнеров Совкомбанка упоминается ПКО «ЭОС». В обращении на Банки.ру от февраля 2025 года также фигурировали «Изи Коллекшн Инвестмент» и ПКО «РМК Коллектинг».
Отзыв пользователя карты «Халва» на «Банки.ру»
Если к взысканию привлекли стороннюю организацию или долг передали новому кредитору, заемщика должны об этом уведомить. Название коллекторской организации лучше проверить в государственном реестре ФССП.
Коллекторы не могут звонить без ограничений. По закону телефонные разговоры допускаются не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Лично встречаться с должником можно не чаще одного раза в неделю. Ночью беспокоить нельзя: в будни — с 22:00 до 08:00, в выходные и праздники — с 20:00 до 09:00.
Если звонят по поводу долга, уточните, кто звонит, от имени какого кредитора, и о какой сумме идет речь. Если человек уходит от ответа, лучше попросить прислать информацию письменно и ничего не оплачивать по реквизитам из сообщения, пока не будет понятно, кому и за что переводятся деньги.
Судебная практика показывает, что единого срока нет. В одном случае банк получает судебный приказ через несколько месяцев, в другом продолжает начислять задолженность и обращается за взысканием значительно позже.
Договор по «Халве» заключили 9 июля 2024 года. В расчет вошла задолженность за период с 25 апреля по 19 августа 2025 года. Уже 20 августа банк получил судебный приказ. После его отмены спор продолжился в исковом порядке, и 28 января 2026 года суд взыскал остаток долга и госпошлину
Банк может начать судебное взыскание уже через несколько месяцев после появления задолженности. Если часть долга к этому моменту уже погашена или взыскана приставами, она должна учитываться при расчете остатка
На дату расчета общая продолжительность нарушения составляла 224 дня. Банк потребовал более 130 тысяч рублей, включая основной долг, неустойку и свыше 10 тысяч рублей комиссий за минимальные платежи и дополнительные услуги. Ранее выданный приказ был отменен, после чего банк предъявил иск
Итоговая сумма долга может заметно вырасти не только из-за неустойки. В нее могут входить комиссии за минимальные платежи и дополнительные услуги, поэтому при споре важно проверять весь расчет по выписке
Долг рассчитывался за период с мая 2022 года по август 2024 года. Судебный приказ вынесли в сентябре 2024 года, должник добился его отмены, а в январе 2025 года суд рассмотрел уже обычный иск и взыскал основной долг, комиссии и неустойку
Если банк долго не обращается в суд, то не стоит надеяться, что про долг забыли. Взыскание может начаться позже. Банк все равно будет добиваться возврата своих денег
По этим делам видно, что фиксированного срока нет. В одной ситуации Совкомбанк начал судебное взыскание через несколько месяцев, в другой до суда прошло значительно больше времени.
Нередко взыскание начинается с судебного приказа. Его мировой судья выносит без заседания и без вызова сторон. После получения копии приказа у должника есть десять дней, чтобы направить возражения. Подробно объяснять причины не нужно — достаточно сообщить, что вы не согласны с приказом. Если возражения поданы вовремя, приказ отменят.
После отмены приказа долг не исчезает. Совкомбанк может обратиться в суд с иском — именно так произошло во всех трех делах из таблицы.
В исковом производстве уже можно подробно проверить расчет банка: представить чеки и выписки, указать на неучтенные платежи, оспорить отдельные комиссии, заявить о пропуске срока исковой давности или попросить уменьшить слишком большую неустойку.
Перед разбирательством стоит сверить все операции по датам и посмотреть, куда уходили платежи. Часть денег могла идти не только в основной долг, но и на комиссии, подписки, снятие наличных, переводы или платный режим минимальных платежей.
Письма и уведомления из суда лучше не пропускать. Проверяйте почту по адресу регистрации, уведомления на Госуслугах и информацию на сайте суда. Если уже началось исполнительное производство, сведения о нем можно посмотреть в банке данных ФССП.
Если долги стали непосильными
Бывает, что просрочка по «Халве» — лишь часть проблемы. У человека могут одновременно оставаться кредиты в других банках, микрозаймы, долги по распискам и другие обязательства. Сложите их в одну сумму. Затем посчитайте, сколько из ежемесячного дохода вы можете направлять на погашение долгов так, чтобы после платежей оставались деньги на базовые расходы: продукты, коммунальные услуги, транспорт, лекарства и содержание детей (при наличии).
Если доступной суммы не хватает даже на обязательные платежи, проблема уже серьезнее. В такой ситуации законом предусмотрено банкротство гражданина. В одной процедуре можно учесть долги по кредитам, кредитным картам, микрозаймам и другим обязательствам. После ее завершения можно освободиться от безнадежных долгов, которые разрешено списать по закону № 127-ФЗ.
После начала банкротства кредиторы уже не могут взыскивать долги как раньше. По обязательствам, которые входят в процедуру, взыскание через приставов в предусмотренных законом случаях приостанавливается.
Для вашего удобства подготовили список компаний, которые помогают пройти банкротство гражданам по всей России. В любой из них можно получить бесплатную консультацию юриста и при необходимости заказать сопровождение банкротства на всех этапах.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Может ли Совкомбанк списать деньги с другого моего счета?
Да, если клиент заранее разрешил банку такое списание. По пункту 5.4 «Общих условий» Совкомбанк может использовать деньги с банковского счета и привязанных карт для погашения задолженности без отдельного подтверждения каждой операции. Согласие можно изменить или отозвать письменным заявлением. При этом долг останется, и его все равно нужно будет погасить.
Закроется ли «Халва» автоматически после полного погашения?
Нет. После погашения долга карта и счет автоматически не закрываются. Проверьте подключенные подписки и платные услуги, отключите ненужные и подайте заявление на закрытие карты и счета. После закрытия стоит запросить справку об отсутствии задолженности.
Что делать, если коллекторы звонят по поводу чужого долга?
Сообщите банку и коллекторскому агентству, что номер не принадлежит должнику, и попросите убрать его из контактов по этому договору. Обращение лучше направить письменно и сохранить номер заявки или ответ. Если звонки не прекращаются, можно обратиться с жалобой в ФССП. При неправомерном использовании персональных данных — в Роскомнадзор. Чужой долг оплачивать или подтверждать не нужно.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 12