С 1 мая 2026 года Почта Банк присоединен к ВТБ, поэтому обслуживание кредитных карт и погашение задолженности по ним перешли в новый банк. После перехода у части клиентов возникли вопросы с оплатой: изменились реквизиты, порядок списания или дата платежа.
Просрочка по кредитной карте Почта Банк могла появиться, если деньги остались на прежнем счете, поступили не по тем реквизитам или не были списаны в нужную дату. Поэтому сначала нужно проверить текущую задолженность, дату платежа и счет для погашения.
В статье разберем, как сейчас обслуживаются кредитные карты Почта Банка, что делать при ошибке с платежом, какие варианты есть при финансовых трудностях, и как проходит взыскание при длительной просрочке.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Кому платить после перехода Почта Банка в ВТБ
После присоединения Почта Банка ВТБ стал правопреемником по действующим договорам. Для кредитных карт действовал отдельный порядок перехода. На странице об объединении банков ВТБ поясняет, что карты, по которым на момент переноса оставался долг перед банком, переводились как кредитные продукты.
Речь идет не только о просрочке. Например, клиент мог пользоваться кредитным лимитом и к моменту переноса еще не вернуть всю потраченную сумму. Такой долг переходил в ВТБ вместе с договором, и дальше погашать его нужно уже в ВТБ.
Чтобы внести очередной платеж или полностью погасить задолженность, сначала откройте договор в ВТБ Онлайн и проверьте сумму долга, дату платежа и реквизиты счета. После перехода эти данные могли отличаться от тех, которые использовались в Почта Банке. Уточнить их также можно по номеру 1000 с мобильного или 8 800 100-24-24.
Если договор не отображается в приложении или сумма задолженности кажется неправильной, запросите у банка:
номер и статус договора;
текущую задолженность;
сумму просрочки;
дату ближайшего платежа;
реквизиты для погашения;
сведения о последних учтенных платежах.
Ответ банка лучше сохранить. Если позже возникнет спор о дате оплаты или размере задолженности, можно будет сослаться на сведения, которые ВТБ сообщил при обращении.
Когда возникает просрочка по кредитке
Чтобы не возникла просрочка, нужно вовремя внести минимальный платеж по кредитной карте. Если перечислить меньше нужной суммы или деньги поступят после установленного срока, образуется просроченная задолженность.
Например, минимальный платеж составляет 8 000 рублей. Если внести 7 900 рублей, останется недоплата в 100 рублей и появится просрочка. То же самое произойдет, если перевести все 8 000 рублей в последний день, а на нужный счет деньги поступят уже после окончания срока платежа.
Полное погашение задолженности по карте работает по-другому. Оно нужно для сохранения беспроцентного периода: если внести только минимальный платеж, просрочки не будет, но на оставшийся долг могут начисляться проценты по условиям договора.
После переноса договора из Почта Банка сначала проверьте в ВТБ Онлайн сумму минимального платежа, дату его внесения и счет для погашения. Если деньги в нужную дату были на указанном счете, но платеж не списали, о причинах и дальнейших действиях рассказали в статье «Банк не списал платеж по кредиту: что делать заемщику».
Что входит в сумму долга после просрочки
После просрочки сумма долга может оказаться больше пропущенного обязательного платежа. В задолженность могут входить:
просроченная часть основного долга;
начисленные проценты;
комиссии по договору;
неустойка;
новый обязательный платеж.
Точный расчет зависит от тарифа конкретной карты. У Почта Банка были разные кредитные продукты, поэтому размер платежа, процентные ставки и комиссии по «Элементу 120», «Деньги и всё!» и другим картам могли отличаться.
Проверьте и операции по карте. Для переводов, платежей и снятия наличных могли действовать другие ставки и условия льготного периода. Например, в деле № 2-375/2025 рассматривался договор Почта Банка, по которому ставка на покупки составляла 19,9% годовых, а на переводы и получение наличных — 25,9%.
Для неустойки законом установлен предел. По части 21 статьи 5 закона № 353-ФЗ, если во время просрочки продолжают начисляться договорные проценты, неустойка не может превышать 20% годовых от суммы просроченной задолженности. Если договорные проценты за этот период не начисляются, предел составляет 0,1% от суммы просрочки за каждый день.
Если сумма долга кажется завышенной, запросите у ВТБ подробный расчет. В нем должны быть детально указаны основной долг, проценты, комиссии и неустойка. Так можно сверить каждое начисление с договором и выпиской.
Сначала уточните, сколько нужно внести, чтобы закрыть просрочку. Эта сумма может быть больше обычного ежемесячного платежа.
Дальше действуйте по шагам:
Откройте договор в ВТБ Онлайн и проверьте дату платежа, задолженность и реквизиты.
Посмотрите последние операции и убедитесь, что уже внесенные деньги пошли в погашение.
Уточните у ВТБ, сколько нужно внести на конкретную дату, чтобы полностью закрыть просрочку.
Если в расчете есть комиссии или неустойка, попросите указать их отдельно.
Пополните счет способом, который ВТБ подтвердил для вашего договора, и сохраните чек.
После списания снова проверьте задолженность. Просроченная сумма должна быть равна нулю.
Если вы хотите не только закрыть просрочку, но и полностью рассчитаться по кредитной карте, запросите сумму полного погашения на конкретную дату. Перед оплатой проверьте, все ли операции по карте уже проведены и не осталось ли процентов или комиссий за текущий период.
После полного погашения подайте заявление на закрытие кредитного договора и связанных с ним счетов, если они больше не нужны. Затем получите справку о полном погашении задолженности и закрытии договора, а позже проверьте в кредитной истории, что договор отражается как закрытый.
Если деньги вносит родственник, заранее уточните у ВТБ реквизиты и назначение платежа. После зачисления проверьте в ВТБ Онлайн или через поддержку, что деньги поступили именно по нужному договору.
Чеки, заявление на закрытие и справку банка лучше сохранить. Если позже в кредитной истории появится другой остаток или договор останется открытым, можно будет сослаться на сведения из этих документов.
Что делать, если ВТБ не учел платеж
Во время переноса договоров могла возникнуть ситуация, когда клиент внес деньги вовремя, но списание не произошло. В таком случае нужно проверить не только дату перевода, но и счет, на котором находились деньги в день обязательного платежа..
Сохраните:
выписку по счету;
чек или подтверждение перевода;
старое уведомление с датой и суммой платежа;
сведения из ВТБ Онлайн;
сообщения о переносе договора;
переписку с поддержкой.
Затем направьте письменное обращение в ВТБ. Опишите последовательность событий по датам и попросите проверить зачисление платежа, пересчитать задолженность, отменить начисления, появившиеся из-за ошибки банка, и скорректировать сведения в кредитной истории, если туда уже передали просрочку.
Пока идет разбирательство, деньги, предназначенные для платежа, лучше оставить на счете. Если банк сообщает сумму, которую сейчас необходимо внести для прекращения просрочки, платеж можно сделать, одновременно указав в обращении, что вы не согласны со спорными начислениями и требуете перерасчета.
Ошибочную запись в кредитной истории также можно оспорить. Статья 8 закона № 218-ФЗ позволяет обратиться в БКИ и потребовать проверить сведения. Получить свой кредитный отчет в каждом бюро можно онлайн бесплатно два раза в календарный год.
Что пишут клиенты о переходе кредиток в ВТБ
По отзывам клиентов за весну 2026 года можно увидеть, с какими трудностями люди сталкивались во время переноса кредитов и карт из Почта Банка в ВТБ. Но отзыв отражает только ситуацию конкретного клиента. Если у вас возник похожий спор с банком, лучше сверить данные по своему договору, выписке и обратиться с запросом к ВТБ.
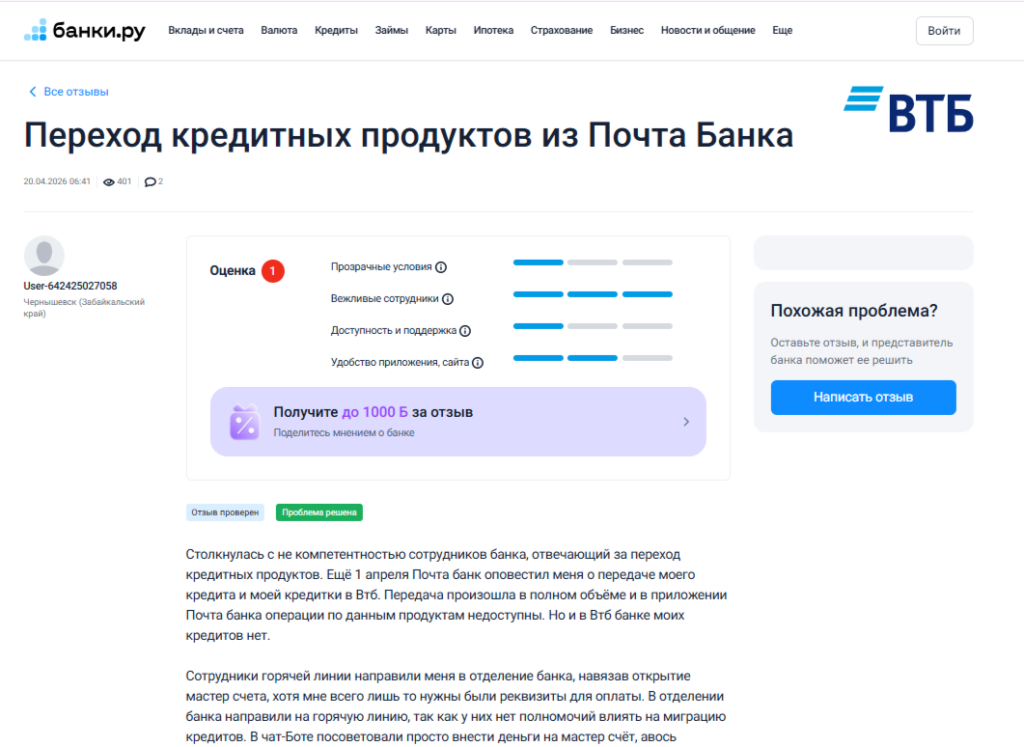
В отзыве «Переход кредитных продуктов из Почта Банка» клиентка пишет, что после переноса кредит и кредитная карта перестали отображаться в Почта Банке, а в ВТБ появились не сразу. Позже доступ к продуктам восстановили, и вопрос удалось решить.
Изображение взято с сайта банки.ру
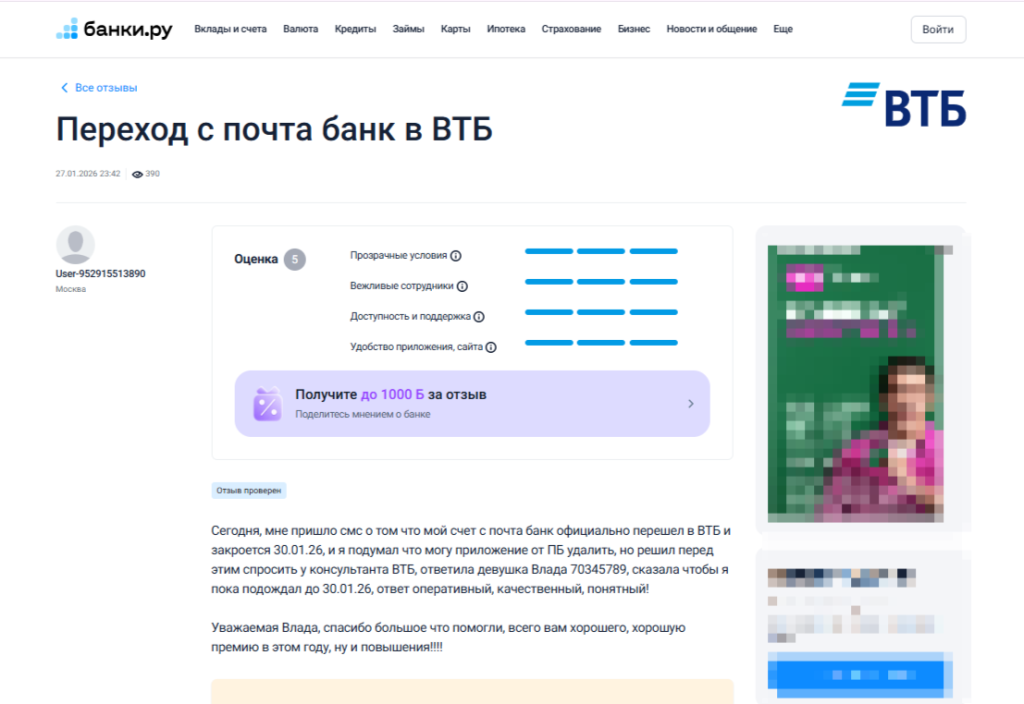
Есть и положительные отзывы о переходе. Автор обращения «Переход с почта банк в ВТБ» пишет, что сотрудник ВТБ объяснил сроки переноса счета и рассказал, что делать до завершения перехода.
Изображение взято с сайта банки.ру
При спорной просрочке лучше сохранять чеки, сообщения о переносе договора, скриншоты приложений и ответы поддержки. По этим данным можно проверить, когда внесли деньги, где они находились, и как банк учел платеж.
Если не внести минимальный платеж вовремя или перечислить меньше нужной суммы, ВТБ фиксирует просроченную задолженность. По правилам банка после этого прекращается беспроцентный период, на задолженность начинают начисляться проценты, а сведения о задержке могут попасть в кредитную историю.
Сначала проверьте в ВТБ Онлайн сумму просрочки и дату, на которую она рассчитана. Если денег для погашения сейчас нет, можно сразу обратиться в банк и узнать, какие варианты доступны по вашему договору. ВТБ предлагает кредитные каникулы, а для части кредитных продуктов — реструктуризацию.
Кредитные каникулы по закону № 353-ФЗ по кредитной карте можно получить на срок до шести месяцев при снижении дохода более чем на 30% или в других предусмотренных законом случаях. Для кредитных карт действует лимит 150 тысяч рублей. Во время каникул пени и штрафы по уже возникшей просрочке не начисляются, но проценты на основной долг продолжают рассчитываться по условиям договора.
По кредитной карте ВТБ предлагает оформить заявку через контакт-центр по номеру 1000 или 8 800 100-24-24, поэтому начать обращение можно без визита в отделение. Банк запросит документы, которые подтверждают основание для каникул.
Для пенсионеров отдельного порядка по просрочке кредитной карты нет. Специальные проценты для пенсионеров законом не предусмотрены: применяются условия договора и общие правила начислений.
Если ВТБ предложит реструктуризацию, сначала сравните новый срок, ежемесячный платеж и общую переплату. У банка есть программы реструктуризации, но условия зависят от конкретного продукта и ситуации заемщика.
Что будет, если просрочка затянется
Сведения о просрочке могут попасть в бюро кредитных историй еще до суда и взыскания. Переход договора из Почта Банка в ВТБ на кредитную историю не влияет: после переноса сведения по договору продолжает передавать новый кредитор.
После погашения задолженности в кредитной истории появится информация о том, что долг закрыт, но запись о фактической задержке платежа сохранится. Если сведения передали ошибочно, их можно оспорить через банк или БКИ.
При более длительной просрочке кредитор может потребовать вернуть весь оставшийся долг досрочно. По статье 14 закона № 353-ФЗ такое право возникает, если за последние 180 дней набралось более 60 дней просрочки. При расчете учитываются все дни задержки за этот период, даже если они пришлись на разные месяцы.
После этого кредитор направляет требование о досрочном возврате и указывает срок для оплаты. На погашение всей оставшейся задолженности должно быть не менее 30 календарных дней со дня направления уведомления.
Похожий порядок был предусмотрен и общими условиями Почта Банка по кредитным картам. В старых договорах такое уведомление называли заключительным требованием.
Получив такое требование, сначала проверьте:
за какие месяцы указана просрочка;
какую сумму основного долга нужно вернуть;
как рассчитаны проценты;
какие комиссии включены в задолженность;
все ли платежи учтены;
кому сейчас принадлежит право требования.
За просроченной задолженностью кредитор может обратиться в суд и раньше. Ждать, пока наберется 60 дней, не требуется: этот срок имеет значение именно для требования досрочно вернуть весь оставшийся долг.
В деле № 2-375/2025 Почта Банк сначала направил заключительное требование по кредитной карте, а затем получил судебный приказ. Заемщик добился его отмены, после чего банк подал обычный иск. По итогам рассмотрения суд взыскал 88 208,69 рубля задолженности и госпошлину.
Похожая последовательность была и в деле № 2-2622/2024 по карте «Элемент 120». Право требования перешло от Почта Банка к коллекторской организации «Филберт». Судебный приказ отменили после возражений должника, а затем новый кредитор обратился с иском.
После отмены судебного приказа задолженность сохраняется, а кредитор может подать обычный иск. Для заемщика это дает возможность участвовать в рассмотрении дела: представить выписки и чеки, показать неучтенные платежи, оспорить расчет долга или отдельные начисления и заявить свои возражения по требованиям кредитора.
Если оспорить требования не получится и решение суда вступит в силу, начинается принудительное взыскание. Исполнительный документ могут направить приставам или в предусмотренных законом случаях непосредственно в банк, после чего деньги могут списывать со счетов или удерживать из доходов.
Если долги стали непосильными
Проблема становится серьезнее, когда после расходов на жилье, продукты, лечение и другие основные нужды денег на кредиты регулярно не хватает. Еще один тревожный признак — необходимость брать новый заем, чтобы внести платеж по старому.
В такой ситуации посчитайте, сколько каждый месяц уходит на все кредиты, кредитные карты и микрозаймы. Затем сравните эту сумму с деньгами, которые остаются после обязательных расходов. Если их не хватает даже после уменьшения отдельных платежей, новые займы и переносы сроков будут только увеличивать общую задолженность.
В такой ситуации, возможно, стоит рассмотреть процедуру банкротства, как законный вариант выхода из непосильных долгов. В зависимости от обстоятельств процедура проходит через арбитражный суд или во внесудебном порядке через МФЦ. После ее завершения долги, которые закон разрешает списать, прекращаются, но для некоторых обязательств предусмотрены исключения.
Разобраться, подходит ли процедура в конкретной ситуации, можно на первичной консультации с профильным юристом. В нашем списке компаний по банкротству собраны организации из разных регионов России, у которых можно проконсультироваться бесплатно и дистанционно, а при необходимости заказать сопровождение процедуры «под ключ» и в рассрочку.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Банки не сообщают работодателям о просроченных платежах своих клиентов. Работодатель может узнать о долге, только если пристав направит постановление об удержании части зарплаты после суда и исполнительного производства.
Могут ли из-за долга по кредитной карте запретить выезд из России?
Из-за одной просрочки запрет на выезд не устанавливают. Такое ограничение пристав может ввести уже после суда, когда дело дошло до принудительного взыскания долга.
Прекратятся ли проценты после блокировки карты?
После блокировки или перевыпуска картой уже нельзя пользоваться, но долг и начисления по договору сохраняются. Чтобы прекратить начисления, нужно полностью погасить задолженность и закрыть кредитный договор.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 166