Новый смартфон легко может стоить как половина зарплаты, а флагманский айфон — и больше. Поэтому идея купить в «МегаФоне» в рассрочку выглядит вполне разумно: технику хочется забрать сейчас, а отдавать всю сумму одним платежом удобно далеко не всегда.
Но за словом «рассрочка» могут скрываться разные способы оплаты. Это может быть банковский кредит со скидкой на товар, покупка по карте «Халва» или сервис оплаты частями.
Разберемся, где действительно можно обойтись без переплаты, что означает предложение без первоначального взноса, и какие условия стоит проверить до подписания документов.
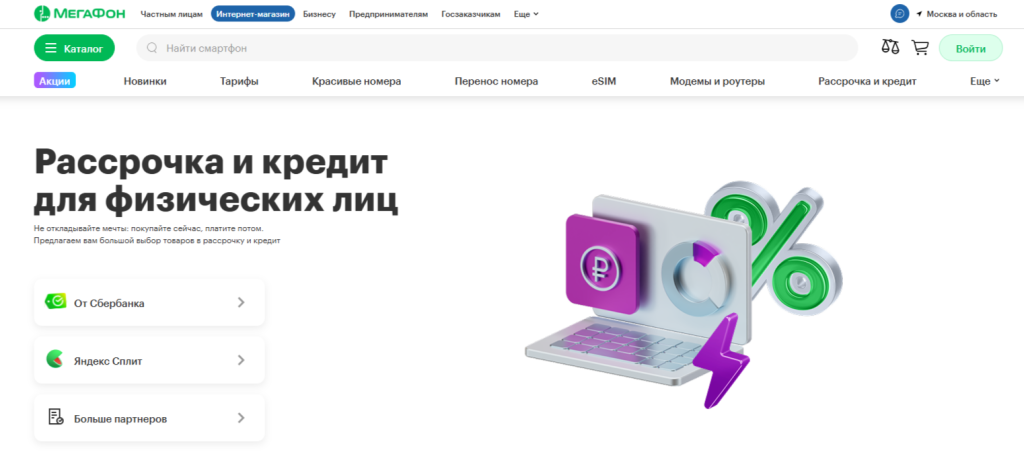
Сайт «МегаФон». Изображение взято shop.megafon.ru
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Как работает рассрочка в «МегаФоне» и откуда может взяться переплата
Рассрочка в магазине не всегда означает, что банк действительно дает деньги без процентов. Часто схема устроена иначе: покупатель оформляет банковский кредит, а магазин снижает цену товара примерно на сумму будущих процентов.
Если скидка полностью покрывает проценты банка, итоговая сумма остается такой же, как при обычной покупке. Поэтому в договоре ставка может быть выше 0%, но для покупателя нет переплаты: проценты уже компенсированы скидкой магазина.
С 1 апреля 2026 года правила рассрочки стали строже. Если один и тот же товар можно купить сразу или частями, продавец не должен делать его дороже только из-за выбора рассрочки. Такое правило закреплено в законе о потребительской рассрочке. Поэтому при сравнении вариантов важно учитывать не только цену телефона, но и все дополнительные расходы: страховку, подписку, аксессуары и другие услуги.
Например, телефон стоит 60 000 рублей. Магазин предлагает разделить оплату на 12 месяцев по 5 000 рублей:
Покупка
Платежи
Дополнительные расходы
Итого
Только телефон
12 × 5 000 руб.
0 руб.
60 000 руб.
Телефон и дополнительные комплектующие
12 × 5 000 руб.
6 000 руб.
66 000 руб.
В первом случае цена не меняется. Во втором сама рассрочка по телефону может оставаться без переплаты, но покупателю приходится дополнительно заплатить 6 000 рублей за то, что изначально он, возможно, вообще не собирался покупать.
Поэтому обещание покупки без процентов лучше проверять не по рекламной формулировке, а по общей сумме. Сложите первый взнос, все платежи по графику и стоимость позиций, которые оплачиваются отдельно. Если итог выше цены нужного устройства при обычной оплате, значит дополнительные расходы все-таки есть.
То же касается предложения без первоначального взноса. Оно означает только одно: часть цены не придется отдавать сразу. Будет ли покупка действительно выгодной, зависит уже от графика платежей и состава заказа.
Перед подписанием посмотрите:
Сколько эта же модель стоит при обычной оплате.
Какова сумма всех платежей за весь срок.
Не появились ли в заказе страховка, подписка или аксессуары.
Что нужно оплатить отдельно.
Сохраняются ли другие скидки магазина.
Если вы хотите в «МегаФоне» купить телефон в рассрочку, полезнее всего сравнивать не ежемесячный платеж, а две итоговые суммы: сколько стоит нужный товар сегодня и сколько денег уйдет за весь срок.
О том, какие права есть у заемщика при оформлении дополнительных услуг, подробнее рассказали в статье «Права заемщика в 2026 году».
Какие способы оплаты частями есть в «МегаФоне»
Один и тот же смартфон можно оплачивать по разным схемам. Где-то понадобится отдельная заявка в банк, где-то достаточно уже оформленной карты, а в другом случае первый платеж спишут практически сразу.
Вариант
Как работает
Что учитывать
Рассрочка от Сбера
Покупка оформляется через банковское финансирование
Сумму, срок и требования банка
Банки-партнеры
Заявку рассматривает один из доступных кредиторов
Условия конкретного одобренного предложения
«Халва»
Покупка оплачивается за счет доступного лимита карты
Срок рассрочки и лимит в приложении
«Яндекс Сплит»
Стоимость делится на несколько платежей
Первый платеж, график и тип договора
Даже если в каталоге есть нужный айфон, смартфон или роутер, рассрочка может быть доступна не для каждой модели и не при любом способе получения. Поэтому окончательный набор вариантов лучше смотреть уже в карточке товара и корзине.
Рассрочка от Сбера
Программа от Сбера доступна для товаров со специальной отметкой «Рассрочка». Сумма покупки — от 3 000 до 300 000 рублей, срок может составлять от трех месяцев до двух лет. Первый взнос не требуется.
Заявку заполняют через СберБанк Онлайн, там же подписывают документы. Для оформления нужна дебетовая карта Сбера и доступ к сервисам банка.
Не стоит заранее рассчитывать на максимальные два года. Конкретный срок и сумма появляются уже в одобренном предложении и зависят от заказа.
Банки и другие партнеры
В программе «Больше партнеров» участвуют ОТП Банк, Ренессанс Банк, Т-Банк, Совкомбанк, Уралсиб и другие кредиторы. Среди участников есть не только банки, поэтому перед подписью всегда смотрите, с каким юридическим лицом заключается договор.
По смыслу такая схема немного напоминает кредитный маркетплейс: одна заявка позволяет получить предложение от доступного кредитора. Но самостоятельно магазин не устанавливает единую ставку, возраст или срок для всех — каждый участник принимает решение по своим правилам.
Именно поэтому банки-партнеры могут предложить разным покупателям разные варианты даже на один и тот же товар.
«Халва»
Если карта «Халва» уже есть, покупка получится проще: новую кредитную заявку подавать не нужно — используется доступный лимит карты. Дальше все упирается в конкретный заказ: хватит ли лимита, и на какой срок получится разделить стоимость.
У «МегаФона» срок рассрочки зависит от суммы покупки, а предложение в приложении банка может отличаться от общего описания на сайте. Поэтому перед оплатой лучше проверить: сколько месяцев дадут именно на ваш товар, и каким получится ежемесячный платеж.
Для тех, кто не хочет каждый раз заново проходить одобрение в банке, это удобный вариант. Но гарантии длинной рассрочки нет: окончательный график будет виден только для конкретной покупки.
«Яндекс Сплит»
«Яндекс Сплит» работает по другой схеме. Цена покупки делится на несколько частей, а первый платеж может списаться сразу. Но воспринимать его как обычную банковскую рассрочку не стоит — у сервиса свой график и свои правила.
Перед подтверждением заказа достаточно проверить: сколько спишут сразу, когда пройдут следующие платежи, и какой именно договор вы оформляете. Это особенно важно, если сравниваете «Сплит» с банковской программой только по размеру ежемесячного платежа.
Лучшего способа оплаты для всех нет. Сравнивайте тот вариант, который доступен именно для вашего товара: срок, первый платеж, общую сумму и требования кредитора.
Как оформить рассрочку онлайн или в салоне
Если не хочется тратить время в салоне, покупку можно оформить онлайн. Но сначала стоит выбрать не только товар, но и способ получения: от него иногда зависит, появится ли нужная программа оплаты.
Для оформления через сайт порядок обычно выглядит так:
Добавьте товар в корзину.
Выберите способ и место получения.
Выберите рассрочку или подходящую программу.
Укажите срок и заполните заявку.
После одобрения проверьте итоговую сумму и подпишите документы.
Дождитесь подтверждения заказа.
Документы могут подписываться онлайн или при получении — конкретный вариант покажут во время оформления.
Если часть заказа не участвует в рассрочке, ее могут попросить оплатить отдельно. Именно поэтому перед подтверждением полезно еще раз открыть корзину и посмотреть, не изменились ли цена и состав покупки.
В салоне схема похожая. Сотрудник помогает заполнить заявку, кредитор принимает решение, после чего покупатель получает документы на подпись.
Самая частая ошибка здесь — торопиться после слова «одобрено». Перед подписью еще раз сравните сумму договора с ценой товара и посмотрите, какие дополнительные позиции вошли в заказ.
Почему рассрочка может быть недоступна или банк может отказать
Вы выбрали смартфон, дошли до корзины, а привычной кнопки рассрочки нет. Не переживайте: это еще не повод думать о проблемах с кредитной историей. Иногда программа просто не действует для конкретной модели, салона или способа доставки.
Совсем другая ситуация — когда заявку уже заполнили, но банк ответил отказом. Причина может быть в ошибке в анкете, текущих кредитах, прошлых просрочках или других данных, которые кредитор учитывает при принятии решения.
Если отказы повторяются, стоит проверить свою кредитную историю и убедиться, что в ней нет ошибок или неожиданных записей. О том, как сделать это бесплатно, рассказали в статье «Где проверить кредитную историю бесплатно».
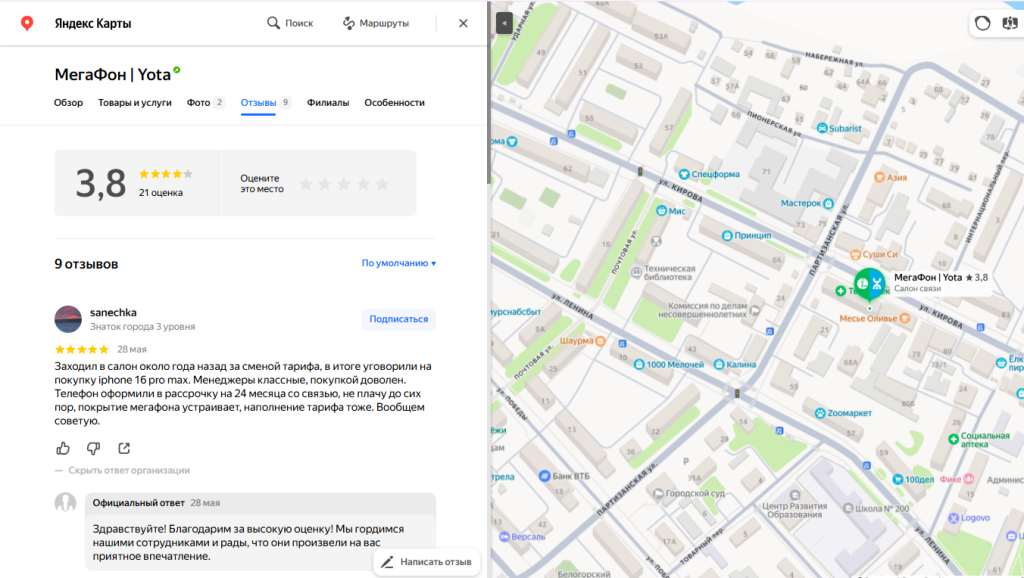
Отзывы покупателей хорошо показывают, насколько по-разному может пройти покупка телефона в рассрочку. Например, в отзыве от 28 мая 2026 года покупатель рассказывает, что пришел в салон менять тариф, а в итоге оформил iPhone 16 Pro Max в рассрочку на 24 месяца вместе со связью. Автор остался доволен и телефоном, и обслуживанием.
Отзыв пользователя на Яндекс Картах о покупке iPhone 16 Pro Max в рассрочку на 24 месяца в салоне «МегаФона»
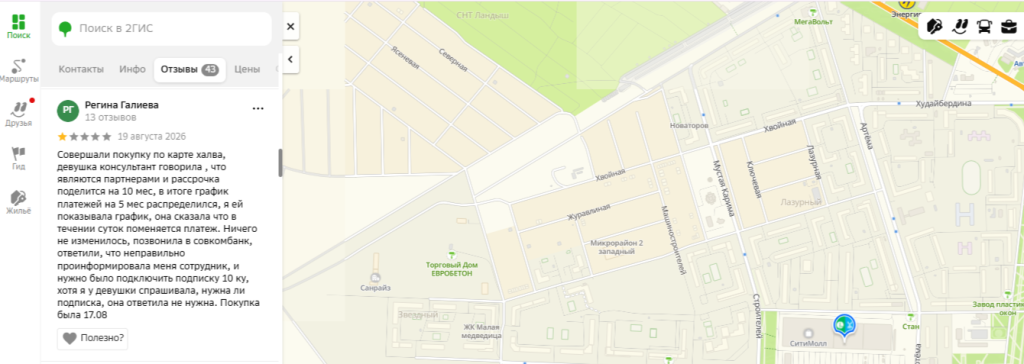
Но встречаются и менее удачные истории. В отзыве от 19 августа 2026 года на 2ГИС Регина Галиева рассказывает о покупке по карте «Халва». По ее словам, в салоне ее уверили, что платежи распределятся на 10 месяцев и дополнительная подписка для этого не понадобится. Уже после покупки выяснилось, что график рассчитан только на пять месяцев. В Совкомбанке покупательнице позже объяснили, что для более длинного срока нужно было подключить «Халва.Десятку».
Отзыв пользователя на 2ГИС о покупке в «МегаФоне» по карте «Халва» и сроке рассрочки
Именно поэтому обещанный срок лучше сверять не только с консультантом, но и в приложении банка до оплаты. Если в графике уже стоят пять месяцев, рассчитывать на десять без дополнительных условий не стоит.
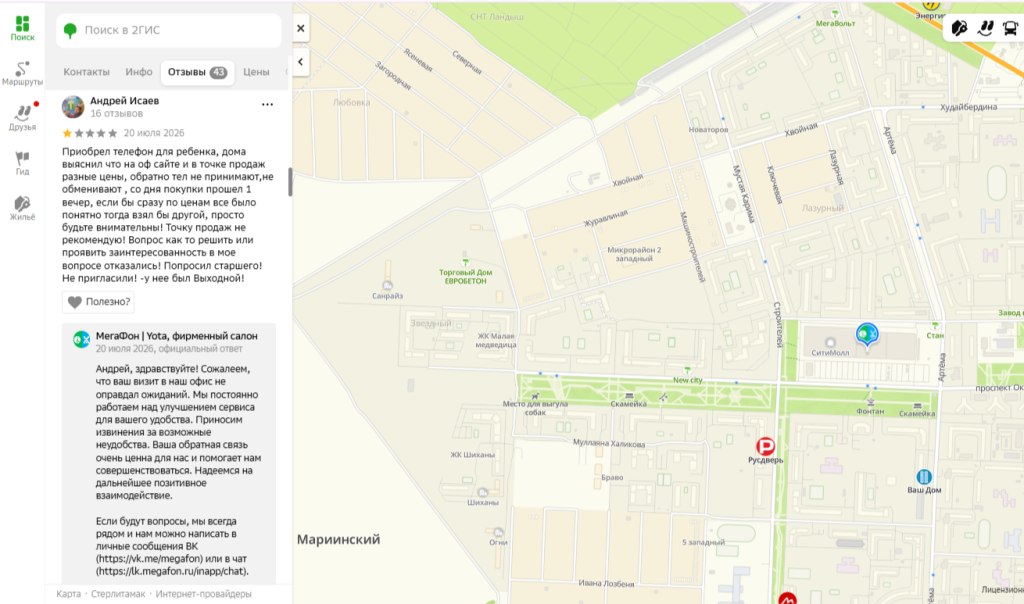
В отзыве от 20 июля 2026 года на 2ГИС Андрей Исаев пишет уже о другой ситуации. Телефон для ребенка он купил в салоне, а дома заметил, что цена на официальном сайте отличалась от стоимости в точке продаж. Вернуть или обменять устройство, по словам автора, не получилось.
Отзыв пользователя на 2ГИС о покупке телефона в салоне «МегаФона» и разнице в цене
На фоне рассрочки такой нюанс легко пропустить: внимание обычно уходит на размер ежемесячного платежа. Но перед оформлением стоит сравнить и полную цену устройства: на сайте, в салоне и в самом договоре.
Чужие отзывы полезны прежде всего тем, что помогают заметить детали, которые легко пропустить: срок рассрочки, дополнительные условия, цену товара и состав заказа. А если рассрочка не сработала, ориентируйтесь по ситуации: нет нужной кнопки — проверьте товар и способ получения; банк отказал после заявки — проверьте анкету и кредитную историю.
У рассрочки есть один психологически удобный эффект: крупная покупка вдруг превращается в небольшую сумму «в месяц». И именно на этом месте проще всего перестать обращать внимание на общую стоимость.
Сумма в 5 000 рублей выглядит приемлемо. Но пять тысяч в течение шести месяцев и те же пять тысяч в течение двух лет — это уже две совершенно разные покупки.
Поэтому перед подписью в договоре о рассрочке лучше на минуту забыть о ежемесячном платеже и посмотреть на весь заказ целиком и ответить на вопросы:
Сколько товар стоит при обычной оплате.
Сколько вы заплатите за весь срок.
Нужно ли вносить что-то сразу.
Не добавились ли страховка, подписка, аксессуары или другие услуги.
После этого проверьте еще два момента: что будет при просрочке, и можно ли отказаться от дополнительных услуг, если они вам не нужны.
Если вместе с телефоном предлагают страховку, подписку или комплект аксессуаров, уточните, действительно ли без них рассрочку не оформят. Формулировка «так выгоднее» может означать удобный пакет для продавца, но совсем не обязательно — обязательное условие для покупателя.
Как платить после покупки и что нужно знать о просрочке
После покупки рассрочка быстро перестает ощущаться как часть сделки: телефон уже у вас, коробка убрана, а платежи начинаются только через некоторое время. Именно поэтому график лучше сохранить сразу и время от времени к нему возвращаться.
Перед очередной датой достаточно проверить три нюанса: сколько нужно внести, до какого числа и зачислились ли деньги после оплаты. Если перевод уже отправлен, а долг все еще отображается в приложении, не спешите платить второй раз — сначала сохраните чек и уточните у кредитора, прошел ли платеж.
С просрочкой платежа лучше не затягивать. Если понимаете, что нужной суммы к дате не будет, свяжитесь с банком заранее и узнайте, какие варианты доступны по вашему договору. Пока новый порядок не согласован, действует прежний график.
Даже небольшая задержка может оказаться неприятной: могут появиться дополнительные начисления, а информация о просрочке — попасть в кредитную историю. Поэтому здесь работает простое правило: чем раньше вы заметили проблему, тем больше времени остается на решение.
С 1 апреля 2026 года крупные покупки через сервисы рассрочки тоже могут отображаться в кредитной истории. Если задолженность перед одним оператором превышает 50 000 рублей, сведения о договоре и его погашении передаются в БКИ.
И всплыть такая покупка может уже в следующий раз, когда вы подадите заявку на кредит или микрозаем. Новый кредитор увидит действующую рассрочку и учтет ее вместе с другими обязательствами. Даже если вы платите без просрочек, крупная покупка частями все равно увеличивает текущую финансовую нагрузку.
С банковской рассрочкой все проще: если покупка оформлена как кредит, сведения о ней передаются в БКИ по общим правилам для кредитов независимо от этого порога.
Поэтому после покупки важно не только вовремя перевести деньги, но и убедиться, что платеж действительно зачислен. Если с очередным взносом возникают сложности, лучше обсудить это с кредитором до даты платежа.
Что будет с рассрочкой, если телефон пришлось вернуть
Представим обычную ситуацию: телефон оказался неисправным, магазин согласился принять его обратно, и кажется, что на этом все закончилось. Но если покупка была оформлена в рассрочку, нужно проверить еще и расчеты с банком.
С возвратом устройства в магазин кредит продолжит действовать. Нужно дождаться, когда деньги за товар вернуться кредитору, и только после этого можно говорить о полном расчете. Поэтому после оформления возврата посмотрите, изменился ли остаток долга, и не остались ли будущие платежи в графике.
Если телефон возвращают из-за недостатка, продавец должен вернуть его стоимость, а в предусмотренных законом случаях — также компенсировать проценты и другие платежи по кредиту. Это предусмотрено статьей 24 Закона о защите прав потребителей.
До тех пор, пока банк не отразил возврат и не подтвердил отсутствие задолженности, лучше продолжать следить за графиком. Иначе легко попасть в неприятную ситуацию: телефон уже давно в магазине, а в приложении по-прежнему висит очередной платеж.
В итоге хорошая рассрочка — та, в которой вас устраивает не только ежемесячный платеж, но и вся покупка целиком. Перед оформлением сравните цену товара, итоговую сумму выплат и дополнительные услуги, а после покупки следите за графиком до полного расчета. Тогда удобство «платить понемногу» не обернется неожиданными расходами.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Да. Если покупка оформлена как банковский кредит, его можно закрыть досрочно. Перед оплатой лучше уточнить у кредитора точную сумму и порядок погашения на нужную дату — иногда простого пополнения счета недостаточно.
Может ли родственник забрать заказ, если рассрочка оформлена на меня?
Не всегда. Для программы «Больше партнеров» нужен заемщик с паспортом. В других вариантах правила могут отличаться, поэтому способ получения лучше проверить еще при оформлении заказа.
Можно ли отменить заказ после одобрения рассрочки, если товар еще не забрали?
Да, но здесь важно не только отменить заказ, но и разобраться со статусом кредитного договора. Сначала свяжитесь с магазином, а если финансирование уже оформлено, уточните у кредитора, как пройдет возврат денег, и когда задолженность будет закрыта.
10 отзывов5 из 5
Лучшие компании по банкротству по мнению наших посетителей

 10804