Банк России исключил ООО МКК «Кредито24» из реестра микрофинансовых организаций по заявлению самой компании. Старые договоры при этом не прекратили действовать. Поэтому просрочка займа в «Кредито24» требует чуть большего внимания: нужно не только разобраться с начислениями, но и проверить, кому и по каким реквизитам теперь платить.
Разберем шесть ошибок, которые легко допустить в такой ситуации.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Ошибка № 1. Решить, что вместе с МФО исчез и долг
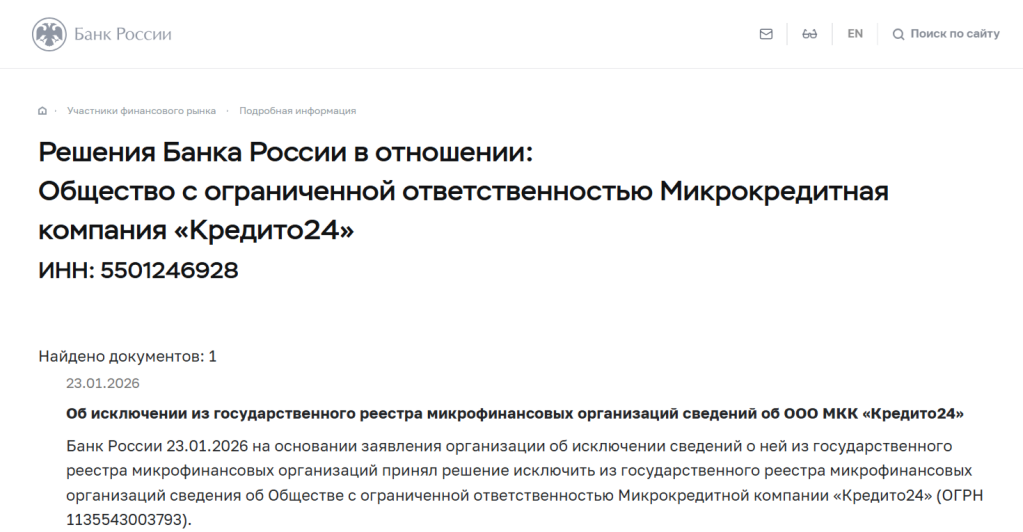
До января 2026 года «Кредито24» работала как обычный дистанционный сервис: заемщик мог подать онлайн-заявку, подписать документы кодом из СМС и получить деньги на карту. После исключения из реестра компания потеряла статус микрокредитной организации и больше не вправе выдавать новые микрозаймы как МФО. Информация об исключении опубликована на странице Банка России.
Информация об исключении МКК «Кредито24» на сайте ЦБ РФ
На займы, которые были оформлены раньше, это правило не распространяется. Если деньги получены до прекращения микрофинансовой деятельности компании, обязательство по договору сохраняется.
После исключения «Кредито24» из реестра долг не исчез, но получатель платежа мог измениться. Если право требования никому не передавали, задолженность осталась перед прежним кредитором. Если к взысканию привлекли коллекторов, они могут работать от его имени. При уступке долга платить нужно новому кредитору.
Раньше официальный сайт микрокредитной компании использовался и для оформления, и для обслуживания займов. Часть страниц и документов доступна до сих пор, однако старые платежные данные со временем могут потерять актуальность. Поэтому новые реквизиты имеет смысл использовать только если известно, кто сейчас принимает платеж по договору.
Ошибка № 2. Заплатить сумму из сообщения, не проверив расчет
Если платеж просрочен на несколько недель, и заемщику приходит СМС с новой суммой долга, а она оказывается заметно выше ожидаемо, то не спешите сразу переводить деньги — сначала разберитесь, из чего сложилась задолженность.
Начать лучше со своего договора. В индивидуальных условиях указаны сумма займа, ставка, срок и порядок начислений. Для сверки пригодятся чеки и банковская выписка по уже внесенным платежам.
Если сервис еще доступен, можно войти в личный кабинет и скачать документы. В правилах дистанционного обслуживания «Кредито24» было предусмотрено получение сведений о задолженности, индивидуальных условий и графика платежей.
Если доступа к кабинету нет или итоговая сумма вызывает вопросы, запросите письменный расчет. В нем отдельно посмотрите:
остаток основного долга;
начисленные проценты;
неустойку;
уже внесенные платежи;
плату за дополнительные услуги, если она вошла в задолженность;
итоговую сумму на дату расчета.
Если какие-то начисления непонятны, попросите показать расчет по датам. Так будет видно, за какой период и на какую сумму начислялись проценты и неустойка.
Для дополнительной сверки можно посмотреть условия, которые «Кредито24» публиковала для займов в 2025 году. Согласно условиям предоставления и возврата займа, ставка составляла 0,8% в день. При просрочке проценты начислялись на непогашенную часть основного долга. Также была предусмотрена неустойка 0,054% в день, но не более 20% годовых. При этом лучше все-таки ориентироваться на условия своего договора: ставка и порядок начислений в нем должны совпадать с расчетом задолженности.
Для договоров сроком до года, заключенных с 1 июля 2023 года, действовал предел переплаты 130% от первоначальной суммы займа. В установленный законом лимит входили учитываемые проценты, неустойка и другие платежи. Но с 1 апреля 2026 года для новых договоров сроком до года лимит снизили со 130% до 100%.
Поправки приняли в конце декабря 2025 года. Через несколько недель, 23 января 2026 года, «Кредито24» по собственному заявлению исключили из реестра. Поэтому займы, которые компания успела оформить до прекращения работы как МФО, автоматически под новый лимит 100% не перешли. Поэтому расчет нужно проверять по лимиту, который действовал на дату вашего договора.
Ошибка № 3. Перевести деньги по первым присланным реквизитам
После ухода компании из реестра заемщик может столкнуться с непривычной ситуацией: старая ссылка на оплату не открывается, а затем приходит сообщение с новыми реквизитами. Не спешите платить по новым реквизитам. Сначала выясните, кто сейчас принимает платеж по вашему договору. В последних доступных общих условиях договора были указаны следующие контакты службы поддержки:
служба поддержки работала ежедневно с 08:00 до 20:00 по московскому времени.
Можно позвонить на горячую линию, но сведения о сумме долга и реквизитах лучше дополнительно получить письменно. В таком случае останется подтверждение информации.
Отдельный бесплатный круглосуточный номер телефона в документах компании не указывался. Круглосуточно работал интернет-сервис.
Если форма на сайте еще доступна, для обращения можно использовать и обратную связь. В документах компании также был указан адрес: Москва, ул. Долгоруковская, 6, помещение 28/1. Перед отправкой письма актуальные сведения лучше дополнительно сверить.
В запросе попросите сообщить:
сумму долга на конкретную дату;
подробный расчет;
кто сейчас является кредитором;
действующие реквизиты;
можно ли изменить порядок платежей, если сразу закрыть долг не получается.
Если с вами уже связалась другая организация, дополнительно запросите документ или сведения, подтверждающие, на каком основании она занимается вашим долгом. Не переводите деньги на личную карту сотрудника, по номеру телефона или на счет взыскателя.
Раньше у «Кредито24» было несколько вариантов погашения. По документам за 2025 год при оплате через личный кабинет или ссылку поддержки могла взиматься комиссия 6%, но не менее 30 рублей. Для терминалов «Элекснет» и МКБ комиссия не предусматривалась, как и при автоматическом списании, если оно было предусмотрено договором.
После прекращения работы «Кредито24» прежние способы оплаты могли измениться. Если хотите оплатить заем без комиссии, безопаснее использовать только тот способ, который указан в актуальном ответе кредитора или в действующих реквизитах по вашему договору. В назначении платежа укажите свои ФИО и номер договора, а чек или платежное поручение сохраните.
Ошибка № 4. Забыть о платных услугах
Когда нужно срочно закрыть просрочку, внимание обычно сосредоточено на процентах и неустойке. Но в документах могут быть и другие списания: например, за страхование или дополнительные сервисы.
Проверьте индивидуальные условия, отдельные заявления, которые оформлялись вместе с займом, и банковскую выписку. В общих условиях компании предусматривался возврат страховки и денег за некоторые другие дополнительные услуги. Для обращения использовалась электронная форма или адрес: info@kredito24.ru. Если отправляете паспортные данные по электронной почте, сначала сверьте адрес получателя с документами компании.
Проверьте, чтобы в заявлении на возврат были эти данные:
номер договора;
дата и сумму оплаты;
ваши ФИО;
телефон;
электронная почта;
паспортные данные.
Если возврат одобрят, заранее учитывайте, что деньги за услугу не обязательно пойдут на погашение займа. Их могут вернуть отдельно, поэтому лучше сразу указать в заявлении, если хотите направить эту сумму в счет задолженности, и попросить сообщить, возможен ли такой вариант.
Ошибка № 5. Считать любого взыскателя новым кредитором
Телефон звонит с незнакомого номера, собеседник знает сумму займа и требует погасить долг по новым реквизитам. В такой ситуации легко решить, что задолженность уже продали этой организации. Но вариантов может быть несколько.
Коллекторская компания может работать от имени прежнего кредитора, не становясь владельцем долга. В другом случае право требования действительно переходит новой организации. Поэтому прежде чем обсуждать оплату, уточните, кто сейчас является кредитором, и на каком основании с вами связываются.
У взыскателя можно запросить:
полное название организации и ИНН;
сведения о кредиторе;
номер договора;
основание для взыскания;
расчет задолженности;
реквизиты для платежа.
Профессиональную коллекторскую организацию можно проверить в государственном реестре ФССП. При этом даже наличие долга не дает взыскателю права звонить в любое время и сколько угодно.
По закону № 230-ФЗ есть ограничения на контакты с должником. Телефонные переговоры допускаются не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Личная встреча — максимум раз в неделю. Для звонков тоже установлены часы: с 08:00 до 22:00 по будням и с 09:00 до 20:00 в выходные и праздники по местному времени должника.
При взыскании нельзя угрожать, применять силу, повреждать имущество или сообщать ложные сведения о размере долга и последствиях неуплаты. Если правила нарушаются, сохраняйте переписку, даты и номера звонков, при необходимости записывайте разговоры. На действия профессиональной коллекторской организации можно жаловаться в ФССП. Если спор касается расчета долга или действий компании в период ее работы как МФО, можно обратиться в Банк России. При угрозах, вымогательстве или попытке получить деньги обманом — в полицию.
Звонки и сообщения иногда прекращаются, и заемщик решает, что взыскание приостановилось. Но в это время кредитор уже может обратиться в суд.
По долгам по займам нередко сначала получают судебный приказ. Судья выносит его без заседания и без вызова должника.
Если вы получили копию приказа и не согласны со взысканием, по статье 128 ГПК РФ есть десять дней, чтобы отправить свое возражение. На этой стадии не требуется подробно расписывать каждый спорный процент — важнее вовремя сообщить суду о несогласии.
Но даже после отмены приказа задолженность остается. Кредитор может вновь обратиться в суд, но уже с иском, который упрощенно отменить не получится. Но если долг спорный, то здесь можно предоставить суду чеки, выписки, собственный расчет и другие документы, которыми подтверждаются возражения.
Если суд взыщет долг, исполнением решения могут заняться приставы. В установленных законом ограничениях они вправе снимать деньги со счетов, удерживать часть дохода и обращать взыскание на имущество в счет погашения долга. Но когда выплатить присужденную сумму сразу невозможно, у должника есть право обратиться за отсрочкой или рассрочкой.
Если вы считаете, что задолженность рассчитана неправильно, не обязательно дожидаться судебного разбирательства. Сначала направьте письменную претензию в МКК вместе с договором, чеками оплаты и собственными пояснениями по спорной сумме. Порядок обращения в разные инстанции мы подробно разбирали в статье «Жалоба на МФО в 2026 году: как вернуть переплату».
Что делать с непосильным долгом
Иногда просрочка в «Кредито24» — лишь один из нескольких долгов. Если Если помимо просрочки в «Кредито24» есть другие неподъемные обязательства перед МФО и банками, проблему нужно решать комплексно. Например, непосильные долги по кредитам и микрозаймам по закону № 127-ФЗ можно объединить и списать как безнадежные в процедуре банкротства.
Коллекторам и приставам запрещено взаимодействовать с должником, вступившим в такую процедуру. Взыскания по кредитным долгам приостанавливаются, а пени по ним перестают начисляться.
Банкротство бывает судебным и внесудебным. Подходящий порядок зависит от суммы задолженности, наличия имущества, дохода и исполнительных производств. При этом списанию подлежат не все обязательства: например, задолженность по алиментам и причинению вреда здоровью сохраняется.
Перед подачей заявления лучше обсудить ситуацию с юристом. Он проверит, подходит ли банкротство именно в вашем случае. Для удобства подготовили список компаний, которые помогают гражданам проходить процедуру банкротства по всей России. В любой из них можно получить бесплатную консультацию юриста и при необходимости заказать полное сопровождение процедуры «под ключ».
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Как запретить автоматическое списание денег с банковской карты?
Направьте кредитору письменное заявление об отзыве согласия на автоматические списания. Дополнительно проверьте настройки в приложении банка: там может быть возможность отключить регулярный платеж или запретить списания в пользу конкретного получателя. Если долг еще не погашен, то после отключения автосписания платежи по займу нужно продолжать вносить другим способом.
Что делать, если деньги отправлены, но платеж не учтен?
Сначала проверьте в банке статус перевода, дату, сумму, реквизиты получателя и назначение платежа. Если деньги успешно перечислены по правильным реквизитам, запросите подтверждающий документ и направьте его кредитору вместе с номером договора. В обращении попросите проверить поступление денег и скорректировать сумму задолженности.
Сколько хранить договор и документы после погашения?
После погашения займа не спешите удалять договор, индивидуальные условия, чеки, переписку и справку об отсутствии задолженности. Они могут понадобиться, если информация в кредитной истории обновится неправильно или спустя время возникнут вопросы по уже закрытому долгу. Электронные копии документов тоже лучше сохранить.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 146