Просрочка в «Веб-займе» возникает, если заемщик не внес платеж в срок, указанный в индивидуальных условиях договора. После этого сумма долга может увеличиться за счет процентов и неустойки, а кредитор — начать взыскание: звонить и присылать сообщения. Сначала важно понять, из чего сложилась задолженность, и какие варианты доступны в вашей ситуации. Не спешите соглашаться на первое предложение взыскателя или брать новый заем.
В статье разберем, как проверить обязательство перед «Веб-займом», выбрать подходящий способ решения, и что делать, если спор уже дошел до суда.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
Как проверить кредитора
«Веб-займ» — это название сервиса, а кредитором по договору выступает конкретное юридическое лицо. Поэтому при проверке ориентируйтесь не на бренд, а на полное наименование из индивидуальных условий займа.
В реестре Банка России указано действующее ООО МКК «Академическая». Реквизиты компании: ОГРН 1195476007605, ИНН 5407973316, регистрационный номер в реестре МФО — 1903550009325. В карточке Банка России также указан адрес в Новосибирске, телефон 8 800 700-87-06 и электронная почта info@web-zaim.ru.
Перед оплатой проверьте:
совпадает ли название кредитора в договоре с данными Банка России;
верно ли указаны номер договора и дата платежа;
кому принадлежат реквизиты для перевода;
из чего складывается текущая сумма задолженности.
Если с вами связывается уже не первоначальный кредитор, попросите назвать организацию и основание взыскания. При уступке долга запросите сведения о новом кредиторе, а если действует представитель — уточните, от чьего имени он работает.
Когда начинается просрочка и как проверить сумму долга
Просрочка возникает, если платеж не поступил кредитору в срок, указанный в индивидуальных условиях или графике. Уведомление в приложении помогает заметить задолженность, но точную сумму лучше сверять по расчету кредитора.
Запросите расчет на конкретную дату. В нем должны быть отдельно указаны:
остаток основного долга;
начисленные проценты;
неустойка, если она предусмотрена;
уже учтенные платежи;
стоимость дополнительных услуг, если она влияет на итоговую сумму.
Для потребительских займов сроком до года, оформленных с 1 апреля 2026 года, действует лимит переплаты. Проценты, штрафы, платные услуги и другие начисления, которые учитывает закон, в сумме не могут превысить размер первоначального займа.
Как поясняет Банк России, по таким займам общая сумма возврата вместе с начислениями пени не должна превышать первоначальную сумму займа более чем в два раза. Для договоров, заключенных раньше, применяется лимит, действовавший на дату выдачи. Его обычно указывают на первой странице договора.
Например, если 10 апреля 2026 года заемщик получил 8 000 рублей на срок до года, кредитор может начислить сверху не более 8 000 рублей в пределах установленного лимита. То есть общая сумма возврата не должна превышать 16 000 рублей. Если заемщик уже вносил платежи, их нужно вычесть из этой суммы.
Если расчет не сходится, направьте письменное обращение. Укажите номер договора, спорный платеж, дату и сумму, приложите чек или банковскую выписку и попросите проверить начисления. Финансовая организация должна ответить в течение 15 рабочих дней после регистрации обращения. В отдельных случаях срок могут продлить еще не более чем на 10 рабочих дней. Такой порядок указан в на сайте Банка России.
Что будет, если пропустить платеж
Просрочка влияет сразу на несколько показателей: сумму долга, кредитную историю и риск судебного взыскания. Но последствия возникают поэтапно.
Сумма долга увеличится
После пропуска платежа кредитор продолжает начисления по договору в пределах закона. Поэтому лучше запрашивать сумму задолженности на конкретную дату, когда планируете платить.
Если внести только часть долга без нового соглашения, срок и условия договора автоматически не изменятся. После платежа запросите, как распределили деньги, и какой остаток задолженности остался.
Просрочка попадет в кредитную историю
МФО передает сведения о договоре в бюро кредитных историй. Просрочка может повлиять на решения банков и других кредиторов по будущим заявкам.
После погашения запись о просрочке не исчезает сразу. По статье 7 закона № 218-ФЗ сведения хранятся семь лет со дня последнего изменения соответствующей записи.
После погашения долга проверьте кредитную историю. Если сумма или статус договора указаны с ошибкой, направьте заявление в бюро кредитных историй или организации, которая передала сведения, например МФО. Чек подтвердит факт оплаты, а справка об отсутствии задолженности — что обязательство закрыто полностью.
Кредитор может обратиться в суд
Обычный звонок или сообщение еще не означают, что началось принудительное взыскание. Для этого кредитору нужен исполнительный документ.
Один из вариантов — судебный приказ. Его судья выносит без заседания и вызова сторон. По статьям 128 и 129 ГПК РФ должник может подать возражения в течение 10 дней со дня получения копии приказа. Если сделать это вовремя, приказ отменят, но кредитор сможет обратиться с обычным иском.
Например, если в приказе не учтен ранее внесенный платеж, должник может подать возражения, а затем подготовить чек и свой расчет для возможного искового процесса. Отмена судебного приказа не отменяет долг, но позволяет спорить о его размере в обычном судебном порядке.
Если решение или приказ вступили в силу и исполнительный документ передали приставу или в банк, возможно принудительное взыскание: списание денег со счетов и удержания из доходов в установленных законом пределах.
Как сотрудники МФО могут связываться с должником
Кредитор или его представитель вправе звонить, отправлять сообщения и письма, но закон ограничивает частоту, время и содержание таких контактов. Эти правила распространяются и на сотрудников МФО, которые напоминают заемщику о просрочке по собственному договору компании.
По статье 7 закона № 230-ФЗ взыскатель по своей инициативе может звонить не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц. Для электронных сообщений действуют другие лимиты: не более двух в сутки, четырех в неделю и шестнадцати в месяц.
Есть и ограничения по времени. В будни звонки и сообщения запрещены с 22:00 до 08:00, в выходные и праздничные дни — с 20:00 до 09:00 по местному времени должника.
В начале разговора сотрудник должен представиться или назвать идентификационный код, сообщить кредитора и представителя, если он участвует во взыскании, а также сведения о просроченной задолженности. Если используется робот-автоответчик, заемщику должна быть доступна возможность перейти к разговору с человеком.
Статья 6 закона № 230-ФЗ запрещает угрозы, физическое и психологическое давление, введение в заблуждение о последствиях долга, суде или полномочиях взыскателя. Нельзя без законного основания раскрывать сведения о задолженности посторонним или публиковать их в интернете.
Если сотрудники МФО связываются с родственником или другим третьим лицом, согласие на такое взаимодействие можно отозвать. После получения уведомления взыскатель должен прекратить контакты с этим человеком не позднее трех рабочих дней.
Сам заемщик спустя четыре месяца после возникновения просрочки вправе отказаться от телефонных переговоров и электронных сообщений. Порядок установлен статьей 8 закона № 230-ФЗ. Такой отказ ограничивает способы общения, но кредитор по-прежнему может направлять обычные письма и обращаться в суд.
Как разговаривать с взыскателем: пять шагов
Не бойтесь первого разговора с представителем «Веб-займа». Главная задача — получить и проверить информацию о долге.
Уточните, кто звонит. Запишите имя сотрудника или его код, название кредитора и представителя, если он участвует во взыскании, а также номер договора.
Запросите расчет. Уточните сумму основного долга, процентов и неустойки, дату расчета и уже учтенные платежи.
Оцените свои возможности. Если погасить долг полностью не получается, называйте только ту сумму и дату платежа, которые действительно сможете выполнить.
Попросите письменные условия. Скидка, отсрочка по долгу или новый график платежей должны быть зафиксированы в документе или личном кабинете заемщика. Устная договоренность не считается.
Сохраните результат. Не удаляйте сообщения и письма, сохраните номер обращения и чеки. После частичной оплаты запросите новый расчет, а после полного погашения — справку об отсутствии задолженности.
Если взыскатель угрожает, не называет организацию или нарушает допустимую частоту звонков, зафиксируйте дату, время, номер телефона и содержание разговора. Жалобу на нарушение правил взыскания можно направить в ФССП. При угрозах жизни, здоровью или имуществу обращайтесь в полицию. При этом жалоба на действия взыскателя сама по себе не отменяет задолженность.
Как просить о реструктуризации и кредитных каникулах
Реструктуризация и кредитные каникулы позволяют изменить порядок выплат, но работают по-разному. Реструктуризация возможна по соглашению с МФО: кредитор может уменьшить платеж, увеличить срок или утвердить новый график. Кредитные каникулы предоставляются по закону, если заемщик и его договор соответствуют установленным требованиям.
С 1 июля 2026 года действует новый Базовый стандарт защиты прав клиентов МФО. Он обязывает микрофинансовую организацию рассмотреть заявление о реструктуризации. Среди возможных оснований указаны:
тяжелое заболевание;
потеря работы при определенных условиях;
статус единственного кормильца;
призыв на военную службу;
существенное ухудшение финансового положения по независящим от заемщика причинам.
Чтобы понять, как МФО ведут себя при реструктуризации, важно учитывать правила рассмотрения заявления. Компания обязана изучить обращение и сообщить решение, но одобрять новый график не обязана. В общих условиях МКК «Академической» указано, что подача заявления на реструктуризацию сама по себе не меняет договор. Новый график начинает действовать только после одобрения и оформления соглашения.
В заявлении на реструктуризацию укажите:
номер договора и текущую сумму задолженности;
что изменилось в финансовой ситуации и с какой даты;
доход до ухудшения ситуации и после;
посильную сумму ежемесячного платежа;
просьбу направить решение и новый график письменно;
перечень подтверждающих документов.
Например, если после сокращения доход снизился с 55 000 до 32 000 рублей, а обязательные расходы составляют 27 000 рублей, заемщик может предложить платить по 4 000 рублей в месяц и подтвердить доходы и расходы документами. МФО рассмотрит заявление и либо предложит новые условия, либо откажет. Пока соглашение не оформлено, прежний график продолжает действовать.
Кредитные каникулы оформляют по отдельным правилам, и с 1 января 2024 года этот механизм стал постоянным. Одно из оснований — снижение дохода минимум на 30%: сравнивают доход за два месяца перед обращением со среднемесячным доходом за предыдущие 12 месяцев. Еще одно основание — последствия чрезвычайной ситуации. Для обычных потребительских кредитов и займов сумма договора не должна превышать 450 000 рублей.
При выполнении всех условий кредитор обязан предоставить каникулы. Критерии и необходимые документы собраны в памятке Банка России. Если под законные каникулы заемщик не подходит, можно обратиться в МФО с просьбой о добровольной реструктуризации.
Что показывают отзывы должников за 2025–2026 годы
Форумы пользователей сервиса «Веб-займ» нередко обещают реальные отзывы клиентов должников, хотя проверить личность автора, договор и переписку редакция площадки обычно не могут. Поэтому такие публикации не стоит воспринимать как доказательство нарушений или типичной практики компании, а лучше использовать как повод для собственной проверки.
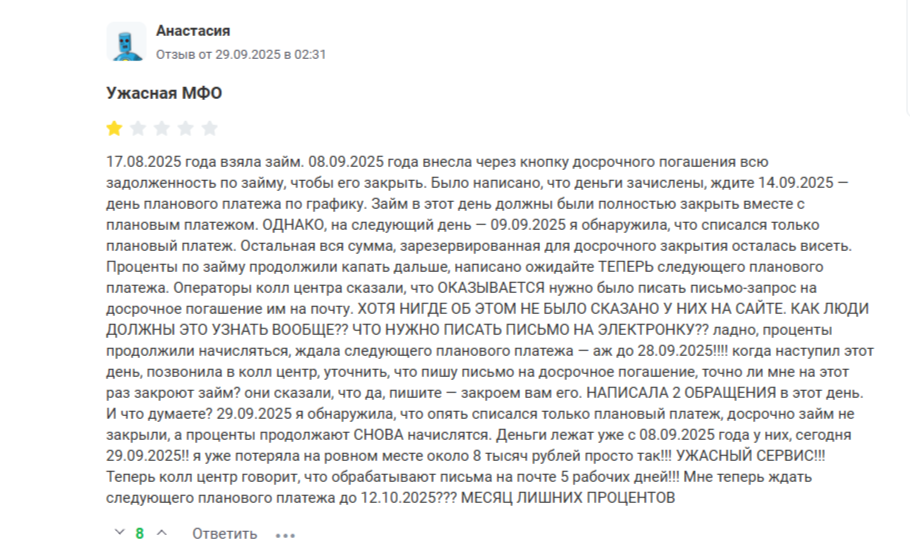
Например, в отзыве от 29 сентября 2025 года описан спор о досрочном погашении: заемщик внес деньги, но договор, по его словам, не закрыли в ожидаемую дату. Такой случай показывает, почему перед досрочным погашением важно уточнить точную сумму, выполнить порядок уведомления из договора, а после оплаты получить подтверждение закрытия займа.
Негативный отзыв о МКК «Веб-займ»на сервисе «Бробанк»
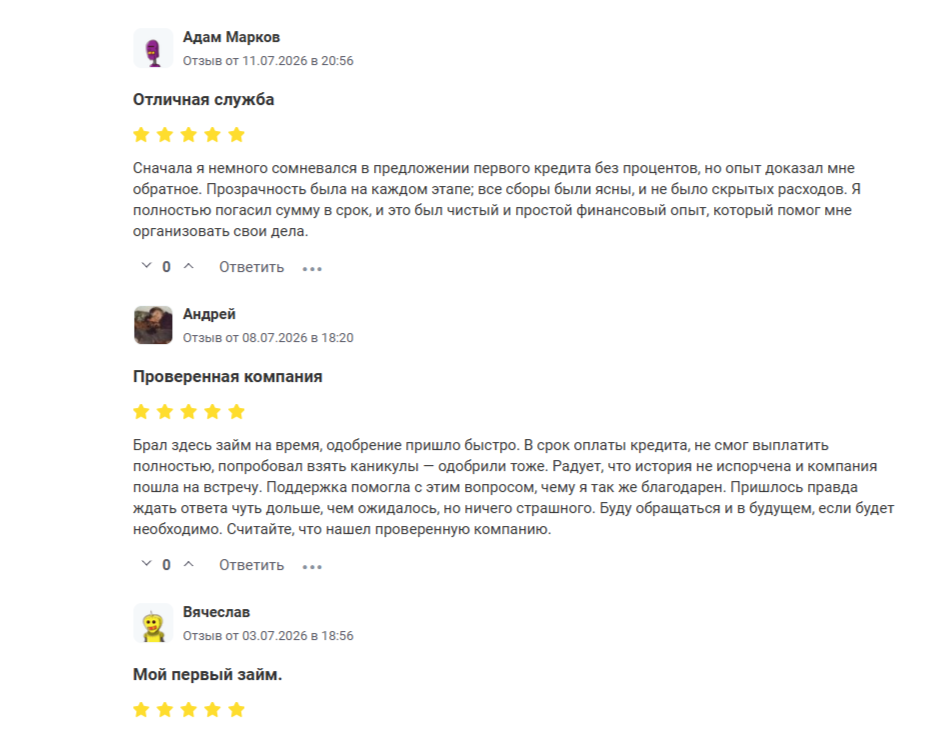
В публикациях 2025–2026 годов встречаются и положительные оценки: заемщики отмечают быстрое оформление, погашение без проблем, повторные займы и работу поддержки. Но удобство сервиса не отменяет необходимости проверять полную стоимость займа, дополнительные услуги и итоговую сумму возврата.
Позитивный отзыв о МКК «Веб-займ» на сервисе «Бробанк»
На форумах также обсуждают просрочки, кредитные каникулы, передачу долга другому взыскателю и судебные сообщения. Опыт участников различается, поэтому сроки обращения в суд или передачи задолженности нельзя прогнозировать по чужому отзыву. Текущего кредитора нужно проверять по документам, а судебное дело — по официальным сервисам.
Из отзывов можно сделать три практических вывода: платеж подтверждается чеком, закрытие займа — справкой, а скидка, отсрочка или новый график платежа — письменным соглашением с кредитором. Оценки вроде «кредитор редко звонит» или наоборот «МФО сразу подали в суд» не стоит считать правилом: действия взыскателя зависят от условий договора с заемщиком, длительности просрочки и стадии взыскания.
Подходящий вариант зависит от суммы долга, дохода и наличия других обязательств. Не стоит стремиться закрыть вопрос задолженности любой ценой: сначала оцените свою ситуацию и выберите решение, которое не создаст новую просрочку или дополнительный заем.
Ситуация
Что сделать
Какой результат проверить
Денег хватает на полное погашение долга
Запросить сумму на дату оплаты, заплатить по официальным реквизитам, сохранить чек
В личном кабинете нулевой остаток, получена справка об отсутствии долга
Денег хватает оплатить только часть долга
Уточнить порядок зачета и перечислить сумму без нового обещания о полном закрытии
Доход упал минимум на 30% либо возникла чрезвычайная ситуация
Проверить критерии кредитных каникул и подать требование с документами
Получено решение МФО и новый период исполнения обязательств
Есть подтвержденное ухудшение положения, но каникулы не подходят
Подать заявление о реструктуризации с посильным графиком
Получен письменный ответ. При согласии МФО подписано соглашение
В расчете не учтен платеж или есть лишняя сумма
Направить претензию с чеком и собственным расчетом
Исправлена задолженность либо получен мотивированный ответ для дальнейшего спора
Уже пришел судебный приказ
Проверить дату получения, номер дела и расчет задолженности. При несогласии направить возражения в 10-дневный срок
Суд сообщил об отмене приказа либо определена следующая стадия спора
Несколько долгов.
Кредитные обязательства стали непосильными для бюджета.
Составить список всех кредиторов, сумм и исполнительных производств (при наличии).
Обратиться к юристу и получить правовую оценку вариантов выхода из кризиса.
Выбран общий план, который не создает новый заем для закрытия старого
Если долги по кредитам и займам стали непосильными, то должник вправе объединить их в процедуре банкротства, чтобы признать безнадежными и списать по закону № 127-ФЗ. Коллекторам и приставам запрещено взаимодействовать с должником, вступившим в такую процедуру. Все взыскания по кредитным долгам приостанавливаются, а пени по ним перестают начисляться.
Для вашего удобства подготовили список компаний, помогающих проходить процедуру банкротства гражданам со всей России. В любой из них вы можете получить бесплатную консультацию с юристом, узнать законные способы решения проблемы и получить полное сопровождение процедуры банкротства «под ключ» на всех ее этапах.
Как оформить возврат переплаты
Если после сверки расчетов выяснилось, что вы заплатили больше необходимого, оформите возврат переплаты по правилам компании. В памятке ООО МКК «Академическая» указано, что заемщик может подать заявление способом, предусмотренным договором, или отправить его на электронный адрес: info@web-zaim.ru. Деньги должны перечислить в течение 10 календарных дней после регистрации обращения.
В заявлении укажите номер договора, дату и сумму платежа, размер переплаты и банковские реквизиты для возврата. Приложите чек и попросите сообщить регистрационный номер обращения. Если компания не согласится с расчетом, письменный ответ поможет понять, какие начисления нужно оспаривать.
Что делать, если не удалось решить проблему
Сначала обратитесь в саму МФО и сохраните подтверждение регистрации обращения. Если вопрос не решен, выбирайте адресата по сути нарушения:
Если взыскатель нарушает частоту, время или правила звонков и сообщений — жалуйтесь в ФССП.
Если проблема связана с финансовой услугой или компания не ответила на обращение — в интернет-приемную Банка России.
Если спор касается имущественного требования к МФО и входит в компетенцию финансового уполномоченного — обращайтесь к нему.
Если поступают угрозы жизни, здоровью или имуществу — в полицию.
Если спор о сумме долга уже рассматривается в суде — заявляйте свои возражения в рамках дела.
К обращению приложите только те материалы, которые подтверждают конкретное нарушение: договор, расчет, переписку с МФО, ответ компании, чеки, детализацию звонков и скриншоты сообщений. Большое количество однотипных файлов само по себе не делает жалобу убедительнее.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Что делать, если сайт или приложение недоступны в день платежа?
Если компания не работает через привычный онлайн-канал, это не отменяет обязанность внести платеж по договору. Зафиксируйте ошибку скриншотом с датой и временем, проверьте альтернативные способы оплаты в договоре и запросите актуальные реквизиты по официальному телефону или электронной почте из реестра Банка России. Не переводите деньги на карту физлица или по реквизитам, которые прислал неизвестный человек в мессенджере. После оплаты сохраните чек и при необходимости подтвердите МФО, что платеж отправлен в срок.
Почему после погашения могут отказать в новом займе?
Даже если заемщик уже успешно пользовался сервисом, это не означает, что заем обязательно дадут во второй раз. МФО рассматривает каждую новую заявку отдельно: проверяет текущую долговую нагрузку, кредитную историю, доходы и собственные критерии риска.
Можно ли поменять номер для звонков о долге?
Да. Передайте МФО новый номер способом, указанным в договоре, и сохраните подтверждение обращения. Но смена контактов не отменяет задолженность и не считается отказом от взаимодействия. Если с момента просрочки прошло четыре месяца, для прекращения звонков и сообщений нужно подать отдельное заявление. Согласие на контакты с родственником также отзывают отдельно.
Как проверить, настоящее ли сообщение о суде?
Найдите дело по номеру на официальном сайте суда или на портале ГАС «Правосудие» и сверьте стороны дела, дату и вид документа. При сомнениях позвоните в канцелярию по номеру с официального сайта суда. Ссылка из СМС или сообщения взыскателя сама по себе не подтверждает наличие дела. Процессуальные сроки считают по судебным документам и правилам их вручения.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 146