На кредитную историю может повлиять абсолютно любая просрочка платежа, в том числе разовая. Но просроченный на несколько дней платеж и долг, который не выплачивался месяцами, для банка выглядят по-разному.
Чем дольше длится просрочка и чем чаще заемщик нарушает график, тем серьезнее последствия для кредитной истории. Разберемся, с какого дня просрочка влияет на кредитную историю, как меняется ее значение в зависимости от срока, и что еще учитывает банк.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 3000 до 30000 ₽, процентная ставка от 0.8 до 0.8%. 🚀
✅ Джой Мани сумма от 3000 до 100000 ₽, ставка от 0 до 0.8%. ⚡
С какого дня просрочка влияет на кредитную историю
Просрочка возникает, если заемщик не внес обязательный платеж полностью в срок, установленный договором. Поэтому уже задержка на один день считается нарушением графика.
Например, платеж нужно внести до 15 октября включительно. Если к концу этого дня кредитор не получил необходимую сумму, с 16 октября появляется просроченная задолженность.
При этом общего льготного периода, когда платеж можно задержать на несколько дней без последствий, нет. Банк может не начислять неустойку в первые дни или предусмотреть особые условия в договоре, но это не исключает появления просрочки в кредитной истории.
Кредитор не обязан ждать несколько дней, прежде чем сообщить о просрочке в БКИ. По статье 5 закона № 218-ФЗ «О кредитных историях» сведения нужно передать не позднее второго рабочего дня после того, как появилась просрочка. Поэтому даже задержка платежа на один-два дня может отразиться в кредитной истории.
Как влияет просрочка на 1 день, неделю, месяц и больше
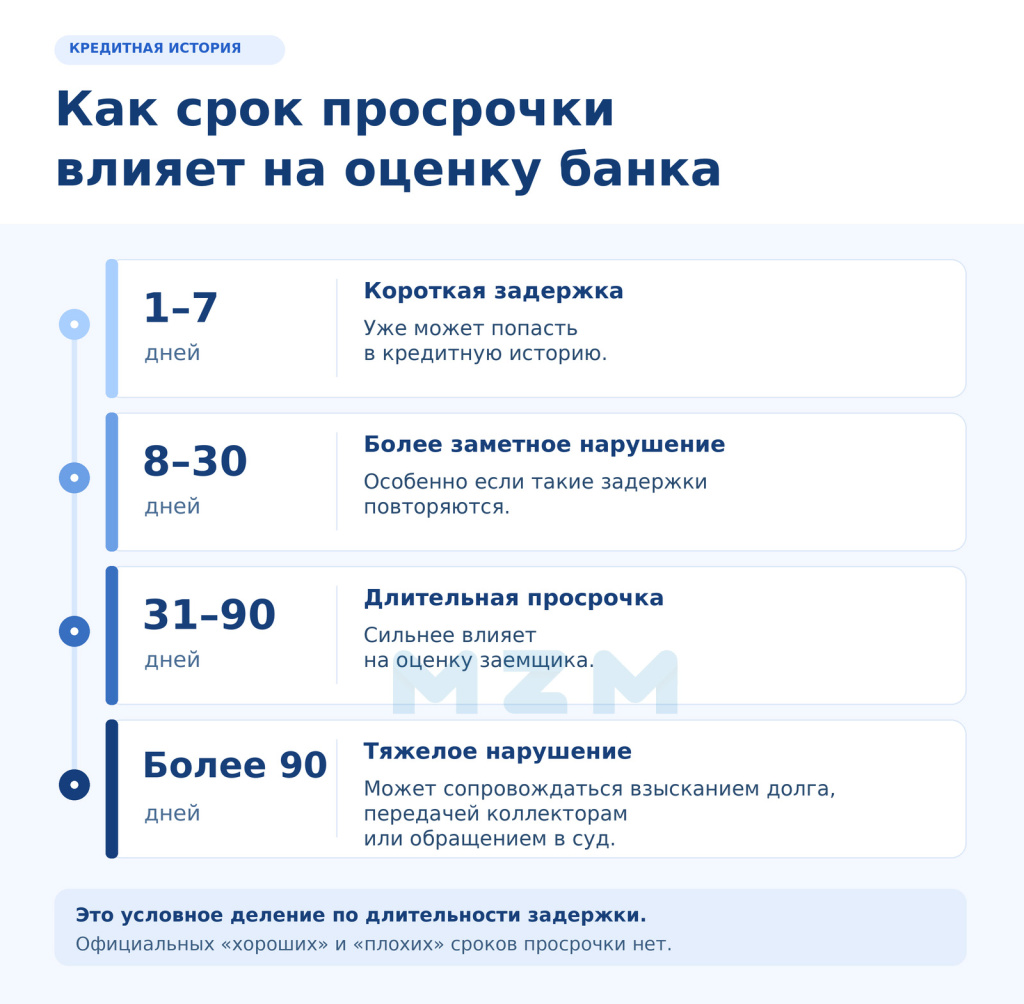
Чем дольше заемщик не возвращается в график, тем серьезнее выглядит нарушение для банка. Какого-то официального деления просрочек на «хорошие» и «плохие» сроки нет, но продолжительность задержки оплаты помогает оценить ее тяжесть.
Такая градация условна: закон не устанавливает единую шкалу для банков. Каждый кредитор использует собственную модель оценки и учитывает просрочку вместе с другими сведениями о заемщике.
Поэтому однодневная задержка и трехмесячная просрочка не равнозначны, хотя обе могут появиться в кредитной истории. Разовое опоздание на несколько дней обычно воспринимается банками лояльнее длительных или постоянно повторяющихся нарушений.
Почему одинаковые по сроку просрочки могут по-разному влиять на кредитную историю
Количество дней — не единственное, на что обращает внимание банк. Две просрочки одинаковой продолжительности могут по-разному повлиять на решение по новой заявке.
Например, один заемщик лишь однажды задержал платеж на пять дней и сразу погасил долг, а следующие два года платил по графику. Другой допускает пятидневную просрочку почти каждый месяц. Если в первом случае банк лишь примет во внимание разовую задержку платежа, то во втором случае та же по сроку просрочка будет выглядеть как регулярное нарушение графика.
Кроме продолжительности задержки оплаты, имеют значение:
Сколько просроченных платежей было раньше.
Повторялись ли они по одному или разным договорам.
Какая сумма оставалась непогашенной.
Насколько давно произошла последняя задержка платежа.
Погашен ли долг сейчас.
Своевременно ли заемщик платил после просрочки.
Статус задолженности тоже имеет значение. Погашенная просрочка показывает банку, что заемщик все же исполнил обязательство и вернулся к платежам по графику. Действующая просрочка, наоборот, говорит о том, что долг до сих пор не погашен и нарушение продолжается.
По каким кредитам и займам просрочка попадет в БКИ
Просрочка может появиться в кредитной истории независимо от вида займа. Главное — передает ли организация сведения по договору в БКИ.
Кредиты и микрозаймы. Банки и МФО передают сведения об исполнении обязательств заемщика. Если платеж внесен позже срока или не полностью, в кредитной истории может появиться информация о просроченной задолженности и продолжительности задержки оплаты. Размер займа значения не имеет: просрочка небольшого микрозайма тоже отражается в отчете.
Кредитные карты. Просрочка возникает, если обязательный платеж внесен не полностью или позже установленной даты. Окончание беспроцентного периода — другая ситуация: банк начислит проценты, но если обязательный платеж внесен вовремя, просрочки нет и информация о ней в БКИ не передается. При этом открытая кредитная карта и доступный по ней лимит отражаются в кредитной истории и могут влиять на кредитный рейтинг.
Рассрочка и оплата частями. Если покупка оформлена через банк или МФО как кредит или заем, сведения о просрочке передаются в БКИ по правилам кредитования. Для сервисов рассрочки с 1 апреля 2026 года действует отдельное правило: оператор обязан передавать сведения в БКИ, если общая сумма рассрочки у пользователя превышает 50 000 рублей. Если магазин предоставляет рассрочку напрямую и покупатель платит частями за товар ему напрямую, то закон о сервисах рассрочки на такой договор не распространяется.
Что будет, если платеж задержался из-за технической ошибки
Иногда заемщик отправляет деньги вовремя, но они приходят позже из-за банковского сбоя или задержки перевода. В такой ситуации сначала проверьте дату фактического зачисления и условия выбранного способа оплаты.
Если деньги были отправлены заранее, а задержка возникла на стороне банка, сохраните подтверждение перевода: например, чек, банковскую выписку или уведомление об операции. С этими документами обратитесь к кредитору и попросите проверить платеж.
Другая ситуация — перевод в последний день по реквизитам, когда банк заранее предупреждает, что деньги могут идти несколько рабочих дней. Тогда дата оплаты может уже не совпасть с датой исполнения обязательства по договору, и в кредитной истории отразится просрочка платежа.
Поэтому платежи лучше переводить заранее и после операции проверять, что необходимая сумма действительно зачислена.
Как проверить, появилась ли просрочка в кредитной истории
Узнать о записи можно из кредитного отчета. Сначала запросите через Госуслуги или Центральный каталог кредитных историй список БКИ, в которых находятся ваши сведения, а затем получите отчет в каждом из них.
В нужном договоре проверьте сумму просроченной задолженности, продолжительность задержки, дату последнего обновления и статус долга. Подробный порядок проверки собрали в нашей статье «Как узнать, есть ли просрочки по кредитам».
Если в отчете указана задержка оплаты, которая по факту была проведена, подготовьте подтверждения своевременной оплаты и оспорьте запись через кредитора или БКИ. Исправить через такой запрос можно только ошибочно сформированные и доказанные просрочки. Если платеж действительно внесен с опозданием, то обращение в БКИ тут не поможет.
Что делать после просрочки
Если платеж уже пропущен, главная задача — не увеличивать продолжительность задержки. Уточните у кредитора сумму, необходимую для выхода из просрочки, и проверьте, какие варианты урегулирования доступны, если полностью внести деньги сейчас не получается.
После погашения прежняя запись о задержке оплаты из кредитной истории моментально не исчезнет. В отчете изменится лишь статус задолженности, а банк при следующих заявках будет видеть и просрочку, и дальнейшую платежную историю.
Да. При оценке заемщика банк изучит не только количество дней задержки, но и размер просроченной задолженности вместе с другими сведениями. Небольшой пропущенный платеж и крупный непогашенный долг создают для кредитора разный уровень риска.
Может ли просрочка супруга испортить мою кредитную историю?
Нет, у супругов формируются отдельные кредитные истории. Чужая просрочка не переносится в ваш отчет. Но ситуация меняется, если вы выступаете созаемщиком или поручителем по договору: тогда сведения по обязательству могут отражаться и в вашей кредитной истории.
Может ли работодатель узнать о моих просрочках?
Работодатель не получает кредитный отчет только потому, что состоит с человеком в трудовых отношениях. Доступ к кредитной истории предоставляется по правилам закона № 218-ФЗ, а для получения основной части отчета пользователю кредитной истории требуется согласие его владельца, кроме предусмотренных законом случаев.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 7