«Займиго» — российская микрокредитная компания, которая выдает займы онлайн. Вместе с договором могут оформляться страхование, программа «Кредитный рейтинг» и другие дополнительные продукты.
Чтобы отписаться от платных услуг «Займиго», сначала нужно определить, за что именно списали деньги. Для страховки, платного сервиса и автоматических платежей по займу действуют разные правила.
Разберемся, как отказаться от ненужной услуги и вернуть оплату.
Сайт сервиса. Изображение взято с сайта zaymigo.ru
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
За что могут списывать деньги после оформления займа
Не каждое списание с карты относится к дополнительной услуге. Часть платежей может быть связана непосредственно с погашением задолженности, поэтому сначала важно определить назначение операции.
Чаще всего встречаются такие ситуации:
Страхование. МКК работает с несколькими страховыми программами. Условия и сроки отказа отличаются: по одним программам действует период 30 дней, по другим в КИД указан срок 14 дней. Стоимость зависит от конкретного оформления.
IKRA «Кредитный рейтинг». Это отдельная платная программа для однократного использования. Она рассчитывает индивидуальный кредитный рейтинг, но не исправляет кредитную историю и не гарантирует одобрение следующего займа. Базовая стоимость составляет 2 700 рублей, при этом могут действовать скидки — это закреплено в оферте программы.
Платеж по займу. Деньги с карты могут списываться в счет задолженности, если заемщик ранее дал согласие на автоматические операции. В таком случае речь уже идет не о подписке, а о способе погашения займа.
Если назначение платежа непонятно, посмотрите дату, сумму и получателя в банковской выписке и сравните их с документами из личного кабинета. Важно понять, уменьшилась ли после операции задолженность и есть ли отдельное заявление или сертификат на платный продукт. Подробнее о том, как проверить состояние долга, рассказали в статье «Как узнать, есть ли просрочки по кредитам».
Сначала определите, за что именно прошли деньги. Страховка, IKRA и платеж по займу выглядят в банковском приложении как обычные операции, но отказ и возврат по ним оформляются по-разному.
Как отказаться от платной услуги
Самый надежный способ — оформить отказ письменно. Так останется дата обращения и точный текст требования.
почтой по адресу: 603024, Нижний Новгород, ул. Тургенева, д. 30, помещение П5.
Уточнить порядок можно и по телефону 8 800 700-72-86. Линия работает ежедневно с 8:00 до 20:00, но после звонка лучше все равно зафиксировать отказ письменно.
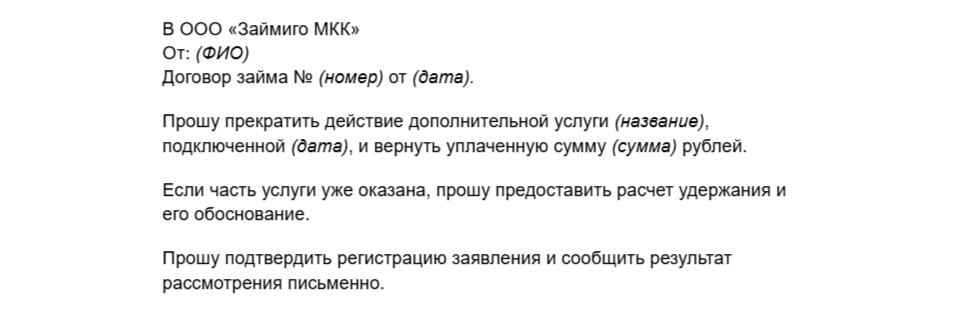
В заявлении укажите ФИО, телефон, номер договора займа, название услуги, дату подключения и сумму оплаты. Если хотите получить возврат на банковский счет, добавьте реквизиты счета.
Можно использовать такой текст:
Если речь идет о коллективном страховании, дополнительно попросите исключить вас из числа застрахованных лиц. Если услугу вообще не заказывали, формулировку лучше изменить. В таком случае прямо укажите, что согласия на покупку не давали, и попросите предоставить документ, которым подтверждается подключение.
После отправки сохраните письмо, вложения и подтверждение регистрации. При почтовом обращении пригодятся квитанция, опись вложения и сведения о доставке.
Отказ лучше составить в письменном виде. Тогда при споре будет понятно, когда именно вы обратились, от какой услуги отказались и какую сумму попросили вернуть.
Как отключить автоматические списания по займу
Отказ от дополнительной услуги и запрет на автоматические списания — разные действия. Даже если страховка или IKRA уже отменены, ранее выданное разрешение на погашение займа с карты может продолжать действовать.
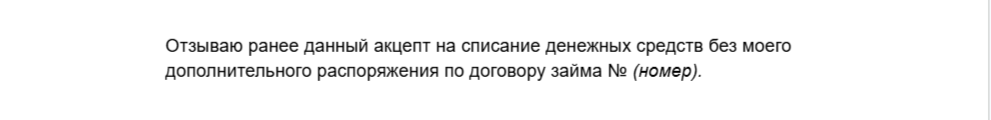
Пункт 5.5 Общих условий потребительского займа позволяет полностью или частично отозвать такое согласие. Уведомление можно направить через личный кабинет, по электронной почте или обычной почтой.
В этом случае требование можно сформулировать кратко:
Но после этого долг никуда не исчезает. Погашать заем и проценты придется другим доступным способом и в те же сроки, которые указаны в договоре. Подробнее о платежных разрешениях рассказали в статье «Как отвязать банковскую карту от МФО и остановить списания».
Когда можно вернуть деньги за страховку
У страховых программ условия отличаются, поэтому здесь важно смотреть не только на название страховщика, но и на конкретный страховой продукт:
Программа
Срок отказа
Возврат
Д2, жизнь и здоровье № К-2.30
30 календарных дней со дня подписания заявления
100% стоимости страхования
Д2, несчастный случай № К-3.3
30 календарных дней со дня подписания заявления
100% стоимости страхования
Д2, защита карт № 4.2
14 календарных дней со дня заключения договора
100% страховой премии
Д2, «Успешный самозанятый»
14 календарных дней со дня заключения договора
100% страховой премии
По этим программам деньги перечисляют в течение семи рабочих дней после получения заявления. Условия подтверждаются КИД страховых программ.
Для коллективного личного страхования, оформленного при потребительском займе, действует и специальное правило закона: 30 дней на отказ с полным возвратом при отсутствии событий с признаками страхового случая.
Даже если в КИД указан срок 14 дней, право на возврат не всегда заканчивается вместе с ним. Если страховка оформлялась одновременно с потребительским займом, дополнительно применяются требования закона, которые могут предусматривать более длительный срок для отказа. Подробнее о том, как работает страхование при микрозаймах, рассказали в статье «Страхование займа в МФО: как не переплатить и нужно ли вообще соглашаться?».
У страхования нет одного универсального срока отказа для всех программ. Но для коллективного личного страхования при потребительском займе закон дает 30 дней, поэтому с заявлением лучше не затягивать.
Можно ли вернуть страховку после досрочного погашения займа
Досрочное закрытие займа меняет и ситуацию со страховкой. Для некоторых программ Д2 можно вернуть часть страховой премии за тот период, который уже не понадобится после погашения долга. Например, КИД программ № К-2.30 и № К-3.3 предусматривают такой возврат при полном досрочном исполнении договора займа.
Сумма зависит от того, сколько времени действовала защита. Чем раньше погашен заем, тем больше неиспользованный период страхования, но вернуть всю первоначальную стоимость обычно не получится: из расчета исключат часть, которая относится к прошедшему периоду.
Чтобы оформить возврат, к заявлению лучше приложить подтверждение полного погашения займа. Если итоговая сумма окажется ниже ожидаемой, попросите предоставить расчет — из него должно быть понятно, какой период учли и сколько удержали.
Досрочное погашение и отказ от страховки в первые 30 дней — разные ситуации. При своевременном отказе можно рассчитывать на полный возврат при соблюдении условий программы, а после досрочного закрытия займа возвращают только сумму за неиспользованный период страхования.
С программой «Кредитный рейтинг» действует другой порядок. По оферте IKRA деньги можно требовать назад, если программа не была активирована либо при запуске возникли технические ошибки по вине агента.
На рассмотрение заявления отводится 12 рабочих дней. Если возврат согласован, деньги перечисляют в течение 10 рабочих дней после принятия решения тем же способом, которым прошла оплата.
Если МКК ссылается на то, что программа уже была активирована, попросите назвать дату активации и предоставить подтверждение. Для возврата важно не только то, открывали ли вы страницу с рейтингом, но и был ли сервис фактически запущен.
Что делать, если услугу подключили без согласия
Если в документах или выписке обнаружилась платная услуга, которую вы не выбирали, оформлять какой-то специальный отказ по форме не нужно. Достаточно обращения с указанием, что согласия на подключение не давали, и требования вернуть списанную сумму.
Одновременно попросите показать, на каком основании услуга была оформлена. Это может быть заявление, электронное подтверждение или другое действие, которым клиент согласился на покупку.
Пункт 3.1 статьи 16 Закона о защите прав потребителей запрещает навязывать дополнительные услуги. Если подтвердить согласие клиента компания не может, деньги должны вернуть в течение трех дней после требования. Доказывать, что покупка действительно была согласована, должен продавец или исполнитель.
Другая ситуация — когда услугу подключили добровольно, а позже она просто стала не нужна. Тогда возврат оформляется уже по правилам конкретного продукта и зависит от его условий.
Что делать, если услугу не отключили или деньги не вернули
Если после первого обращения ничего не изменилось, повторять тот же путь с нуля не нужно. Лучше собрать все документы по ситуации — так будет проще понять, на каком этапе возник спор, и чего именно не хватает для возврата.
Если вернули только часть суммы, попросите предоставить расчет удержания. При полном отказе запросите письменное объяснение с указанием причины и пункта договора, на который ссылается компания.
Сохраните:
первоначальное заявление;
подтверждение его получения;
документы на дополнительную услугу;
чек или банковскую выписку;
ответ компании;
расчет суммы, которую требуете вернуть.
Отдельный порядок действует, если услугу оказывал сторонний партнер. В случаях, предусмотренных статьей 7 закона № 353-ФЗ, после безрезультатного обращения к исполнителю требование можно направить уже кредитору. Сделать это можно после истечения 30 дней с первого обращения, но не позднее 180 календарных дней.
Если вопрос так и не решен, следующий шаг зависит от характера спора:
Банк России — если нужно сообщить о нарушениях со стороны МКК или страховщика.
Роспотребнадзор — если спор связан с навязанной услугой и нарушением прав потребителя.
Финансовый уполномоченный — если требуется вернуть деньги с финансовой организации и требование входит в его компетенцию.
Суд — если урегулировать спор во внесудебном порядке не получилось.
Для денежных требований к МФО или страховщику сначала может понадобиться претензия самой организации, а уже после нее — обращение к финансовому уполномоченному. Подробнее о том, как подготовить такую жалобу, рассказали в статье «Как написать жалобу на МФО: ситуации, примеры и ваши права».
Когда обращаться в банк
Банк имеет смысл подключать к разбирательствам с платными подписками, если деньги списали без вашего согласия или новая операция появилась уже после отзыва разрешения на списания. В таком случае можно обратиться к банку, который выпустил карту, и попросить проверить платеж.
Для обращения подготовьте дату и сумму операции, название получателя, а также заявление в МКК и подтверждение, что его получили. По этим документам банк сможет разобраться, на каком основании прошло списание, и есть ли возможность оспорить платеж или ограничить новые операции в пользу того же получателя.
При этом обращение в банк не означает, что деньги вернут автоматически. Добровольная оплата услуги и списание без согласия клиента рассматриваются по разным основаниям.
Если спор затянулся, сохраняйте всю историю обращений. Из документов должно быть понятно, что именно подключили, когда вы отказались от услуги, какую сумму попросили вернуть и какой ответ получили.
Как не обнаружить лишнюю услугу уже после выдачи займа
Самый неприятный момент — заметить платную опцию уже после того, как деньги получены, а в выписке появилось незнакомое списание. Чтобы не разбираться с отказом и возвратом постфактум, на этапе оформления стоит обращать внимание на все документы, которые появляются помимо самого договора займа.
У «Займиго» это особенно актуально для страхования и программы IKRA. Оба продукта оплачиваются отдельно, поэтому перед подтверждением должно быть понятно, что именно подключается, сколько это стоит, и нужен ли вам такой сервис. Если предложение выглядит необязательным, не стоит соглашаться на него только ради того, чтобы быстрее закончить оформление.
Отдельного внимания заслуживает разрешение на списания с карты. Это уже не дополнительная услуга, а способ погашения займа. Поэтому даже после отказа от страховки или IKRA деньги могут продолжать списываться в счет задолженности, если такое согласие остается действующим.
После получения займа полезно проверить первые операции по карте и документы в личном кабинете. Так проще заметить дополнительную покупку сразу, пока сроки для отказа и возврата еще не начали работать против заемщика.
Выбирать МФО лучше не только по ставке и сумме займа, но и по тому, какие дополнительные продукты могут появиться при оформлении. Для вашего удобства собрали все МФО в одном каталоге — там можно сравнить условия компаний, отзывы заемщиков и особенности оформления до подачи заявки.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Так компания проверяет, что карта действующая и принадлежит заемщику. Обычно 1 рубль блокируется временно и не считается оплатой страховки или другой услуги. Если сумма долго не возвращается, уточните в банке статус операции.
Может ли IKRA исправить ошибки в кредитной истории?
Нет. Программа показывает индивидуальный кредитный рейтинг, но не исправляет сведения в кредитной истории. Если в ней обнаружилась ошибка, оспаривать нужно саму запись — через кредитора или бюро кредитных историй.
Что происходит с IKRA после полного погашения займа?
С погашением долга отдельно подключенная программа не отключится автоматически. Если IKRA больше не нужна, отказ и возможный возврат оформляются отдельно. При этом значение будет иметь, успели ли активировать сервис, и была ли услуга фактически оказана.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 4