В «Долями» покупка обычно делится на четыре платежа: первый вносится сразу, остальные — каждые две недели. Просрочка возникает, когда очередную часть не удалось списать в установленную дату, например из-за нехватки денег на карте.
С апреля 2026 года для сервисов рассрочки действуют отдельные правила, поэтому просрочка платежа в сервисе «Долями» теперь регулируется иначе, чем раньше. Разберем, сколько времени есть на погашение без штрафа, когда сведения о долге могут попасть в кредитную историю и как проходит взыскание при длительной задержке.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Как возникает просрочка и сколько прибавится к платежу
При оплате через «Долями» на шесть недель кредитный договор не заключается. Покупка делится на четыре платежа: первый вносится сразу, остальные три — каждые две недели. Даты и суммы следующих списаний можно проверить в приложении «Долями» или Т-Банка.
Если очередное списание не прошло, пользователь получает уведомление о задолженности. После пополнения карты или добавления другой карты платеж пытаются списать повторно на следующий день.
На погашение пропущенной доли без штрафа дают четыре дня. Если просрочить оплату дольше, с пятого дня начинает начисляться штраф из расчета 20% годовых от суммы неоплаченной доли.
Например, нужно внести 4 000 рублей. В течение первых четырех дней после даты платежа штрафа еще нет. С пятого дня сумма задолженности начинает увеличиваться, причем расчет идет от неоплаченных 4 000 рублей, а не от полной стоимости покупки.
Такой порядок закреплен в правилах сервиса рассрочки. В них указано, что штраф может составлять до 0,055% от неоплаченной доли за день, но не более 20% годовых. Правила также позволяют оператору установить период, когда штраф не начисляется: сейчас для этого отведены первые четыре дня просрочки.
Если внести только часть суммы, сначала погашается просроченная доля, а затем начисленный штраф. Поэтому после частичной оплаты проверьте остаток задолженности и убедитесь, что платежа действительно хватило для выхода из просрочки.
Пока просроченная доля остается непогашенной, новую покупку через «Долями» могут не одобрить. После погашения доступ к новым заказам оценивается заново.
Как погасить просрочку и проверить списание
Сначала проверьте остаток на карте, с которой должен пройти очередной платеж. Даже при достаточной сумме операция может не состояться, например из-за блокировки карты, окончания срока ее действия или отказа банка провести списание.
Дальше действуйте по порядку:
Откройте нужный заказ и проверьте сумму неоплаченной доли.
Посмотрите, какая карта указана для следующего списания.
Пополните ее или добавьте другую карту.
На следующий день проверьте, прошел ли повторный платеж.
Если списание снова не состоялось, обратитесь в поддержку «Долями».
После оплаты убедитесь, что задолженность по заказу закрыта.
Следующий платеж можно внести раньше установленной даты. Также можно заранее закрыть весь оставшийся заказ. Перенести дату очередного платежа на другой день нельзя.
Если клиент оплатил вовремя, а задолженность все равно осталась, сохраните чек, скриншот операции с датой и переписку с поддержкой. По ним можно проверить, прошел ли платеж и как его учли по заказу.
Чек, история операции и письменный ответ поддержки пригодятся и при дальнейшем споре с сервисом.
Подробнее о том, какие подтверждения лучше собрать и как действовать при несостоявшемся списании, рассказали в статье «Банк не списал платеж по кредиту: что делать заемщику». Там речь идет о банковском кредите, но порядок фиксации платежа подойдет и для спора с сервисом рассрочки.
Когда долг может попасть в кредитную историю
Для обычных договоров «Долями», заключенных с 1 апреля 2026 года, действует новый порядок передачи сведений в бюро кредитных историй. В справке сервиса указано, что информация поступает в БКИ, если задолженность по всем текущим заказам составляет 50 000 рублей и больше.
В статье 14 закона № 283-ФЗ условие сформулировано иначе: к цене нового договора прибавляют задолженность по уже действующим рассрочкам. Порог определяют по получившейся сумме, а не по стоимости одной покупки.
Если договор подпадает под передачу в БКИ, там отражается не только просрочка. В кредитной истории появляется отдельная запись об обязательстве перед сервисом рассрочки.
Что будет указано в кредитной истории
Названия разделов зависят от конкретного БКИ, но содержание записи будет примерно таким:
Поле
Какие сведения отразятся
Источник информации
ООО «Т-Покупки» — оператор сервиса «Долями». В некоторых отчетах рядом может отображаться название сервиса
Вид обязательства
Договор о предоставлении сервиса рассрочки
Роль клиента
Пользователь сервиса рассрочки, а не заемщик
Сведения о договоре
Дата оформления покупки, полная цена договора и дата, когда оператор оплатил товар продавцу
График платежей
Сумма и дата очередного платежа, а также плановая дата полного погашения
Текущая задолженность
Непогашенный остаток по договору
Просрочка
Наличие просроченной задолженности и количество календарных дней задержки
Исполнение договора
Даты и суммы внесенных платежей
После погашения
Статус исполненного обязательства и продолжительность последней закрытой просрочки
НБКИ, ОКБ, Т-БКИ и другие бюро оформляют отчеты по-разному. Поэтому названия полей и расположение сведений могут отличаться.
Через сколько появится просрочка
Ждать 30 или 90 дней не требуется. Если сведения по договору уже передаются в БКИ, после задержки платежа в кредитной истории могут появиться:
признак просроченной задолженности;
дата пропущенного платежа;
количество календарных дней просрочки;
сведения о нарушении срока или размера платежа.
Просрочка появится в кредитной истории раньше. Если она продлится больше 90 дней, БКИ отметит это отдельно.
Оператор должен направить сведения не позднее окончания второго рабочего дня после получения соответствующей информации. БКИ обычно добавляет их в кредитную историю в течение одного рабочего дня. Поэтому обновление может появиться через несколько рабочих дней после пропуска платежа, а не обязательно в день просрочки.
Что изменится после погашения долга
После оплаты текущая просрочка закроется, задолженность уменьшится или договор получит статус исполненного. Однако информация о задержке не исчезнет: в записи сохранится продолжительность последней погашенной просрочки.
Например, если платеж внесли на восемь дней позже срока, после полного расчета кредитор увидит, что обязательство исполнено, но раньше по нему была восьмидневная просрочка.
Название магазина, модель телефона или перечень купленных вещей в обязательные сведения не входят. В кредитной истории может отображаться только общий вид объекта рассрочки: товар, работа, услуга или результат интеллектуальной деятельности.
Эти правила относятся к обычным договорам «Долями», заключенным с 1 апреля 2026 года. «Долями Плюс» — кредитный продукт, поэтому сведения по нему передаются в БКИ как по кредитному обязательству, а клиент указывается как заемщик.
Сначала задолженность остается у ООО «Т-Покупки». Пользователь получает уведомления о просрочке, а при наличии подходящей привязанной карты платеж могут попытаться списать повторно.
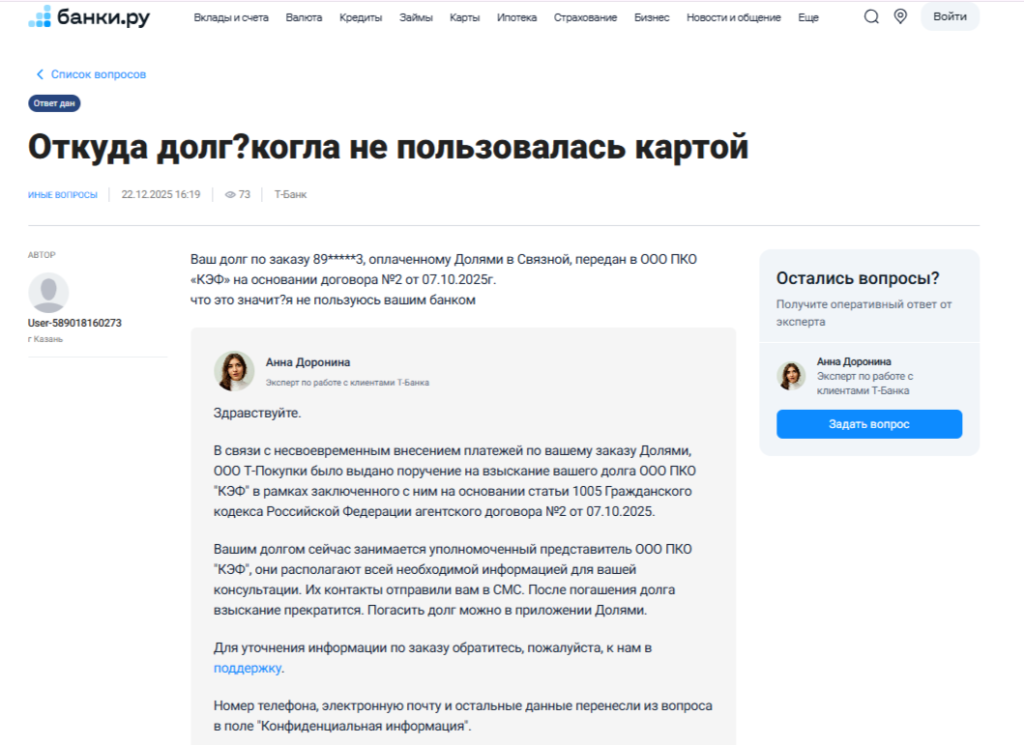
Если просрочка долго не погашается, к взысканию могут подключить стороннюю организацию. Такой случай подтвержден в ответе Т-Банка на Банки.ру: в декабре 2025 года ООО «Т-Покупки» поручило работу по просроченному заказу ПКО «КЭФ» по агентскому договору. В том случае кредитор не менялся — ПКО «КЭФ» занималась взысканием по поручению ООО «Т-Покупки», а задолженность по-прежнему можно было погасить через приложение «Долями».
Ответ Т-Банка о передаче просроченного заказа «Долями» в работу ПКО «КЭФ» на Банки.ру
Уступка долга работает иначе: право требования переходит к другой организации, и уже она становится новым кредитором. С апреля 2026 года такой порядок для сервисов рассрочки ограничен законом. По статье 14 закона № 283-ФЗ возможность уступить просроченную задолженность зависит от того, передаются ли сведения по договору в БКИ.
Если не платить и дальше, кредитор может обратиться в суд. Точного срока здесь нет: он зависит от того, как долго сохраняется задолженность, и каким способом кредитор решит ее взыскивать.
После решения суда взысканием могут заняться приставы. Тогда деньги могут списывать со счетов или удерживать из доходов в порядке исполнительного производства.
В отзывах клиентов встречаются случаи со спорными списаниями и ошибками в графике платежей. По таким обращениям можно понять, какие документы пригодятся, если данные по заказу или задолженности отображаются неправильно.
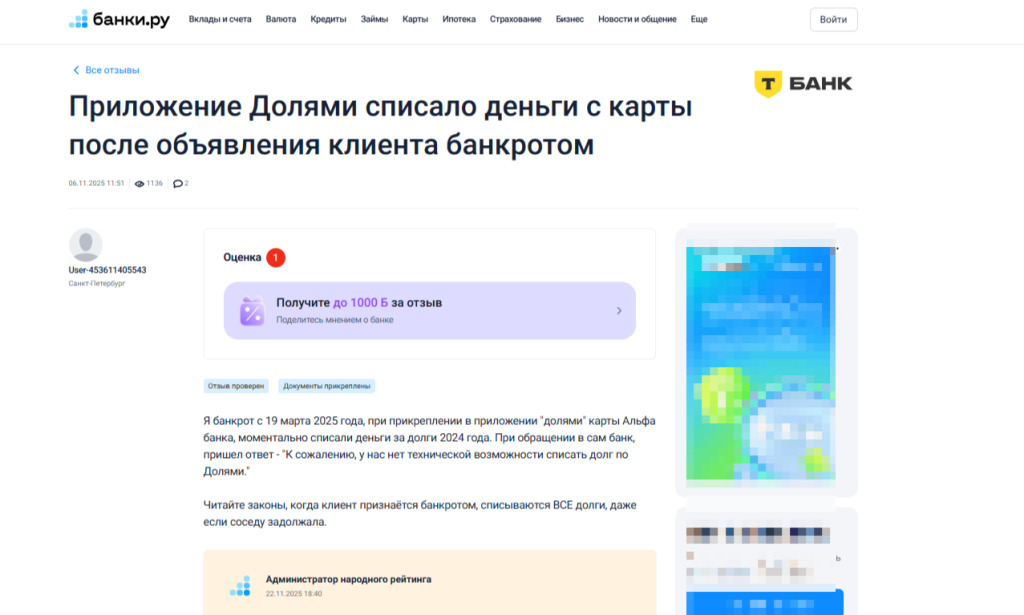
Один из споров возник после банкротства клиента. В отзыве на Банки.ру пользователь пожаловался на списание денег по старой задолженности уже после завершения процедуры. Т-Банк признал техническую ошибку и сообщил, что оформил обращение на возврат средств.
Отзыв клиента «Долями» на Банки.ру о списании старой задолженности после банкротства
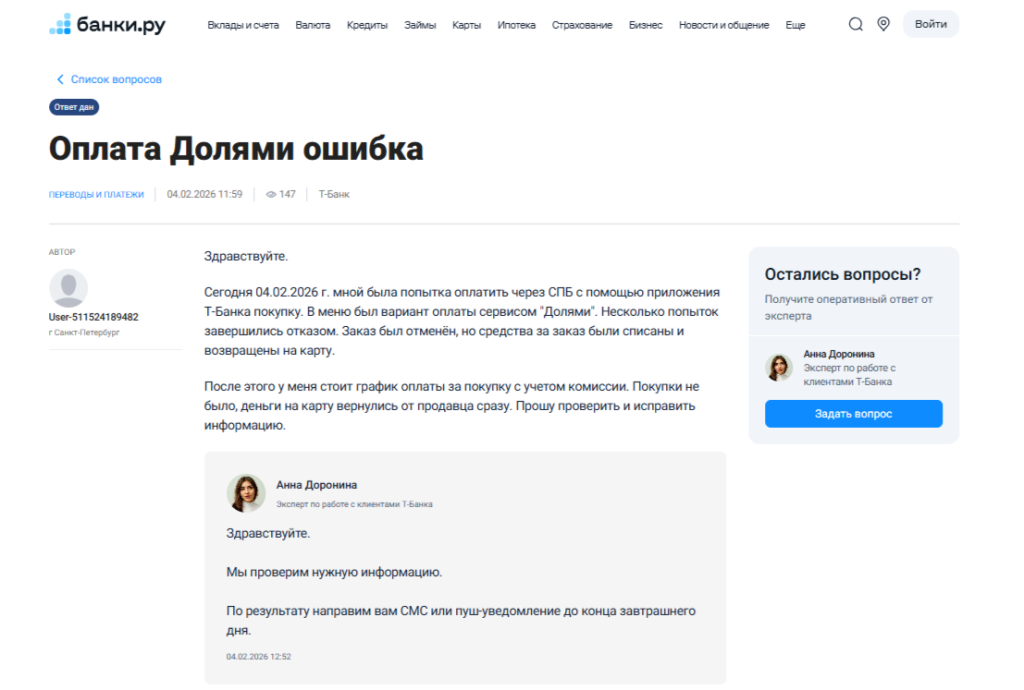
Еще одна ситуация связана с учетом отмененного заказа. В обращении на Банки.ру пользователь написал, что покупку отменили и деньги вернули, но будущие платежи продолжали отображаться в графике. После обращения данные передали на проверку.
Обращение клиента «Долями» на Банки.ру о платежах по отмененному заказу
В обоих случаях спор можно было проверить по истории операций и данным по заказу. Поэтому лучше сохранить график платежей, чеки, даты списаний и ответы поддержки — по ним проще восстановить, что произошло, и как была рассчитана задолженность.
Что делать, если платежи стали непосильными
Один пропущенный платеж по «Долями» обычно можно погасить после пополнения карты. Но если кроме покупок частями есть кредиты, кредитные карты и микрозаймы, денег на все платежи может уже не хватать.
Сначала посчитайте, сколько всего нужно отдавать по долгам каждый месяц. Затем посмотрите, сколько остается после расходов на жилье, продукты, лечение и другие основные нужды. Если денег на все платежи уже не хватает, а часть долгов приходится закрывать новыми займами, общая задолженность со временем будет расти.
В такой ситуации одним из вариантов решения непосильных долгов может стать процедура банкротства гражданина. Она регулируется законом № 127-ФЗ.
В банкротстве учитывают не только кредиты и микрозаймы, но и другие денежные долги, в том числе задолженность перед сервисом рассрочки. После завершения процедуры часть долгов можно списать, хотя для некоторых обязательств закон делает исключения.
Смысл банкротства в том, что человек решает проблему со всеми долгами сразу, а не пытается по очереди погашать их новыми займами. Такой вариант можно рассматривать, когда платежей несколько, задолженность продолжает расти и вернуть все долги своими силами уже сложно.
Проверить, подходит ли банкротство в вашей ситуации, можно на бесплатной консультации с профильным юристом. В нашем списке компаний по банкротству собраны организации из разных регионов России, которые консультируют дистанционно и при необходимости сопровождают процедуру.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Да, если другая карта уже привязана к аккаунту. Перед этим проверьте открытые заказы и ближайшие платежи, чтобы заранее видеть, по каким покупкам может пройти списание.
Вернется ли возможность покупать через «Долями» после погашения просрочки?
После погашения просрочки новые покупки снова могут одобрить, но решение принимается отдельно по каждому заказу. Доступный лимит на покупку рассчитывается индивидуально и со временем может меняться.
Можно ли перенести следующий платеж на другую дату?
Нет, дату из графика изменить нельзя. Если ко дню списания на карте не ожидается нужной суммы, платеж лучше внести заранее или сразу погасить оставшуюся часть заказа.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 136