Российский национальный коммерческий банк (РНКБ) с июня 2025 года вошел в состав ВТБ. Но у клиентов остались кредитные карты и вместе с ними — прежние долги, платежи и условия по договору.
Из-за этого просрочка по кредитной карте РНКБ в 2026 году может вызвать вполне практичные вопросы. В статье разберем, как сейчас погасить задолженность по таким картам, из чего складываются начисления, и что можно сделать при финансовых трудностях.
Топ 5 займов без всяких рассылок и платных подписок
✅ Рокетмэн сумма от 3000 до 30000 ₽, ставка от 0.8 до 0.8%. 🎯
✅ Nova Credit доступные суммы от 1000 до 30000 ₽, процентная ставка от 0 до 0,8%. 💸
✅ Занимательные финансы займ от 5000 до 100000 ₽, ставка от 0 до 0,8%. 💰
✅ Умные Наличные можно получить от 5000 до 30000 ₽, процентная ставка от 0 до 0.545%. 🚀
Когда возникает просрочка
Просрочка возникает, если к дате платежа внесена не вся минимальная сумма. Полностью закрывать задолженность каждый месяц для этого не нужно: вся сумма требуется уже для сохранения беспроцентного периода.
Например, до 25-го числа нужно внести 4 000 рублей. Если на счет поступило 3 800 рублей, останется недоплата в 200 рублей и появится просроченная задолженность. То же произойдет, если перевести все 4 000 рублей в последний день, а банк зачислит деньги после окончания срока платежа.
По старым картам РНКБ дата и размер минимального платежа зависели от условий конкретного договора. Например, в деле № 2-1091/2024 обязательный платеж составлял 5% от основного долга. В других договорах могли отличаться ставка, кредитный лимит и сроки внесения платежей.
Поэтому ориентироваться лучше на свой договор и данные в ВТБ Онлайн. После перехода карт в ВТБ задолженность, ставка и кредитный лимит сохранились, а реквизиты счета изменились. Если условия договора поменялись, банк должен был сообщить об этом клиенту.
Минимальный платеж и сумма для льготного периода решают разные задачи. Первый позволяет избежать просрочки, а для беспроцентного использования карты нужно погасить ту сумму, которая указана в договоре.
Например, клиент вовремя внес минимальный платеж, но оставил часть задолженности. Просрочки в такой ситуации может и не быть, однако на остаток банк рассчитает проценты по условиям договора.
Как закрыть просрочку
Сначала перейдите в информацию о кредитной карте в приложении ВТБ Онлайн и проверьте сумму просрочки, минимальный платеж, дату его внесения и последние операции. Сейчас договоры РНКБ обслуживает ВТБ, поэтому актуальные реквизиты и задолженность нужно уточнять уже там.
При переносе карт в ВТБ сами кредитные обязательства сохранились, но счет для погашения мог получить новые реквизиты. Поэтому перед платежом лучше сверить данные в ВТБ Онлайн и не использовать старые реквизиты РНКБ.
Если цифры в приложении расходятся с вашим расчетом, запросите у банка:
общую задолженность;
сумму просрочки;
размер ближайшего платежа;
дату платежа;
действующие реквизиты;
сведения о последних зачислениях;
расчет процентов и комиссий.
Ответ ВТБ лучше сохранить. Если позже возникнет спор о размере задолженности или дате внесения денег, можно будет сослаться на сведения, которые банк сообщил при обращении.
После проверки уточните сумму, которую нужно внести именно для выхода из просрочки. Она может быть больше привычного минимального платежа, если уже наступил следующий расчетный период или появились дополнительные начисления.
Дальше порядок такой:
Уточните сумму для закрытия просрочки на конкретную дату.
Попросите расшифровать проценты, комиссии и неустойку.
Внесите деньги по актуальным реквизитам.
Сохраните чек.
После зачисления снова откройте договор в ВТБ Онлайн.
Проверьте, что просроченная задолженность погашена.
Если хотите полностью рассчитаться по кредитной карте, запросите сумму полного погашения. Перед оплатой проверьте, все ли операции проведены и не осталось ли процентов или комиссий, которые банк еще не списал.
После полного погашения можно подать заявление на закрытие договора и получить справку об отсутствии задолженности. Позже проверьте кредитную историю и убедитесь, что договор отражается как закрытый.
Как проверить начисления
После просрочки к основному долгу могут добавиться проценты, неустойка и предусмотренные договором комиссии. Поэтому общая задолженность иногда оказывается выше суммы, которую клиент фактически потратил по карте, а в отдельных случаях — и выше кредитного лимита.
Если сумма кажется завышенной, запросите у ВТБ подробный расчет. В нем должны быть отдельно указаны основной долг, проценты, комиссии и неустойка — так можно проверить каждое начисление по договору и выписке.
Точная процентная ставка зависит от договора. Например, в деле № 2-1146/2024 по карте РНКБ указана ставка 29,9% годовых, а в деле № 2-1292/2024 — 30% годовых. Поэтому для расчета задолженности нужно брать ставку из своего договора, а не из условий другой карты.
Проверьте и операции по карте. Для переводов и снятия наличных могли действовать другие тарифы и условия льготного периода. Если по договору предусмотрен отдельный процент за снятие наличных, его нужно учитывать при проверке начислений.
Размер неустойки по просрочке ограничен законом. При сохранении договорных процентов она не должна превышать 20% годовых от просроченной суммы. Если проценты за время нарушения не начисляются, максимальный размер неустойки — 0,1% от суммы просрочки за каждый день.
Если задолженность оказалась больше, чем вы рассчитывали, запросите у ВТБ детализацию начислений. В расчете должны быть отдельно указаны основной долг, проценты, комиссии и неустойка. Почему задолженность иногда превышает кредитный лимит, подробнее рассказали в статье «Почему задолженность по кредитной карте больше лимита».
Как оспорить ошибочную просрочку
Иногда деньги внесены вовремя, а в приложении ВТБ все равно отображается просроченная задолженность. Причина может быть в позднем зачислении, неправильных реквизитах или ошибке при учете платежа.
Сначала откройте выписку и проверьте, когда деньги поступили на счет. Затем сохраните чек, выписку за спорный период, уведомление о размере платежа и переписку с поддержкой.
В обращении в ВТБ укажите номер договора, дату и сумму перевода и попросите проверить, учтен ли был платеж. Если банк подтвердит ошибку, потребуйте пересчитать задолженность и убрать начисления, которые появились из-за неправильного учета операции.
Если сведения о просрочке уже передали в бюро кредитных историй, попросите исправить и их. Оспорить неправильную запись можно также через БКИ — такой порядок предусмотрен статьей 8 закона № 218-ФЗ.
Что можно сделать, если денег на платеж не хватает
Если после обязательных расходов денег уже не хватает на минимальный платеж по карте, проверьте, можно ли оформить кредитные каникулы. Они позволяют на время приостановить платежи или уменьшить их размер в случаях, предусмотренных законом.
По кредитным картам для физических лиц каникулы можно получить, если доход заметно снизился. Банк сравнит средний доход за последние два месяца с показателем за предыдущие 12 месяцев: снижение должно составлять больше 30%. Основанием также может быть чрезвычайная ситуация, из-за которой человек лишился имущества.
Кроме основания для каникул, есть ограничение по самому договору: кредитный лимит по карте не должен превышать 150 000 рублей. Такое правило предусмотрено законодательством о кредитных каникулах и указано на странице ВТБ.
Банк попросит подтвердить основание для каникул документами. Поэтому перед обращением проверьте требования ВТБ и подготовьте справки о доходах или документы по чрезвычайной ситуации.
Если под условия каникул вы не подходите или такой меры недостаточно, можно уточнить в ВТБ возможность реструктуризации. Если банк предложит новый график, сравните платеж, срок и общую переплату с текущими условиями. Более низкий ежемесячный платеж может сопровождаться увеличением срока и общей суммы выплат.
Брать новую кредитку только ради погашения просрочки обычно невыгодно: долг просто переносится в другой продукт, а обязательств становится больше.
Что пишут клиенты о переходе карт в ВТБ
В отзывах клиентов встречаются вопросы к сумме задолженности, льготному периоду и отображению кредитных карт после перехода из РНКБ в ВТБ. Такие истории помогают понять, где чаще возникала путаница, но свои начисления лучше сверять с договором, выпиской и ответами банка.
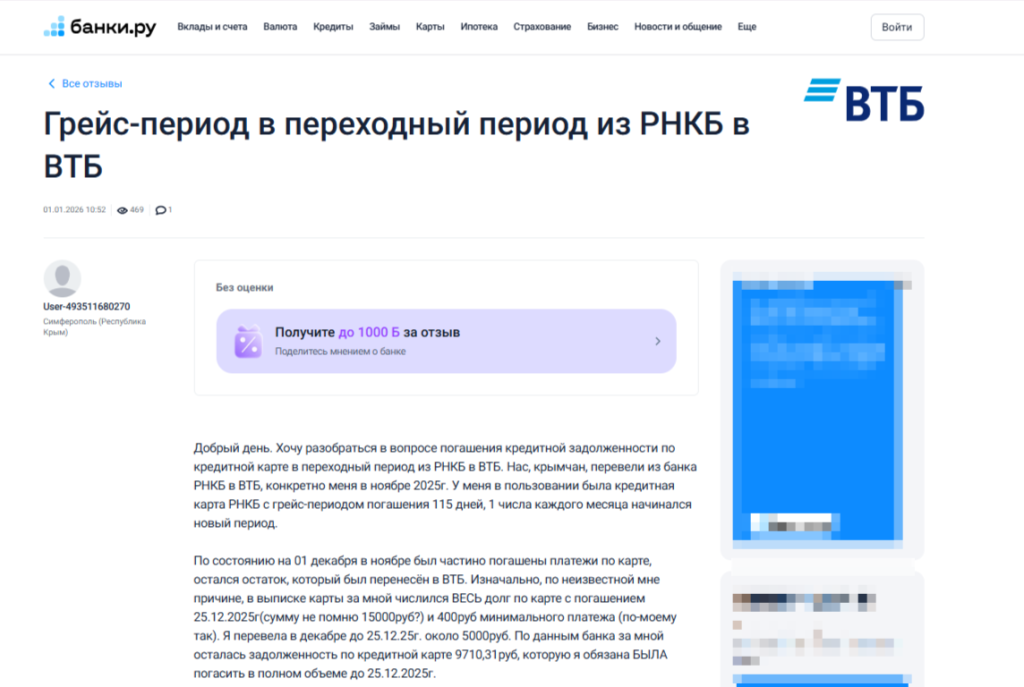
Например, в отзыве «Грейс-период в переходный период из РНКБ в ВТБ» клиентка описывает спор по задолженности после переноса карты. По ее словам, сумма долга стала отображаться иначе, а позднее появились начисленные проценты.
Отзыв клиента РНКБ на сайте Банки.ру о спорной задолженности и процентах
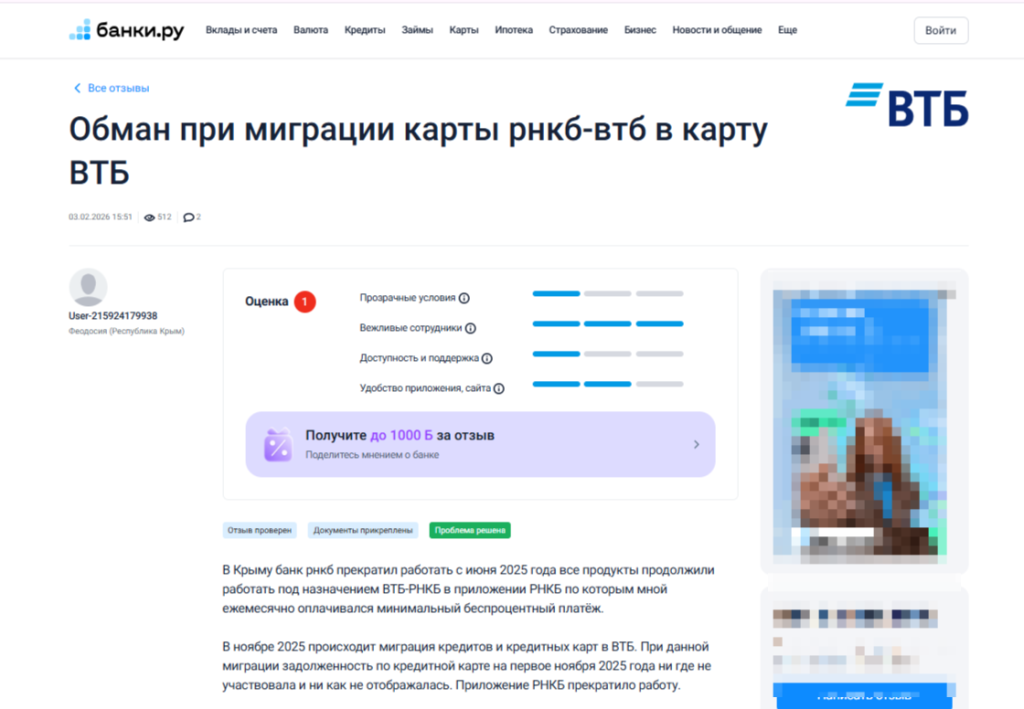
Похожая проблема описана в отзыве «Обман при миграции карты РНКБ-ВТБ в карту ВТБ». Клиент пишет, что после перехода не увидел часть информации о задолженности и позже столкнулся с начислением процентов. На сайте Банки.ру обращение отмечено как решенное.
Отзыв клиента РНКБ на сайте Банки.ру о начислении процентов
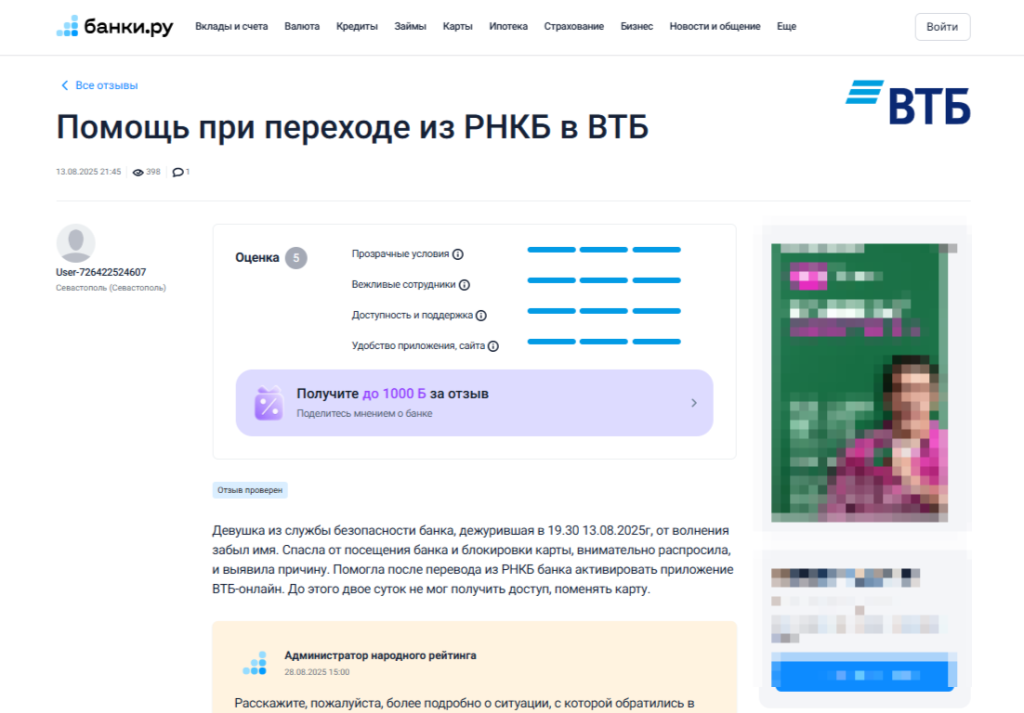
Есть и другой опыт. Автор отзыва «Помощь при переходе из РНКБ в ВТБ» пишет, что сотрудник помог разобраться с доступом к ВТБ Онлайн и дальнейшим обслуживанием карты.
Отзыв клиента РНКБ на сайте Банки.ру о помощи с доступом к ВТБ Онлайн
Если возник похожий спор, сохраните скриншоты приложения, выписку и ответы поддержки. По датам операций можно проверить, когда поступил платеж, какая задолженность была указана в приложении, и как банк учел деньги.
Когда банк может перейти к взысканию
Еще до суда сведения о просрочке могут попасть в кредитную историю. После погашения задолженности в отчете появится информация о закрытом долге, но запись о фактической задержке платежа сохранится.
Из-за такой записи банк может строже оценивать новые заявки, в том числе на увеличение лимита. При принятии решения кредитор учитывает платежную дисциплину вместе с доходом и общей долговой нагрузкой.
Проверить, какие сведения переданы по вашим договорам, можно в кредитной истории. Подробнее о получении отчета и поиске просрочек рассказали в статье «Как узнать, есть ли просрочки по кредитам».
Если задолженность остается непогашенной дальше, у банка появляется право потребовать вернуть весь остаток кредита раньше установленного договором срока. По статье 14 закона № 353-ФЗ такое право возникает, когда за последние 180 дней набралось более 60 календарных дней просрочки. При расчете складываются все дни задержки за этот период, даже если они пришлись на разные месяцы.
В требовании банк указывает срок для возврата оставшейся задолженности. На погашение должно быть отведено не менее 30 календарных дней со дня направления уведомления.
При этом обратиться в суд за уже просроченными платежами банк может и раньше. Ждать, пока наберется 60 дней, для этого не требуется: такой срок относится именно к требованию досрочно вернуть весь оставшийся долг.
Например, в деле № 2-1091/2024 РНКБ сначала получил судебный приказ, но должник добился его отмены. После этого банк обратился с обычным иском о взыскании основного долга, процентов и неустойки.
После отмены судебного приказа задолженность сохраняется, но спор дальше рассматривается уже в исковом порядке. Для заемщика это дает возможность участвовать в процессе: представить выписки и чеки, указать на неучтенные платежи, оспорить расчет долга или отдельные начисления.
Если оспорить требования не получится и решение суда вступит в силу, начинается принудительное взыскание. Исполнительный документ могут передать приставам или по статье 8 закона № 229-ФЗ направить непосредственно в банк, где у должника открыты счета. После этого деньги могут списывать со счетов или удерживать из доходов.
Проблема становится серьезнее, когда после расходов на жилье, продукты, лечение и другие основные нужды денег на кредиты регулярно не хватает. Еще один тревожный признак — необходимость брать новый заем, чтобы внести платеж по старому.
В такой ситуации посчитайте, сколько каждый месяц уходит на все кредиты, кредитные карты и микрозаймы. Затем сравните эту сумму с деньгами, которые остаются после обязательных расходов. Если денег не хватает даже после уменьшения отдельных платежей, новые займы и переносы сроков будут только увеличивать общую задолженность.
В такой ситуации возможно стоит рассмотреть процедуру банкротства как один из вариантов выхода из непосильных долгов. Порядок предусмотрен законом № 127-ФЗ. В зависимости от обстоятельств процедура проходит через арбитражный суд или во внесудебном порядке через МФЦ.
В одной процедуре можно объединить долги по кредитам, кредитным картам, микрозаймам и другим обязательствам. После ее завершения задолженность, которую закон разрешает списать, прекращается. Для некоторых обязательств предусмотрены исключения, поэтому до начала процедуры нужно проверить состав долгов и возможные последствия.
Разобраться, подходит ли банкротство в конкретной ситуации, можно на первичной консультации с профильным юристом. В нашем списке компаний по банкротству собраны организации из разных регионов России, у которых можно проконсультироваться бесплатно и дистанционно, а при необходимости заказать сопровождение процедуры.
ТОП-5 МФО, предоставляющих займы без платных подписок и дополнительных услуг:
Можно ли снова пользоваться картой после погашения просрочки?
Да, если карта остается действующей и ВТБ не ограничил операции. После погашения просрочки проверьте в приложении ВТБ Онлайн доступный лимит и убедитесь, что по карте снова можно проводить операции.
Нужно ли менять карту РНКБ на карту ВТБ?
Сразу после перехода обязательная замена карты не требовалась. ВТБ сообщал, что менялись реквизиты счета, а задолженность, ставка и кредитный лимит по договору сохранялись. Если срок действия карты закончился или она больше не работает, порядок замены лучше уточнить в ВТБ.
Можно ли после полного погашения закрыть карту дистанционно?
Сначала запросите сумму полного погашения и дождитесь, пока банк учтет все операции, проценты и комиссии. После этого уточните в ВТБ, можно ли подать заявление на закрытие дистанционно по вашему договору, а после закрытия получите подтверждение отсутствия задолженности.
0 отзывов0 из 5
Лучшие компании по банкротству по мнению наших посетителей

 132